CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
 Các ngân hàng nhỏ chịu sức ép cạnh tranh trong huy động vốn và tìm kiếm khách hàng vay. Ảnh minh họa: Business Today.Chi phí vốn tăng cao
Chi phí huy động vốn đang có sự phân hóa đáng kể giữa các ngân hàng, thể hiện qua mặt bằng lãi suất phát hành trái phiếu riêng lẻ. Trong tháng 10, một số ngân hàng như PVcomBank, LPBank và NamABank phát hành trái phiếu với lãi suất lên tới 9,5–9,7%/năm, cao hơn đáng kể so với mức khoảng 8–8,2%/năm tại BIDV và Vietcombank. Sự chênh lệch này phần nào phản ánh sự khác biệt về vị thế huy động vốn giữa các nhà băng, trong bối cảnh ngân hàng quy mô nhỏ và vừa phải tìm cách duy trì sức hấp dẫn với nhà đầu tư, đồng thời bảo đảm nguồn vốn phục vụ hoạt động kinh doanh.
Bên cạnh trái phiếu riêng lẻ, huy động tiền gửi cũng là bài toán với nhóm ngân hàng vừa và nhỏ. Do nguồn vốn huy động chủ yếu tập trung ở các kỳ hạn ngắn và trung hạn (dưới 1 năm), các ngân hàng này vừa phải duy trì mức lãi suất đủ hấp dẫn để thu hút người gửi tiền, vừa đối mặt với áp lực liên tục tái huy động trong ngắn hạn khi các khoản tiền gửi đến hạn. Áp lực này càng lớn trong bối cảnh nhu cầu tín dụng tăng cao vào những tháng cuối năm, buộc các ngân hàng phải bảo đảm nguồn vốn phục vụ cho vay mà vẫn kiểm soát được chi phí huy động.
Dữ liệu báo cáo tài chính nửa đầu năm 2026 đã phần nào cho thấy áp lực cân đối vốn tại một số ngân hàng nhỏ.
Chẳng hạn ở một ngân hàng tổng tài sản 282.488 tỷ đồng có trụ sở tại Hà Nội, chêch lệch giữa huy động và tín dụng ở các kỳ hạn dưới 1 năm ở mức âm. Một nhà băng khác với tổng tài sản gần 200.000 tỷ đồng cũng gặp tình trạng tương tự, song mức chênh lệch âm diễn ra trong các kỳ hạn dưới 5 năm.
Một đặc điểm đáng chú ý khác là huy động ngắn/trung hạn ở những ngân hàng này tập trung ở tiền gửi từ khu vực dân cư, trong khi quy mô tiền gửi không kỳ hạn (CASA) khiêm tốn và lượng đệm tài sản ngắn hạn (tiền gửi liên ngân hàng, giấy tờ có giá) mỏng. Điều này khiến các ngân hàng thường xuyên đối mặt với áp lực tái huy động vốn khi các khoản tiền gửi đến hạn, trong khi vẫn phải duy trì nguồn vốn để tài trợ cho hoạt động cho vay và đầu tư trung, dài hạn.
Ngân hàng Tổng tài sản (tỷ đồng) Chênh lệch huy động - tín dụng < 1 năm (tỷ đồng) Các kỳ hạn chênh lệch âm Ngân hàng A 282.488 -62.775 Chênh lệch âm tập trung ở các kỳ hạn dưới 1 năm, các kỳ hạn 1 - 5 năm đạt giá trị dương. Ngân hàng B 143.704 -38.219 Chênh lệch âm tập trung ở các kỳ hạn dưới 1 năm, các kỳ hạn 1 - 5 năm đạt giá trị dương. Ngân hàng C 198.896 -28.322 Chênh lệch âm tập trung ở kỳ hạn ngắn và trung hạn. Kỳ hạn trên 5 năm đạt giá trị dương. Ngân hàng D 90.193 -14.061 Chênh lệch âm trong kỳ hạn đến 1 tháng và trên 3 - 12 tháng. Ngân hàng E 116.334 -13.357 Chênh lệch âm chủ yếu ở dải ngắn hạn dưới 3 tháng. Ngân hàng F 150.577 -34.569 Chênh lệch âm ở kỳ hạn 1-3 tháng và 3 - 12 tháng. Ngân hàng G 36.019 -6.249 Chênh lệch âm thấp, bộ đệm thanh khoản tốt.Dữ liệu tập hợp theo BCTC 6 tháng đầu năm 2026 của một số ngân hàng
Các nhà băng lớn như Vietcombank (VCB), MB (MBB) và Techcombank (TCB) có lợi thế nhất định về cấu trúc nguồn vốn. Trong khi VCB và MBB sở hữu tỷ lệ tiền gửi không kỳ hạn (CASA) thuộc nhóm cao của hệ thống, TCB và MBB có quy mô phát hành giấy tờ có giá đáng kể. Những lợi thế này góp phần đa dạng hóa nguồn vốn, giảm áp lực cạnh tranh lãi suất tiền gửi và hỗ trợ các ngân hàng duy trì chi phí vốn ở mức cạnh tranh hơn.
Lợi thế của nhóm ngân hàng lớn được tích lũy qua quá trình hoạt động, gắn với uy tín tín dụng, quy mô khách hàng, mạng lưới và hệ sinh thái dịch vụ. Trong bối cảnh thúc đẩy tài chính toàn diện, khả năng tiếp cận đa dạng nhóm khách hàng và thu hút dòng tiền thanh toán tiếp tục tạo lợi thế cho các ngân hàng có nền tảng vững chắc, qua đó làm gia tăng sức ép cạnh tranh đối với nhóm ngân hàng nhỏ và vừa.
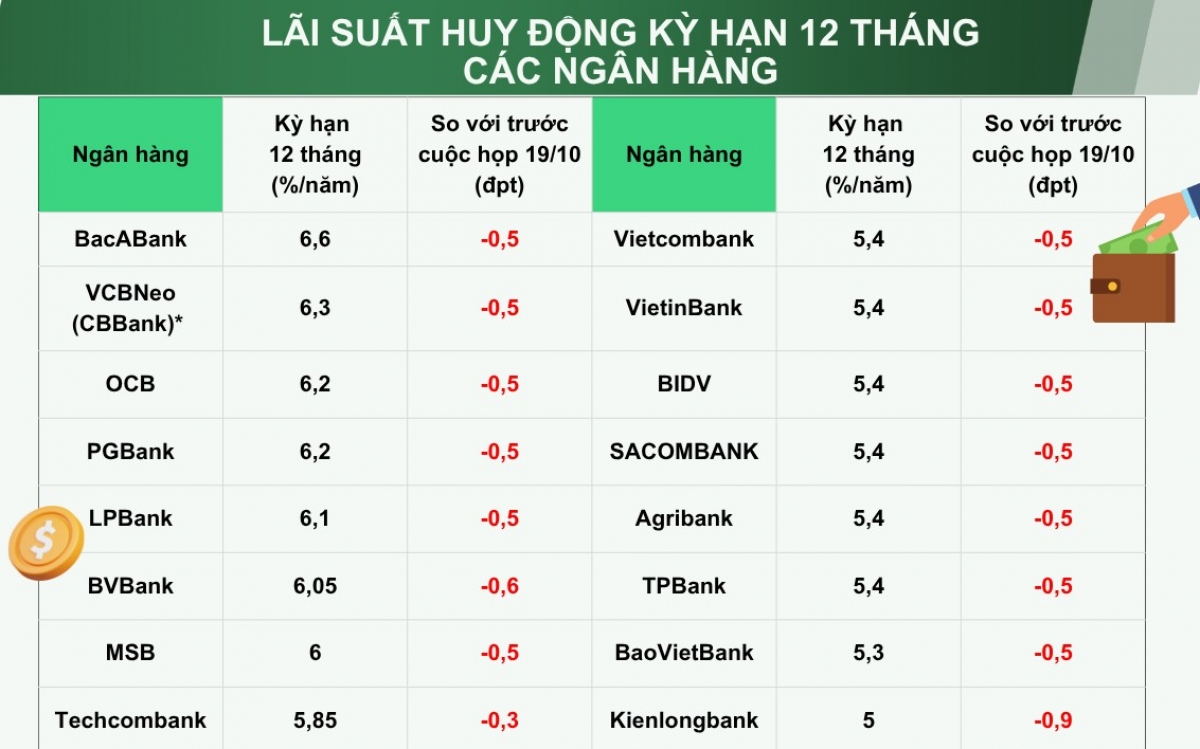
Áp lực này càng đáng chú ý trong bối cảnh Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên. Trao đổi với Tạp chí Nhà Đầu tư, Tiến sĩ Kinh tế Trương Văn Phước, nguyên Quyền Chủ tịch Ủy ban Giám sát tài chính quốc gia, cho rằng việc giảm lãi suất huy động có thể tác động đến tâm lý người gửi tiền, khiến dòng tiền cân nhắc dịch chuyển giữa các tổ chức tín dụng để tìm kiếm mức sinh lời phù hợp và độ an toàn cao hơn. Đây là thách thức đối với những ngân hàng vốn phải dựa nhiều hơn vào cạnh tranh lãi suất để thu hút tiền gửi.
“Thực tế, lãi suất huy động tại các ngân hàng nhỏ thường cao hơn nhóm ngân hàng lớn. Điều này xuất phát từ cách thị trường định giá rủi ro, khi người gửi tiền có xu hướng đòi hỏi mức lãi suất cao hơn để bù đắp cho những rủi ro cảm nhận được tại các ngân hàng quy mô nhỏ. Trong bối cảnh hiện nay, giữ chân người gửi tiền và đảm bảo nguồn vốn ổn định là bài toán kinh doanh của mỗi ngân hàng. Thay vì chỉ cạnh tranh bằng lãi suất, các ngân hàng cần tìm cách thu hút khách hàng thông qua nâng cao chất lượng dịch vụ và đa dạng hóa sản phẩm”, ông Phước phân tích.
"Ngã rẽ" riêng của ngân hàng nhỏMột vấn đề cốt lõi của các ngân hàng nhỏ là chi phí huy động vốn cao, buộc họ phải duy trì lãi suất cho vay ở mức cao hơn để bảo đảm biên lợi nhuận. Tuy nhiên, mặt bằng lãi suất này có thể khiến họ gặp bất lợi trong cạnh tranh, khó tiếp cận nhóm khách hàng có hồ sơ tín dụng tốt, trong khi nhóm khách hàng chấp nhận vay với lãi suất cao thường tiềm ẩn rủi ro tín dụng lớn hơn, làm gia tăng nguy cơ phát sinh nợ xấu.
Simon-Kucher trong báo cáo Deposit management trends 2026 khuyến nghị các ngân hàng có thể phân tích biến động số dư, lịch sử giao dịch và mức độ nhạy cảm với lãi suất của người gửi tiền để xác định nhóm khách hàng có khả năng duy trì tiền gửi ổn định. Trên cơ sở đó, ngân hàng thiết kế chính sách lãi suất phù hợp, thay vì áp dụng mức ưu đãi cao trên diện rộng. Việc rà soát các sản phẩm tiền gửi chồng lấn, chuẩn hóa điều kiện ưu đãi và kiểm soát thẩm quyền điều chỉnh lãi suất tại chi nhánh cũng có thể hạn chế những khoản chi phí không cần thiết.
Simon-Kucher đồng thời khuyến nghị các ngân hàng bắt đầu từ những bước đơn giản như phân tích dòng tiền, thử nghiệm điều chỉnh lãi suất với một nhóm tiền gửi sắp đáo hạn và đo lường phản ứng của khách hàng trước khi mở rộng. Cách tiếp cận này không đòi hỏi phải triển khai ngay một hệ thống công nghệ quy mô lớn, nhưng cần dữ liệu đủ tin cậy và cơ chế quản trị giá vốn nhất quán.
Bên cạnh tối ưu chính sách tiền gửi, xây dựng hệ sinh thái dịch vụ cũng được kỳ vọng giúp ngân hàng tăng mức độ gắn kết với khách hàng và duy trì dòng tiền trong hệ thống. Việc cung cấp đồng bộ các dịch vụ từ thanh toán, tiết kiệm, đầu tư đến vay vốn và quản lý tài sản có thể thúc đẩy dòng tiền giao dịch, qua đó gia tăng nguồn tiền gửi không kỳ hạn (CASA).
Dù vậy, các chuyên gia cũng nhấn mạnh phát triển hệ sinh thái dịch vụ là mục tiêu mà rất nhiều ngân hàng hướng đến. Do đó, đây là câu chuyện mang tính dài hạn phụ thuộc vào việc ngân hàng nào có dữ liệu tốt hơn, chi phí vốn thấp hơn, khả năng giữ chân khách hàng mạnh, cũng như quản trị rủi ro, nâng cao sự minh bạch.
Song song với việc tối ưu nguồn vốn và phát triển hệ sinh thái dịch vụ, tăng cường năng lực tài chính cũng là một yêu cầu đối với các ngân hàng. Trong đó, việc tăng vốn điều lệ giúp cải thiện hệ số an toàn vốn (CAR), tạo dư địa mở rộng tín dụng và đầu tư vào công nghệ, hạ tầng thanh toán, nền tảng số. Đây là những điều kiện hỗ trợ ngân hàng nâng cao năng lực cạnh tranh trong dài hạn. Như Nhadautu.vn từng thống kê, các ngân hàng niêm yết dự kiến huy động tổng cộng khoảng 128.000 tỷ đồng vốn cổ phần trong năm 2026.
Đối với các ngân hàng nhỏ và vừa, bên cạnh việc tăng vốn, sự đồng hành của cổ đông lớn và khả năng kết nối với hệ sinh thái của các tập đoàn kinh tế cũng tạo lợi thế trong quá trình củng cố năng lực tài chính, mở rộng tệp khách hàng.
Chẳng hạn, NCB đã hoàn tất đợt phát hành riêng lẻ 1 tỷ cổ phiếu, thu về 10.000 tỷ đồng, nâng vốn điều lệ lên gần 29.280 tỷ đồng. Song song với củng cố năng lực tài chính, ngân hàng đẩy mạnh hợp tác với Sun Group, phát triển các sản phẩm kết nối dịch vụ tài chính với hệ sinh thái du lịch nghỉ dưỡng, vui chơi giải trí, bất động sản và chăm sóc sức khỏe. Mô hình này tạo cơ hội để NCB tiếp cận tệp khách hàng của đối tác, mở rộng điểm chạm dịch vụ và gia tăng khả năng khai thác nhu cầu tài chính của khách hàng trong hệ sinh thái.
Với PVcomBank, bên cạnh kế hoạch tăng vốn điều lệ thêm tối đa 3.000 tỷ đồng thông qua phát hành cổ phiếu riêng lẻ, sự đồng hành của cổ đông lớn PVN cũng là một yếu tố đáng chú ý. Tại ĐHĐCĐ thường niên năm 2025, PVN cam kết tạo điều kiện để ngân hàng tăng vốn, nâng cao năng lực quản lý và cạnh tranh, hỗ trợ phát triển nguồn tiền gửi không kỳ hạn (CASA) cùng các dịch vụ tín dụng và phi tín dụng. Tập đoàn cũng cam kết phối hợp xử lý các khoản nợ xấu liên quan đến một số đơn vị thành viên.
Dù vậy, lợi thế này không phải ngân hàng nào cũng có được, đặc biệt là những nhà băng thiếu sự hậu thuẫn từ các tập đoàn kinh tế lớn hoặc chưa sở hữu hệ sinh thái khách hàng đủ rộng để khai thác. Trong bối cảnh đó, hợp tác với Fintech được kỳ vọng sẽ mở ra hướng đi khác, giúp ngân hàng tiếp cận tệp khách hàng mới, tận dụng dữ liệu giao dịch sẵn có và phát triển các sản phẩm tài chính phù hợp với từng phân khúc.
Thay vì phải tự đầu tư toàn bộ hạ tầng công nghệ hay xây dựng hệ sinh thái riêng, ngân hàng có thể tận dụng thế mạnh của đối tác để mở rộng hoạt động với chi phí hợp lý hơn, qua đó cải thiện khả năng cạnh tranh trước các nhà băng lớn.
Một trong những thị trường ngách đáng chú ý là khu vực doanh nghiệp nhỏ và vừa (DNNVV). Hiện nay, DNNVV chiếm khoảng 98% tổng số doanh nghiệp đang hoạt động tại Việt Nam nhưng chỉ chiếm khoảng 20% tổng dư nợ tín dụng toàn nền kinh tế. Chênh lệch này phản ánh những khó khăn trong tiếp cận vốn của một bộ phận doanh nghiệp, đồng thời cho thấy dư địa để các tổ chức tín dụng phát triển sản phẩm phù hợp hơn với nhu cầu của khu vực này.
Trả lời EY về mối quan hệ giữa ngân hàng và Fintech, ông Nguyễn Xuân Hoàng – Phó Chủ tịch HĐQT CTCP Misa, đánh giá Fintech đang trở thành đối tác quan trọng của ngân hàng, giúp tiếp cận tệp khách hàng chưa sử dụng dịch vụ tài chính (unbanked) mà không cần tốn nhiều chi phí.
"Sự kết hợp giữa sàn thương mại điện tử và ngân hàng, công ty bảo hiểm với công nghệ, cũng như giữa sản phẩm đầu tư và tiết kiệm đã tạo ra các sản phẩm đổi mới phù hợp với từng khách hàng, tối ưu hóa khả năng tiếp cận khách hàng và tiết kiệm chi phí", ông Hoàng cho biết.
Tương tự, ông Đinh Văn Chiến, Phó Tổng giám đốc kiêm Giám đốc Khối Ngân hàng Cá nhân TPBank, nhìn nhận hợp tác với các công ty công nghệ tài chính (Fintech) giúp ngân hàng mở rộng dịch vụ tới nhóm khách hàng chưa tiếp cận hoặc chưa được phục vụ đầy đủ bởi hệ thống tài chính chính thức, đồng thời giảm chi phí đầu tư công nghệ.
Thực tế, Fintech có thể hỗ trợ ngân hàng thông qua các công cụ chấm điểm tín dụng phi truyền thống dựa trên dữ liệu thay thế và trí tuệ nhân tạo (AI), phân tích dữ liệu kinh doanh trên sàn thương mại điện tử để phát triển các khoản vay phù hợp, hay ứng dụng công nghệ định danh khách hàng điện tử (e-KYC) và nhận dạng ký tự quang học (OCR). Những giải pháp này giúp ngân hàng bổ sung thông tin phục vụ thẩm định tín dụng, tiếp cận nhóm khách hàng như doanh nghiệp siêu nhỏ, hộ kinh doanh và người bán hàng trực tuyến, đồng thời hạn chế việc phải tự phát triển toàn bộ công nghệ.
Từ kinh nghiệm quốc tế, đại diện TPBank cho rằng ngân hàng nên ưu tiên vai trò đối tác hợp tác thay vì trực tiếp xây dựng và vận hành Fintech trong hệ thống của mình. Cách tiếp cận này có thể tạo dư địa cho các công ty công nghệ duy trì khả năng sáng tạo, đổi mới và phát triển mô hình kinh doanh riêng, trong khi ngân hàng tận dụng được các giải pháp chuyên biệt để nâng cao hiệu quả phục vụ khách hàng.