CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ

Bạn đọc Hằng Lê (Quảng Trị) hỏi: Tôi có một khoản tiền nhàn rỗi và muốn gửi tiết kiệm tại ngân hàng. Xin hỏi, khi gửi tiền, người gửi cần lưu ý những gì để bảo đảm quyền lợi của mình?
Thời báo Ngân hàng xin cảm ơn bạn đã gửi câu hỏi. Sau đây là phần tư vấn:
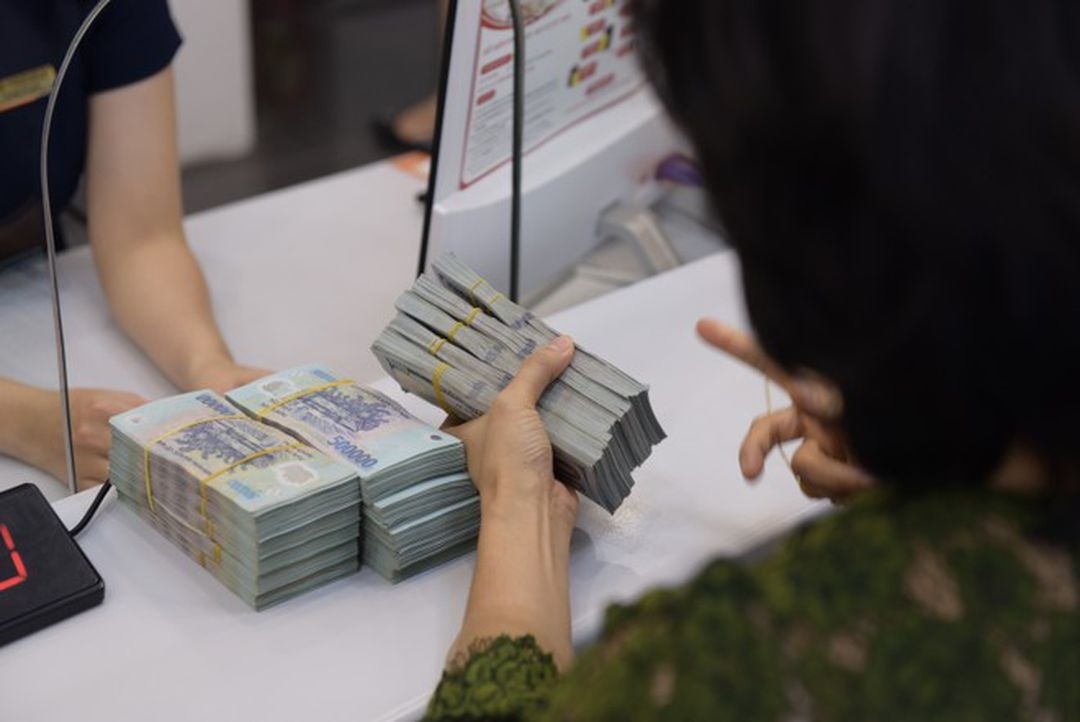
Gửi tiền ngân hàng là một trong những lựa chọn phổ biến của người dân khi muốn bảo toàn nguồn tiền và có thêm một khoản thu nhập từ lãi. Tuy nhiên, để khoản tiền gửi thực sự phát huy hiệu quả, người gửi tiền không nên chỉ quan tâm đến mức lãi suất mà cần lưu ý thêm nhiều yếu tố liên quan đến kỳ hạn, phương thức nhận lãi và quyền lợi khi tất toán trước hạn.
Không nên chỉ nhìn vào lãi suất
Khi lựa chọn một khoản tiền gửi, lãi suất là yếu tố dễ được quan tâm nhất. Tuy nhiên, mức lãi suất cao chưa chắc đồng nghĩa với phương án phù hợp nhất.
Người gửi tiền nên xem xét đồng thời kỳ hạn gửi, số tiền gửi, cách tính và phương thức trả lãi. Chẳng hạn, nếu thường xuyên có nhu cầu sử dụng tiền trong ngắn hạn, việc lựa chọn một kỳ hạn quá dài chỉ vì lãi suất cao hơn có thể khiến người gửi tiền gặp bất tiện khi phát sinh nhu cầu rút tiền.
Ngược lại, với khoản tiền chưa có kế hoạch sử dụng trong thời gian dài, chia nhỏ thành nhiều khoản tiền gửi với các kỳ hạn khác nhau có thể giúp chủ động hơn về dòng tiền.
Cân nhắc kỹ trước khi tất toán trước hạn
Một điểm người gửi tiền cần đặc biệt lưu ý là việc rút tiền trước ngày đáo hạn. Trong trường hợp cần sử dụng tiền đột xuất, khách hàng có thể phải tất toán khoản tiền gửi trước hạn và mức lãi được hưởng có thể thấp hơn đáng kể so với mức lãi suất của kỳ hạn đã lựa chọn.
Vì vậy, trước khi gửi tiền, khách hàng nên xác định tương đối rõ khoản tiền nào là tiền nhàn rỗi dài hạn và khoản nào có khả năng cần sử dụng trong thời gian tới.
Một cách đơn giản là không dồn toàn bộ tiền nhàn rỗi vào một khoản tiền gửi duy nhất. Thay vào đó, có thể cân nhắc phân bổ thành nhiều khoản với kỳ hạn khác nhau, phù hợp với nhu cầu tài chính của gia đình.
Đừng quên ngày đáo hạn
Ngày đáo hạn là thông tin người gửi tiền nên theo dõi. Trước khi khoản tiền đến hạn, khách hàng có thể kiểm tra lại nhu cầu sử dụng vốn và mặt bằng lãi suất tại thời điểm đó để quyết định có tiếp tục gửi hay lựa chọn phương án khác.
Đặc biệt, khách hàng nên đọc kỹ thỏa thuận tiền gửi để biết cách xử lý khoản tiền khi đến hạn, bao gồm việc có tự động tái tục hay không, tái tục theo phương thức nào và mức lãi suất áp dụng ra sao.
Việc chủ động kiểm tra giúp người gửi tiền tránh bỏ lỡ thời điểm phù hợp để đưa ra quyết định đối với khoản tiền của mình.
Nên đọc kỹ điều khoản trước khi gửi
Ngoài lãi suất, khách hàng nên quan tâm đến các điều kiện của sản phẩm tiền gửi, phương thức trả lãi, quy định về tất toán trước hạn, gia hạn hoặc các trường hợp thay đổi thông tin liên quan đến khoản tiền gửi.
Khi thực hiện giao dịch, khách hàng cũng nên lưu giữ đầy đủ chứng từ, thông tin xác nhận tiền gửi và chủ động kiểm tra thông tin trên các kênh chính thức của ngân hàng khi cần thiết.
Chủ động chia kỳ hạn để quản lý dòng tiền
Với những người có khoản tiền nhàn rỗi tương đối lớn, chia tiền thành nhiều khoản tiền gửi có thể là một giải pháp đáng cân nhắc.
Ví dụ, thay vì gửi toàn bộ số tiền trong cùng một kỳ hạn, người gửi có thể phân bổ thành các khoản có thời điểm đáo hạn khác nhau. Khi cần tiền, khách hàng có thể sử dụng khoản đến hạn thay vì phải ảnh hưởng đến toàn bộ số tiền đang gửi.
Cách làm này không chỉ giúp tăng tính chủ động mà còn phù hợp với nguyên tắc quản lý tài chính cá nhân: luôn duy trì một phần nguồn tiền có khả năng đáp ứng các nhu cầu phát sinh.
Gửi tiết kiệm cũng cần một kế hoạch
Tiền gửi ngân hàng thường được lựa chọn với mục tiêu an toàn và tạo thu nhập từ lãi, nhưng hiệu quả của khoản tiền gửi phụ thuộc không chỉ vào lãi suất mà còn vào cách người gửi quản lý dòng tiền.
Dùng tiền thông thái