CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Thống kê báo cáo tài chính quý III/2026 cho thấy xu hướng tăng trưởng tín dụng tại đa số các ngân hàng, song chất lượng tín dụng có sự phân hóa. Mức tăng không phân bổ đều giữa các nhóm nợ. Nợ nhóm 3 tăng mạnh, trong khi tổng nợ nhóm 5 giảm.
Tại họp báo Chính phủ ngày 4/11, Phó Thống đốc NHNN Phạm Thanh Hà cho biết cơ quan điều hành đã yêu cầu các tổ chức tín dụng tiết giảm chi phí, chia sẻ lợi nhuận để hỗ trợ khách hàng. Lãi suất cho vay phát sinh mới bình quân cuối tháng 10 đã giảm khoảng 0,2–0,5 điểm phần trăm/năm so với giữa tháng.
Trong dài hạn, nợ xấu tăng có thể tạo thêm sức ép nếu ngân hàng phải tăng chi phí dự phòng, trong khi giảm lãi suất cho vay có thể ảnh hưởng thu nhập lãi nếu chi phí huy động chưa giảm tương ứng. Mức độ tác động khác nhau, tùy kết quả thu hồi nợ, số dự phòng đã trích và khả năng tiết giảm chi phí của từng ngân hàng.
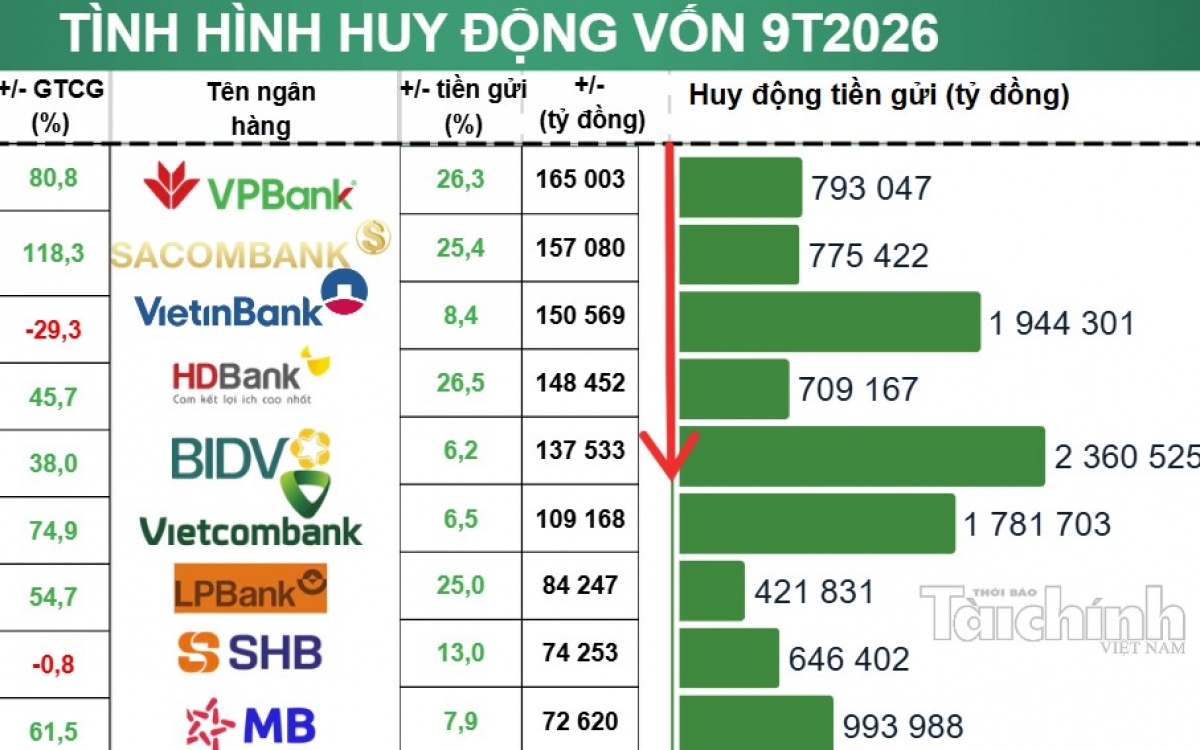
Nợ nhóm 3 đóng góp phần lớn mức tăng nợ xấuĐến cuối quý III, tổng nợ xấu tại 28 ngân hàng được khảo sát đạt khoảng 340.446 tỷ đồng, tăng gần 27% so với cuối năm 2025. Trong đó, nợ nhóm 3 đạt khoảng 101.966 tỷ đồng, tăng 121,8%. Phần tăng của nhóm này đóng góp khoảng 77,5% mức tăng tổng nợ xấu.
Theo hệ thống phân loại nợ ngân hàng Việt Nam, nhóm 3 là nợ dưới tiêu chuẩn và đã được tính vào nợ xấu. Tỷ trọng nhóm này trong tổng nợ xấu của mẫu khảo sát tăng từ 17,1% lên gần 30%. Có tới 27/28 ngân hàng ghi nhận nợ nhóm 3 tăng; riêng PVcomBank giảm nhẹ.
Ngày 12/8/2026, 900 triệu cổ phiếu PCB của Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) chính thức giao dịch trên UPCoM, đưa PVcomBank trở thành ngân hàng thứ 28 có cổ phiếu giao dịch trên thị trường chứng khoán Việt Nam.
Tại Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank, HoSE: STB), nợ nhóm 3 tăng gần 180%, góp phần đưa tổng nợ xấu lên khoảng 51.367 tỷ đồng, tăng 28% so với đầu năm. Tỷ lệ nợ xấu tính trên dư nợ cho vay khách hàng trước dự phòng tăng từ 6,41% lên 7,33%.
Ở Ngân hàng TMCP Công Thương Việt Nam (VietinBank, HoSE: CTG), nợ nhóm 3 tăng hơn năm lần. Tổng nợ xấu theo đó tăng 17,6%, lên khoảng 25.781 tỷ đồng.
Ngoài quy mô tuyệt đối, tỷ trọng nợ xấu trong danh mục cho vay cũng tăng tại một số ngân hàng. Ngân hàng TMCP Thịnh vượng và Phát triển (PGBank, UPCoM: PGB) ghi nhận tỷ lệ này tăng từ 2,36% lên 3,93%. Tại Ngân hàng TMCP Phát triển TP.HCM (HDBank, HoSE: HDB), tỷ lệ trên báo cáo hợp nhất tăng từ 2,44% lên 3,42%.
Những trường hợp này cho thấy nợ xấu tăng nhanh hơn dư nợ cho vay. Tuy nhiên, không phải ngân hàng nào tăng số dư nợ xấu cũng tăng tỷ lệ tương ứng.
PVcomBank ghi nhận nợ xấu tăng từ khoảng 4.487 tỷ đồng lên 4.883 tỷ đồng, tương đương 8,8%. Do dư nợ cho vay tăng nhanh hơn, tỷ lệ nợ xấu vẫn giảm từ 2,96% xuống 2,85%.
Bốn ngân hàng giảm số dư nợ xấu gồm NCB, Eximbank, Nam A Bank và Vietbank. Trong đó, tỷ lệ nợ xấu tại Nam A Bank giảm từ 2,16% xuống 1,61%; Vietbank giảm từ 2,92% xuống 2,28%; Eximbank giảm từ 2,86% xuống 2,62%.
 Biểu đồ thống kê top các ngân hàng có nợ xấu cao nhất. Nguồn: Tổng hợp từ bctc Q3.Nhiều ngân hàng giảm nợ nhóm 4 và 5
Theo hệ thống phân loại nợ, nhóm 4 là nợ nghi ngờ, còn nhóm 5 là nợ có khả năng mất vốn. Đây là các nhóm có mức độ rủi ro cao hơn nhóm 3, cần được theo dõi cùng khả năng thu hồi và nguồn dự phòng của ngân hàng.
Tổng nợ nhóm 4 và 5 tại 28 ngân hàng đạt khoảng 238.479 tỷ đồng vào cuối quý III, tăng 7,3% so với cuối năm 2025. Trong đó, nhóm 4 tăng 42,7%, lên khoảng 72.896 tỷ đồng, còn nhóm 5 giảm 3,2%, xuống khoảng 165.583 tỷ đồng.
Dù tổng số vẫn tăng, có 11 ngân hàng giảm được tổng nợ nhóm 4 và 5. Trong đó Eximbank giảm khoảng 2.467 tỷ đồng, tương đương 54%; VietinBank giảm khoảng 2.167 tỷ đồng, tương đương 10,6%; Sacombank giảm khoảng 1.209 tỷ đồng, tương đương 3,6%.
Tuy nhiên, tại bảy ngân hàng gồm Sacombank, VietinBank, SHB, VIB, VietABank, BVBank và Saigonbank, phần tăng của nợ nhóm 3 lớn hơn phần giảm của nhóm 4 và 5. Tổng nợ xấu vì vậy vẫn tăng.
Đặt cạnh nợ xấu, nguồn dự phòng tích lũy cũng có sự phân hóa. Sau khi loại phần dự phòng cho vay ký quỹ, ứng trước được một số ngân hàng trình bày riêng, tổng dự phòng dùng để tính bao phủ của mẫu khảo sát tăng từ khoảng 220.333 tỷ đồng lên 252.276 tỷ đồng, tương đương 14,5%.
Mức tăng này thấp hơn tốc độ tăng nợ xấu. Tính bằng tổng dự phòng nói trên chia tổng nợ nhóm 3–5, mức bao phủ cộng gộp giảm từ 82,2% xuống 74,1%, tương ứng giảm khoảng 8,1 điểm phần trăm.
Tại Sacombank, tỷ lệ bao phủ tính từ báo cáo tài chính giảm từ khoảng 50% xuống 34,8%. Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV, HoSE: BID) giảm từ 99,9% xuống 73,4%. Ngược lại, VietinBank vẫn nâng mức bao phủ từ 158,8% lên 160,4%, dù nợ xấu tăng.
 Dù tổng nợ xấu tăng nhưng một số ngân hàng giảm được nợ xấu nhóm 4 và 5. Nguồn: tổng hợp từ BCTC Q3.
Tỷ lệ bao phủ phản ánh quy mô dự phòng so với nợ xấu, nhưng cần được đánh giá cùng tài sản bảo đảm, cơ cấu nhóm nợ và khả năng thu hồi. Mức dưới 100% không tự đồng nghĩa ngân hàng trích lập thiếu. Số dư dự phòng cũng khác với chi phí trích lập ghi nhận trong kỳ.
Trong thực tế, quá trình chuyển tài sản bảo đảm thành tiền có thể kéo dài. Tại tọa đàm của Hiệp hội Ngân hàng Việt Nam ngày 25/8, ông Đào Nguyên Vũ, Phó Tổng giám đốc Sacombank, cho biết nhiều khoản nợ, tài sản bảo đảm trải qua hàng chục lượt đấu giá vẫn chưa thành công do vướng chính sách đất đai hoặc thiếu kết nối thông tin.
Về chính sách, Nghị định 359/2026/NĐ-CP, có hiệu lực từ ngày 6/11, quy định các hoạt động của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), trong đó có hỗ trợ tổ chức tín dụng thu hồi, xử lý nợ và tài sản bảo đảm, tư vấn tái cơ cấu doanh nghiệp. Hiệu quả triển khai là yếu tố cần theo dõi trong quá trình tháo gỡ vướng mắc xử lý nợ trong các quý tiếp theo.
Yêu cầu tiết giảm chi phí, chia sẻ lợi nhuận để giảm lãi suất cho vay diễn ra trong lúc các ngân hàng phải dành nguồn lực xử lý nợ xấu. Với những ngân hàng cần tăng trích lập dự phòng, sức ép lên lợi nhuận sẽ lớn hơn, khiến việc giảm lãi suất còn phụ thuộc thêm vào khả năng hạ chi phí huy động và tiết giảm chi phí hoạt động.