CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Hoàn thiện pháp lý, nâng chất lượng thị trường
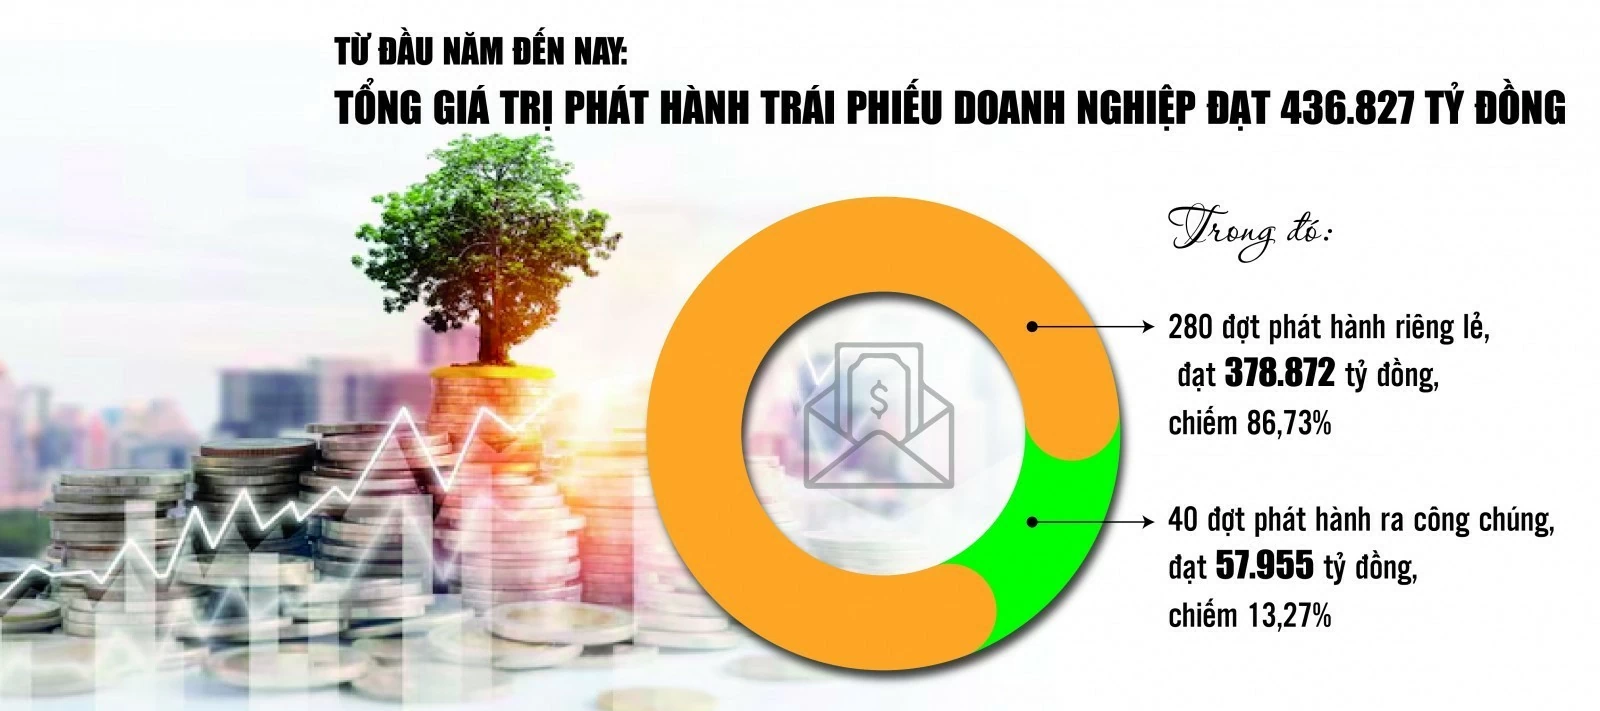 Nguồn: Hiệp hội Thị trường Trái phiếu Việt Nam. Đồ họa: Phương Anh
Để thị trường trái phiếu doanh nghiệp phát huy hiệu quả vai trò huy động vốn trung, dài hạn, việc mở rộng quy mô phát hành cần đi đôi với nâng cao chất lượng tín dụng và khả năng kiểm soát rủi ro. Chất lượng thông tin, chuẩn mực thị trường và cơ chế bảo vệ nhà đầu tư là những yếu tố quan trọng để củng cố niềm tin, tạo nền tảng thu hút nguồn lực trong nước và quốc tế.
Yêu cầu này đang được đặt ra trong quá trình hoàn thiện khuôn khổ pháp lý về chứng khoán. Tại phiên thảo luận của Quốc hội ngày 28/10/2026 về dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán, các vấn đề liên quan đến minh bạch thị trường, trách nhiệm của tổ chức trung gian, kiểm soát xung đột lợi ích và bảo vệ nhà đầu tư tiếp tục được quan tâm. Đối với thị trường trái phiếu doanh nghiệp, những yêu cầu này càng có ý nghĩa khi việc mở rộng quy mô huy động vốn cần đi đôi với nâng cao chất lượng phát hành và kiểm soát rủi ro.
Nguồn: Hiệp hội Thị trường Trái phiếu Việt Nam. Đồ họa: Phương Anh
Theo số liệu của Hiệp hội Thị trường trái phiếu Việt Nam (VBMA) được tổng hợp trong tháng 10/2026, lũy kế 9 tháng đầu năm, tổng giá trị phát hành trái phiếu doanh nghiệp đạt khoảng 436.827 tỷ đồng, trong đó phát hành riêng lẻ chiếm khoảng 86,73%. Hoạt động huy động vốn có dấu hiệu phục hồi, song cơ cấu phát hành vẫn tập trung đáng kể ở nhóm ngân hàng và bất động sản.
Trong bối cảnh đó, việc hoàn thiện hành lang pháp lý không chỉ hướng đến khơi thông hoạt động phát hành, mà còn đặt ra yêu cầu nâng cao chất lượng thị trường và tạo nền tảng phân bổ nguồn vốn hiệu quả hơn.
Nhìn nhận về vấn đề này, ông Phùng Xuân Minh, Chủ tịch HĐQT Saigon Ratings cho rằng, việc Quốc hội tiếp tục xem xét sửa đổi, bổ sung Luật Chứng khoán có ý nghĩa quan trọng đối với quá trình hoàn thiện thể chế thị trường vốn, tái cấu trúc hệ thống tài chính và phát triển các kênh huy động vốn trung, dài hạn cho nền kinh tế.
Theo ông Minh, thị trường trái phiếu doanh nghiệp đã và đang khẳng định vai trò trong huy động nguồn lực tài chính, nhưng chất lượng tăng trưởng, khả năng kiểm soát rủi ro và sự phát triển cân bằng giữa các ngành kinh tế vẫn là những vấn đề cần tiếp tục cải thiện. Vì vậy, yêu cầu quan trọng của việc hoàn thiện hành lang pháp lý không chỉ là giúp doanh nghiệp phát hành thuận lợi hơn, mà còn phải bảo đảm nguồn vốn huy động được phân bổ minh bạch, sử dụng hiệu quả và gắn với năng lực thực hiện nghĩa vụ tài chính của tổ chức phát hành.
Từ góc độ này, ông Minh nhấn mạnh, cần nâng cao chất lượng công bố thông tin, tăng cường giám sát trong suốt vòng đời trái phiếu và xác định rõ trách nhiệm của các chủ thể tham gia thị trường.
Nâng cao năng lực đánh giá rủi ro tín dụngNếu việc hoàn thiện hành lang pháp lý đặt ra yêu cầu nâng cao chất lượng thị trường từ góc độ quản lý và giám sát, thì ở phía nhà đầu tư, vấn đề cốt lõi là khả năng nhận diện, đánh giá và theo dõi rủi ro đối với từng khoản trái phiếu. Đây cũng là cơ sở để nhà đầu tư phân biệt chất lượng tín dụng giữa các tổ chức phát hành, thay vì chỉ dựa vào mức lợi suất được chào bán.
Bà Nguyễn Thu Bình, Giám đốc Quản trị rủi ro, Công ty CP Quản lý Quỹ PVI (PVIAM) cho biết, với nhà đầu tư, điều cần quan tâm không chỉ là doanh nghiệp có phát hành được trái phiếu hay không, mà còn là nguồn tiền nào sẽ được sử dụng để trả nợ, khả năng trả nợ thay đổi ra sao nếu điều kiện kinh doanh xấu đi và mức lợi suất nhận được có tương xứng với rủi ro phải gánh chịu hay không.
Đề xuất tăng bảo vệ tài sản của trái chủ
Tại phiên thảo luận Quốc hội ngày 28/10/2026 về sửa đổi Luật Chứng khoán, đại biểu Dương Khắc Mai (Đoàn Lâm Đồng) đề nghị bổ sung quy định về kiểm soát xung đột lợi ích và tách biệt tài sản bảo đảm trong dịch vụ liên quan đến trái phiếu. Theo đó, tài sản bảo đảm do công ty chứng khoán quản lý phải được hạch toán, lưu ký riêng, không sử dụng cho nghĩa vụ của công ty. Đồng thời, tổ chức cung cấp dịch vụ phải công bố lợi ích liên quan; trái chủ được yêu cầu thay thế người đại diện nhằm bảo vệ quyền lợi hợp pháp.
Theo bà Bình, để giải quyết những vấn đề này, trước hết cần chuyển trọng tâm từ việc “công bố đủ thông tin” sang nâng cao “chất lượng thông tin phục vụ đánh giá rủi ro”. Đối với nhà đầu tư tổ chức, thông tin được cung cấp phải giúp đánh giá dòng tiền trả nợ, mức độ đòn bẩy, chất lượng tài sản và sức chống chịu của doanh nghiệp trước các cú sốc. Khi rủi ro tín dụng được đánh giá đúng, những doanh nghiệp có nền tảng tốt sẽ có điều kiện tiếp cận nguồn vốn với chi phí tương xứng, thay vì phải chịu chung mức bù rủi ro của toàn thị trường.
Cùng với chất lượng thông tin, trách nhiệm của từng chủ thể trong chuỗi phát hành, phân phối và quản lý trái phiếu cũng cần được phân định rõ ràng. Từ tổ chức phát hành, tư vấn, bảo lãnh, phân phối đến đại diện người sở hữu trái phiếu và đơn vị quản lý tài sản bảo đảm đều phải có trách nhiệm cụ thể. Đây là điều kiện để quyền lợi của trái chủ có cơ sở được thực thi khi phát sinh những vấn đề liên quan đến nghĩa vụ của tổ chức phát hành.
Không dừng lại ở thời điểm phát hành, việc theo dõi chất lượng tín dụng cần được thực hiện trong suốt vòng đời trái phiếu. Bà Bình nhận định, trong thực tiễn quản trị danh mục, rủi ro thường phát sinh từ những thay đổi sau khi nhà đầu tư mua trái phiếu, chẳng hạn dòng tiền suy giảm, đòn bẩy tài chính gia tăng hoặc doanh nghiệp vi phạm các cam kết. Do đó, thông tin cần được chuẩn hóa và cập nhật kịp thời để nhà đầu tư có thể sớm nhận diện những biến động ảnh hưởng đến khả năng trả nợ.
Từ thực tiễn quản trị rủi ro, bà Bình nhấn mạnh sự cần thiết của việc xây dựng cơ chế đánh giá tín dụng thực chất, qua đó tạo cơ sở để nhà đầu tư nhận diện mức độ rủi ro của từng tổ chức phát hành. Khi thông tin đủ chất lượng, trách nhiệm của các bên được xác định rõ và rủi ro được theo dõi xuyên suốt, nhà đầu tư sẽ có thêm cơ sở đưa ra quyết định phù hợp. Đồng thời, doanh nghiệp có nền tảng tài chính tốt, minh bạch và tuân thủ các nghĩa vụ cũng có thể tiếp cận nguồn vốn với chi phí hợp lý hơn.
Nhìn từ cả yêu cầu hoàn thiện thể chế và thực tiễn đầu tư, việc nâng cao chất lượng thị trường trái phiếu doanh nghiệp không chỉ phụ thuộc vào khả năng mở rộng quy mô phát hành, mà còn gắn với hiệu quả giám sát, tính minh bạch và năng lực định giá rủi ro. Đây là những nền tảng cần thiết để củng cố niềm tin nhà đầu tư, nâng cao hiệu quả huy động và phân bổ nguồn vốn trung, dài hạn cho nền kinh tế.