CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Chi phí vốn “ghìm chân” lợi nhuận quý III
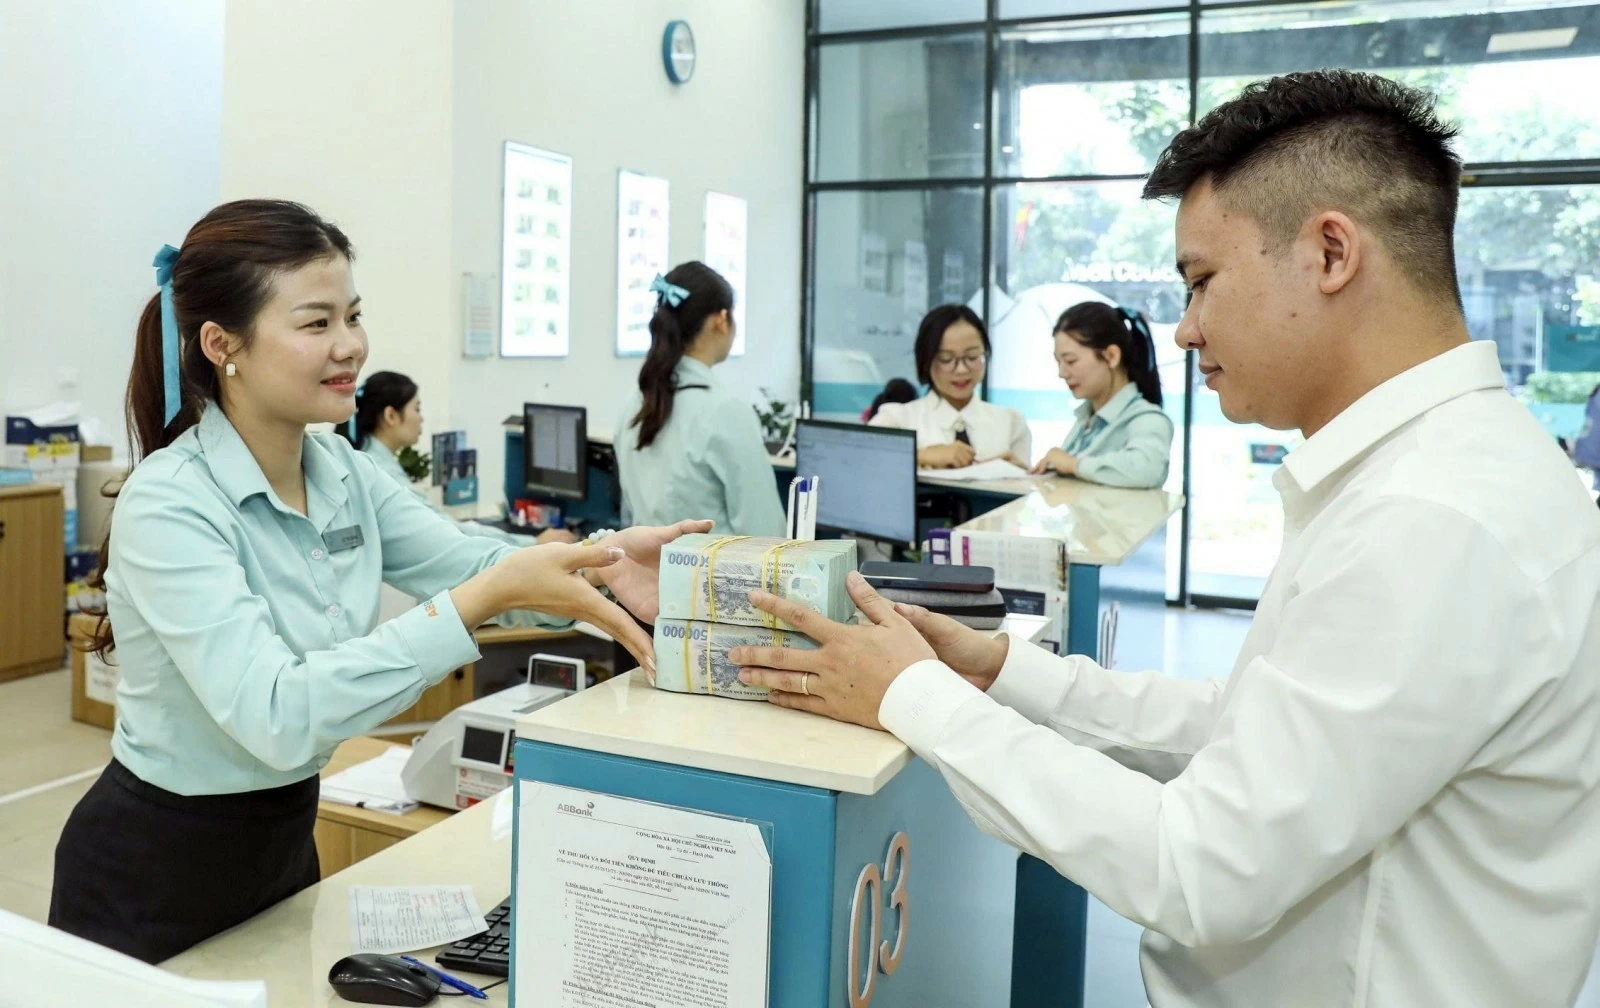 Nhịp giảm lãi suất cuối tháng 10 mở thêm dư địa tiết giảm chi phí vốn cho các doanh nghiệp Ảnh: Đức Thanh
Theo báo cáo tài chính hợp nhất, chi phí đi vay quý III/2026 của Công ty cổ phần Nông nghiệp BAF Việt Nam tăng 138,2% so với cùng kỳ, lên 141,8 tỷ đồng. Khoản chi này tăng nhanh hơn doanh thu và lợi nhuận gộp, tạo thêm sức ép lên kết quả kinh doanh. Trong quý vừa qua, doanh thu của BAF tăng gần 82%, lợi nhuận gộp tăng 29,6% so với cùng kỳ. Tuy nhiên, lợi nhuận trước thuế vẫn giảm 22,2%, còn khoảng 20,5 tỷ đồng.
Lũy kế 9 tháng đầu năm, BAF ghi nhận 376 tỷ đồng chi phí đi vay, tăng 110,5% so với cùng kỳ. Chi phí vốn đặt ra yêu cầu về hiệu quả sử dụng từng đồng vốn khi doanh nghiệp mở rộng quy mô kinh doanh.
Nhịp giảm lãi suất cuối tháng 10 mở thêm dư địa tiết giảm chi phí vốn cho các doanh nghiệp Ảnh: Đức Thanh
Tại Tổng công ty Xây dựng Số 1 - CTCP (CC1), doanh thu quý III đạt 4.762,6 tỷ đồng, tăng 89%, trong khi lợi nhuận gộp giảm do giá vốn trên mỗi đồng doanh thu bình quân cao hơn. Cùng đó, chi phí đi vay tăng 48,8%, lên 129,5 tỷ đồng. Lợi nhuận trước thuế quý III vì vậy giảm dù quy mô doanh thu tăng mạnh. Việc mở rộng doanh thu chưa chuyển thành mức tăng tương ứng về hiệu quả, khiến chi phí vốn trở thành khoản chi đáng chú ý.
Khả năng hấp thụ chi phí vốn cũng khác nhau giữa các doanh nghiệp. Công ty cổ phần Bán lẻ Kỹ thuật số FPT (FPT Retail) ghi nhận chi phí đi vay quý III tăng 157,4%, lên 257,1 tỷ đồng. Tuy nhiên, doanh thu tăng 33,7%, lợi nhuận gộp tăng 37,8% và lợi nhuận trước thuế vẫn tăng hơn gấp đôi. Xét về con số tuyệt đối, quy mô lợi nhuận tạo ra từ kinh doanh giúp doanh nghiệp có thêm nguồn bù đắp phần chi phí vốn tăng lên.
Ở Hòa Phát (HPG), chi phí đi vay quý III tăng 118,4%, lên 1.774 tỷ đồng; lũy kế chín tháng đạt 4.627,1 tỷ đồng, tăng 146,3%. Trong khi đó, doanh thu thuần quý III đạt 62.214,2 tỷ đồng, tăng 70,9%, còn lợi nhuận gộp tăng 95,9%, lên 11.922,5 tỷ đồng. Tương tự FPT Retail, dù chi phí đi vay tăng thêm gần 962 tỷ đồng, mức tăng lợi nhuận gộp tạo nguồn bù đắp đáng kể. Hiệu quả kinh doanh cải thiện giúp tăng trưởng lợi nhuận được duy trì.
Thống kê trên hơn 800 doanh nghiệp niêm yết, khoảng 2/3 doanh nghiệp ghi nhận chi phí đi vay tăng trong quý III/2026. Trong 9 tháng đầu năm, tỷ lệ này là cũng vượt hơn 65%. Chi phí lãi vay tăng còn chịu ảnh hưởng của quy mô dư nợ, kỳ hạn vay và việc ghi nhận chi phí, bên cạnh lãi suất.
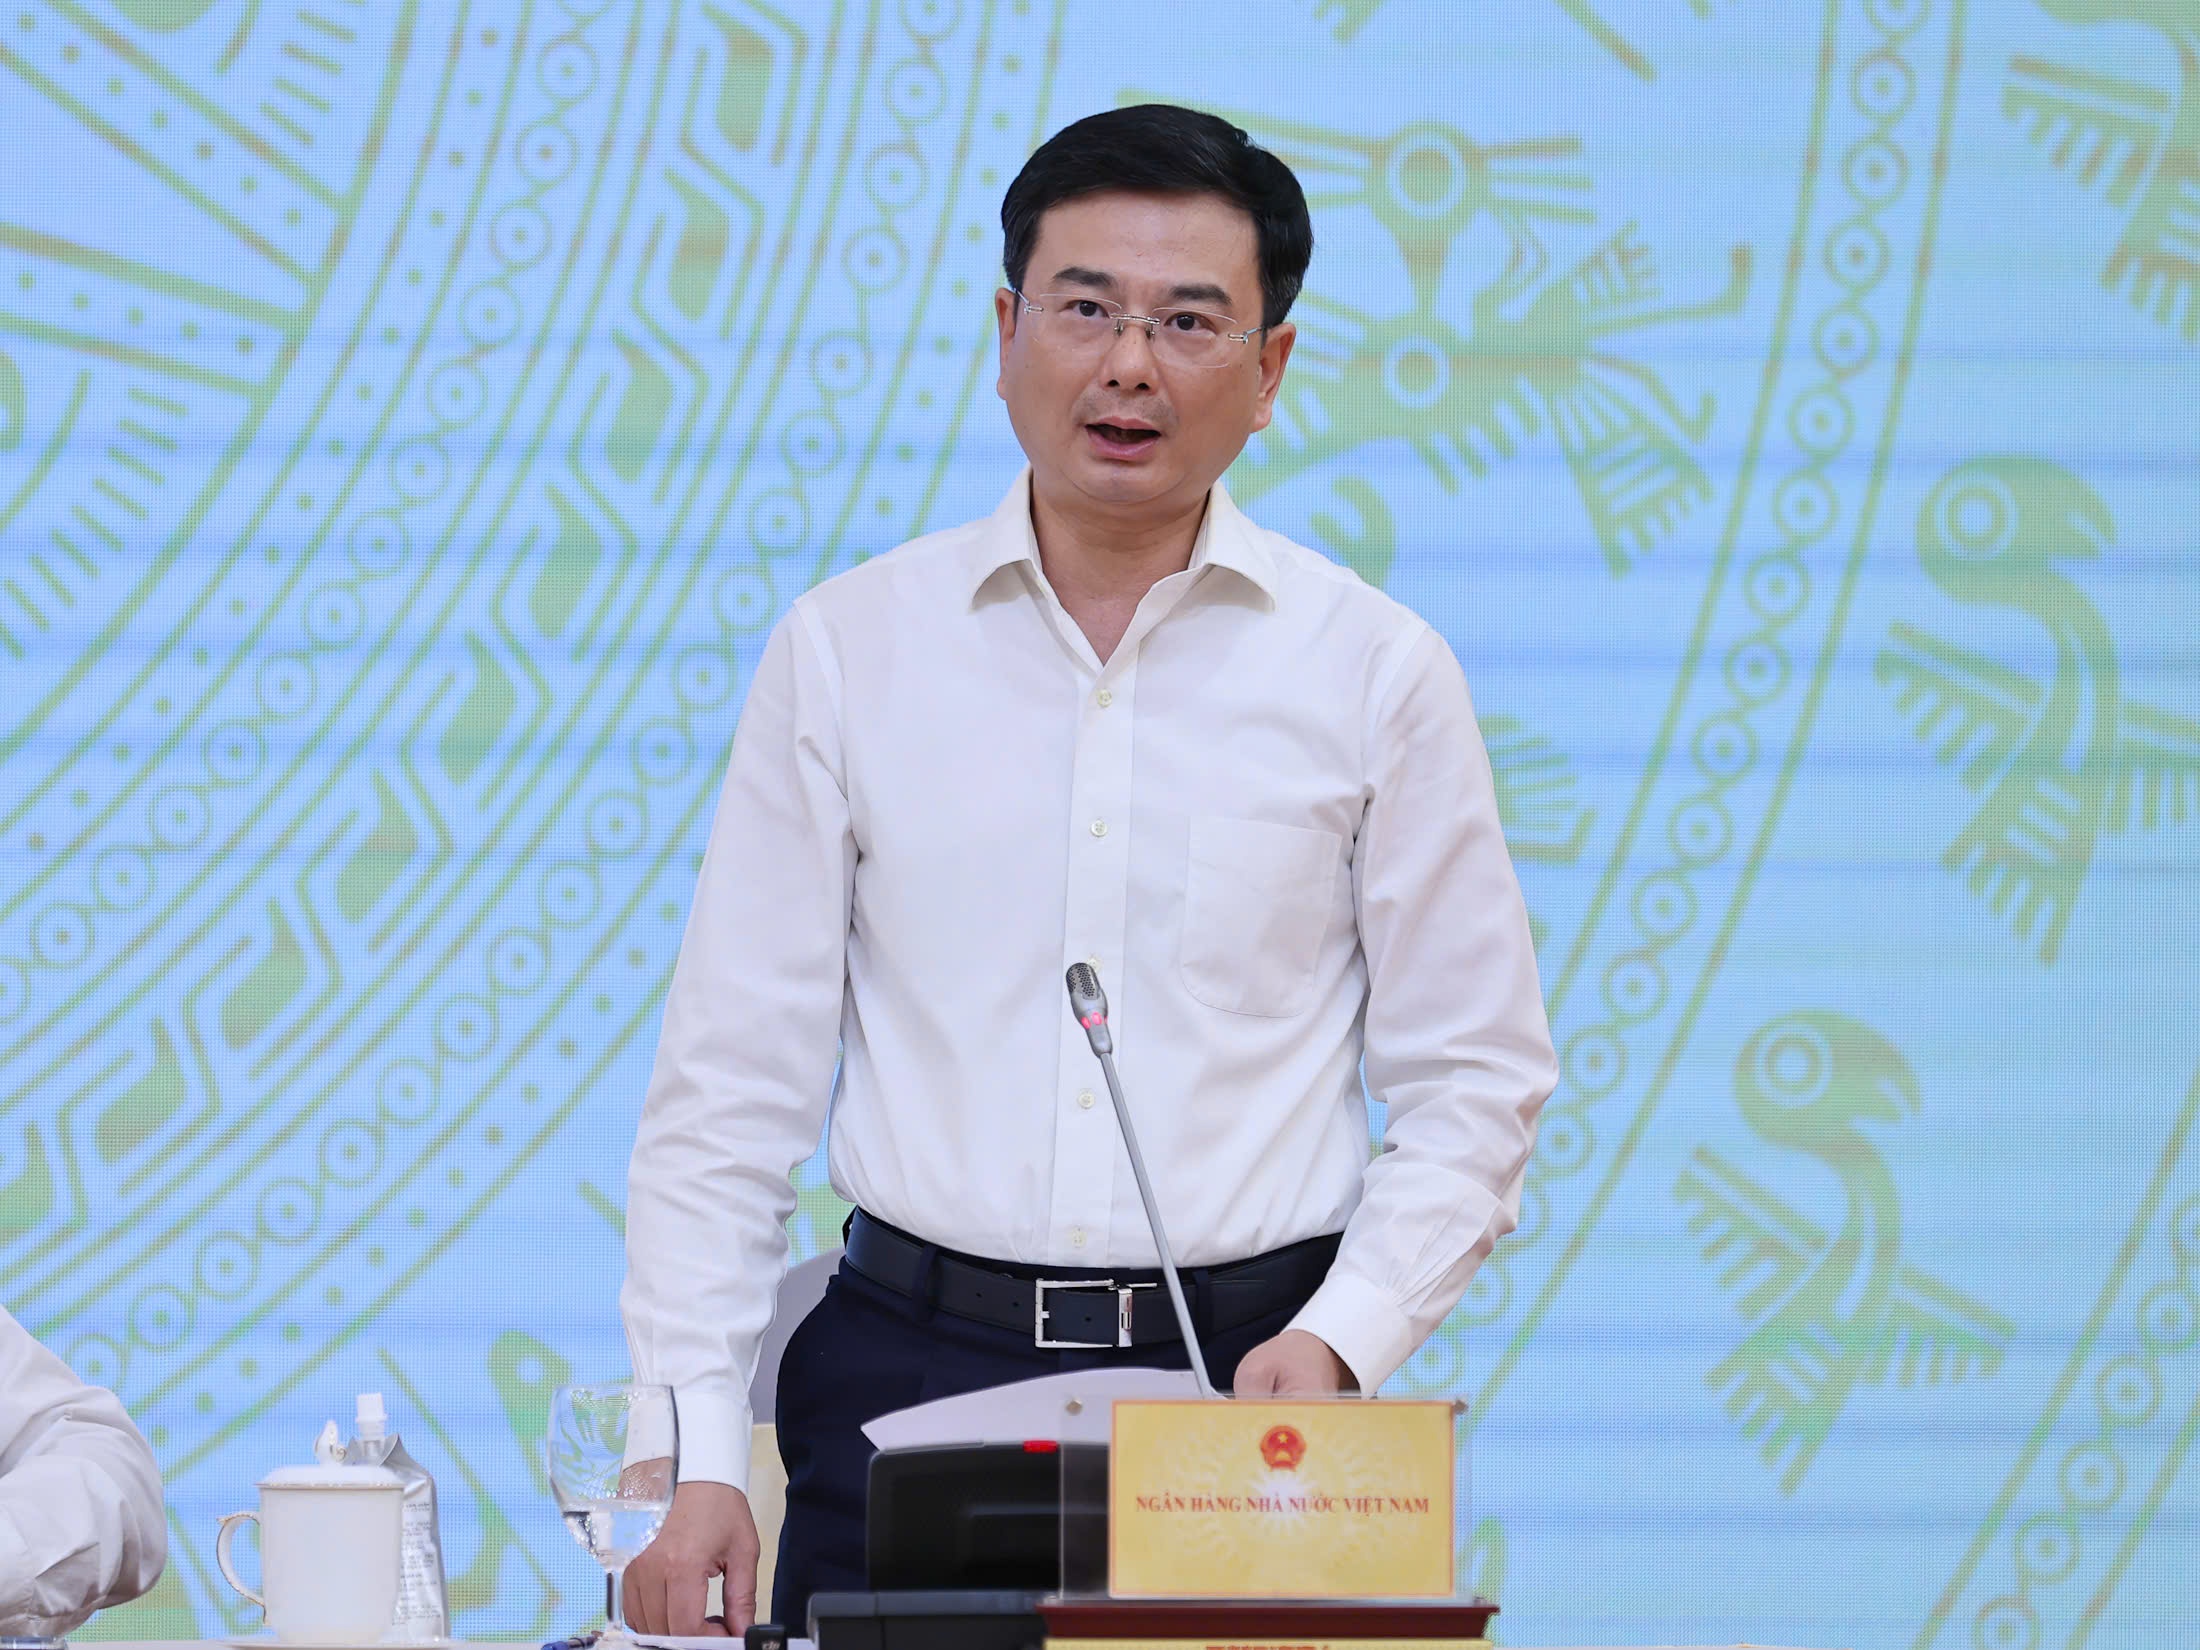
Nhịp giảm lãi suất mở thêm dư địaChuyển biến về lãi suất được ghi nhận rõ hơn trong những ngày đầu tháng 11 vừa qua. Tại họp báo Chính phủ ngày 4/11, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết lãi suất cho vay phát sinh mới bình quân cuối tháng 10 giảm 0,2 - 0,5 điểm phần trăm/năm so với giữa tháng. Lãi suất tiền gửi phát sinh mới bình quân giảm khoảng 0,4 điểm phần trăm/năm, tạo cơ sở giảm chi phí đầu vào của các ngân hàng.
Trước đó, các ngân hàng đã đồng loạt giảm lãi suất tiền gửi niêm yết kỳ hạn từ sáu tháng trở lên. Hơn 20 ngân hàng công bố chương trình tín dụng ưu đãi cho sản xuất, kinh doanh và lĩnh vực ưu tiên, với mức giảm 1,5 - 2 điểm phần trăm/năm.
Nguồn vốn phục vụ giảm lãi suất cũng được bổ sung. Theo Phó Thống đốc Phạm Thanh Hà, ngày 3/11, Ngân hàng Nhà nước thông báo triển khai hoán đổi ngoại tệ sang đồng Việt Nam kỳ hạn sáu tháng. Công cụ này hướng tới hỗ trợ nguồn vốn có kỳ hạn dài hơn cho các tổ chức tín dụng, bên cạnh nghiệp vụ thị trường mở, tái cấp vốn và hoán đổi kỳ hạn ngắn.
Bối cảnh quốc tế đồng thời xuất hiện chuyển động mới. Trong phiên 4/11, giá dầu Brent giảm 8,7%, còn 94,62 USD/thùng khi kết quả bầu cử giữa nhiệm kỳ tại Mỹ củng cố hy vọng chấm dứt xung đột Iran. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm xuống khoảng 4,85%, thấp nhất từ ngày 10/9. Tuy nhiên, thị trường vẫn đánh giá cao khả năng Fed tăng lãi suất tháng 12/2026. Nếu giá năng lượng duy trì thấp hơn, sức ép lạm phát có thể dịu bớt, tạo điều kiện thuận lợi hơn cho việc giảm chi phí vốn.
“Nền tảng huy động vốn vững chắc và chi phí vốn thấp không chỉ giúp giảm áp lực lên NIM mà c̣n cho phép ngân hàng linh hoạt đưa ra mức lăi suất cho vay cạnh tranh để hỗ trợ khách hàng. Trong bối cảnh này, chúng tôi tiếp tục ưu tiên các ngân hàng có chất lượng tài sản tốt và bộ đệm dự pḥng dày để vượt đương đầu với các thách thức phía trước”.
Ông Trương Minh Phương Duy, chuyên gia từ SSI Research
Theo các chuyên gia từ Chứng khoán DSC, mặt bằng lãi suất trong nước bắt đầu hạ nhiệt trong tháng 10/2026, đồng thời thanh khoản hệ thống ổn định hơn. Tuy nhiên, nhu cầu tiền mặt trước Tết, áp lực lạm phát và điều kiện lãi suất quốc tế vẫn là yếu tố cần quan sát, tiếp tục ảnh hưởng đến khả năng hạ nhiệt lãi suất.
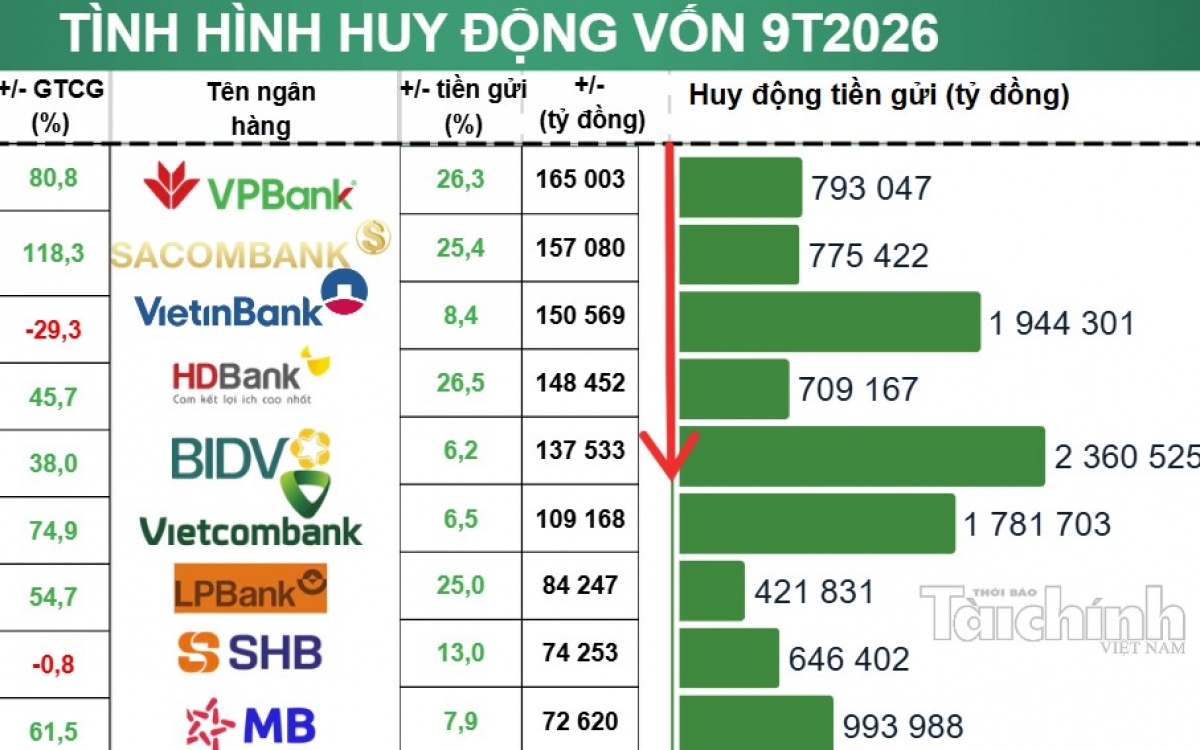
Không riêng các doanh nghiệp, từ phía ngân hàng, chi phí tạo lập nguồn vốn cũng tăng. Theo ông Trương Minh Phương Duy, chuyên gia từ SSI Research, chi phí vốn quý III tại nhóm ngân hàng được SSI theo dõi tăng 47 điểm cơ bản so với quý trước. Tổng huy động đến cuối tháng 9 đạt gần 13,5 triệu tỷ đồng, tăng 12,8% so với đầu năm.
Theo SSI Research, một số ngân hàng sở hữu nền tảng huy động vững chắc và chi phí vốn thấp có thể linh hoạt hơn khi hỗ trợ khách hàng. Tuy nhiên, lợi thế này chỉ tập trung ở một số ngân hàng, khả năng giảm lãi cho khách hàng vì vậy có sự phân hóa. Với các đơn vị còn chịu áp lực đầu vào, giảm lãi cho vay có thể thu hẹp biên lãi thuần. Mức giảm và phạm vi hỗ trợ phụ thuộc khả năng cân đối vốn của từng ngân hàng.
Cơ cấu huy động có ý nghĩa đối với khả năng hỗ trợ lãi suất đối với khách hàng của các ngân hàng. Ngân hàng có thể thu hút vốn qua chứng chỉ tiền gửi mà không trực tiếp nâng lãi suất tham chiếu dùng cho khoản vay thả nổi theo cùng cơ chế. Tuy vậy, huy động được vốn không đồng nghĩa chi phí nguồn vốn đã thấp. Việc giảm lãi cho vay trong khi chi phí đầu vào chưa giảm tương ứng có thể gây sức ép lên biên lãi thuần của các ngân hàng.
Với doanh nghiệp, tác động trước mắt nằm ở những khoản giải ngân mới hoặc dư nợ đến kỳ điều chỉnh lãi suất và đáp ứng điều kiện hỗ trợ. Chi phí vay thấp hơn có thể bổ sung nguồn lực cho doanh nghiệp mua nguyên vật liệu đầu vào, thực hiện đơn hàng và chuẩn bị hàng hóa, đặc biệt cho cao điểm sản xuất cuối năm.
Khả năng dự tính khoản lãi phải trả cũng giúp doanh nghiệp chủ động hơn trong kế hoạch dòng tiền. Nhịp giảm lãi suất cần đi cùng hiệu quả quay vòng vốn và khả năng thu tiền. Khi doanh thu được chuyển thành tiền đúng tiến độ, doanh nghiệp có thêm điều kiện thu hẹp nhu cầu vay, giữ lại lợi nhuận và dành nguồn lực cho kỳ kinh doanh tiếp theo.
Hạ lãi suất huy động, tạo dư địa giảm lãi vay
Theo thông tin Ngân hàng Nhà nước công bố ngày 4/11, hiện 46/46 ngân hàng thương mại đă giảm lăi suất tiền gửi niêm yết kỳ hạn từ sáu tháng trở lên. Nhóm ngân hàng thương mại nhà nước và ngân hàng 100% vốn nước ngoài giảm phổ biến 0,5 điểm phần trăm/năm. Trong khi, nhóm ngân hàng thương mại cổ phần giảm phổ biến 0,5–0,7 điểm phần trăm/năm.
Đợt điều chỉnh tạo cơ sở giảm chi phí huy động, mở dư địa hạ lãi suất cho vay. Tuy nhiên, khả năng lan tỏa sang lãi suất cho vay vì vậy gắn với việc duy trì nguồn vốn ổn định và tiết giảm chi phí ngân hàng.