CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Áp lực lên dòng vốn gia tăng
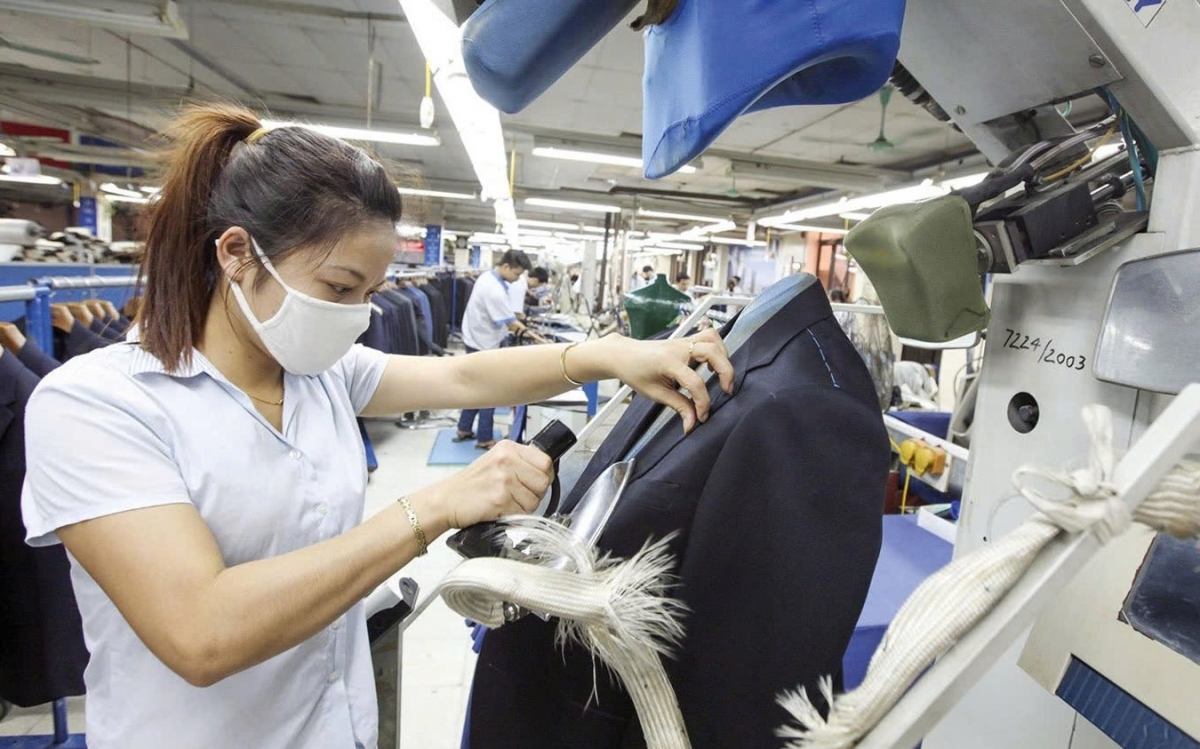
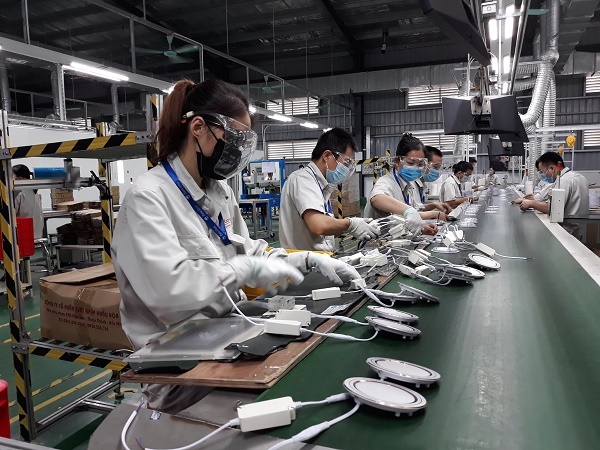
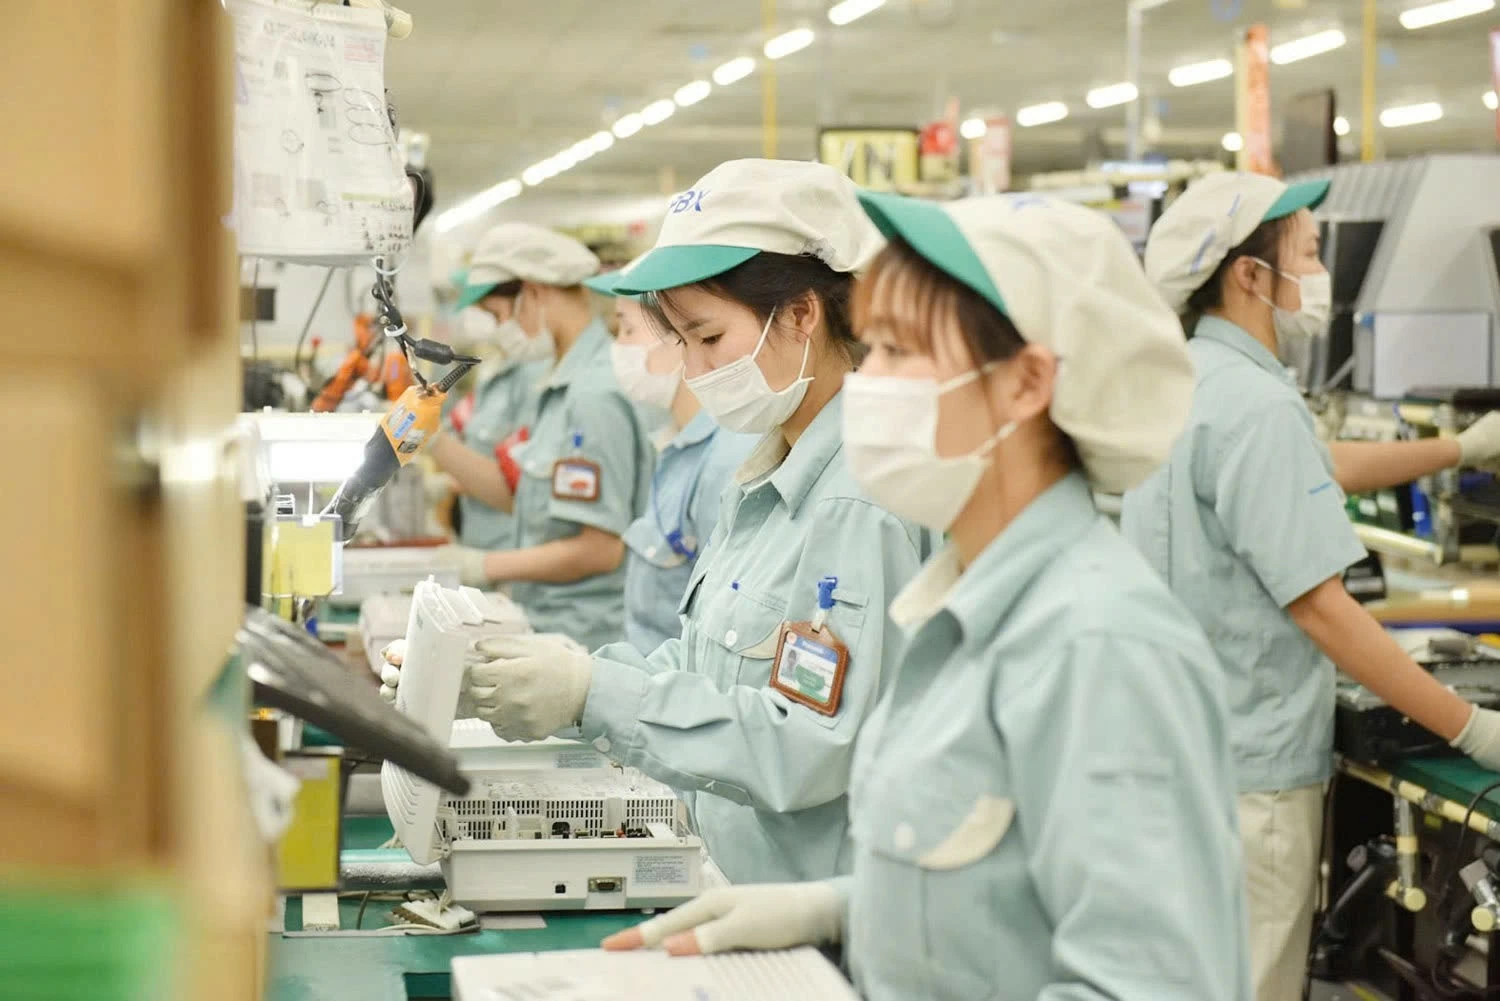 Sản xuất linh kiện điện tử, bo mạch máy tính tại nhà máy Panasonic của Nhật tại khu công nghiệp Thăng Long, Hà Nội. Ảnh: Đức Thanh
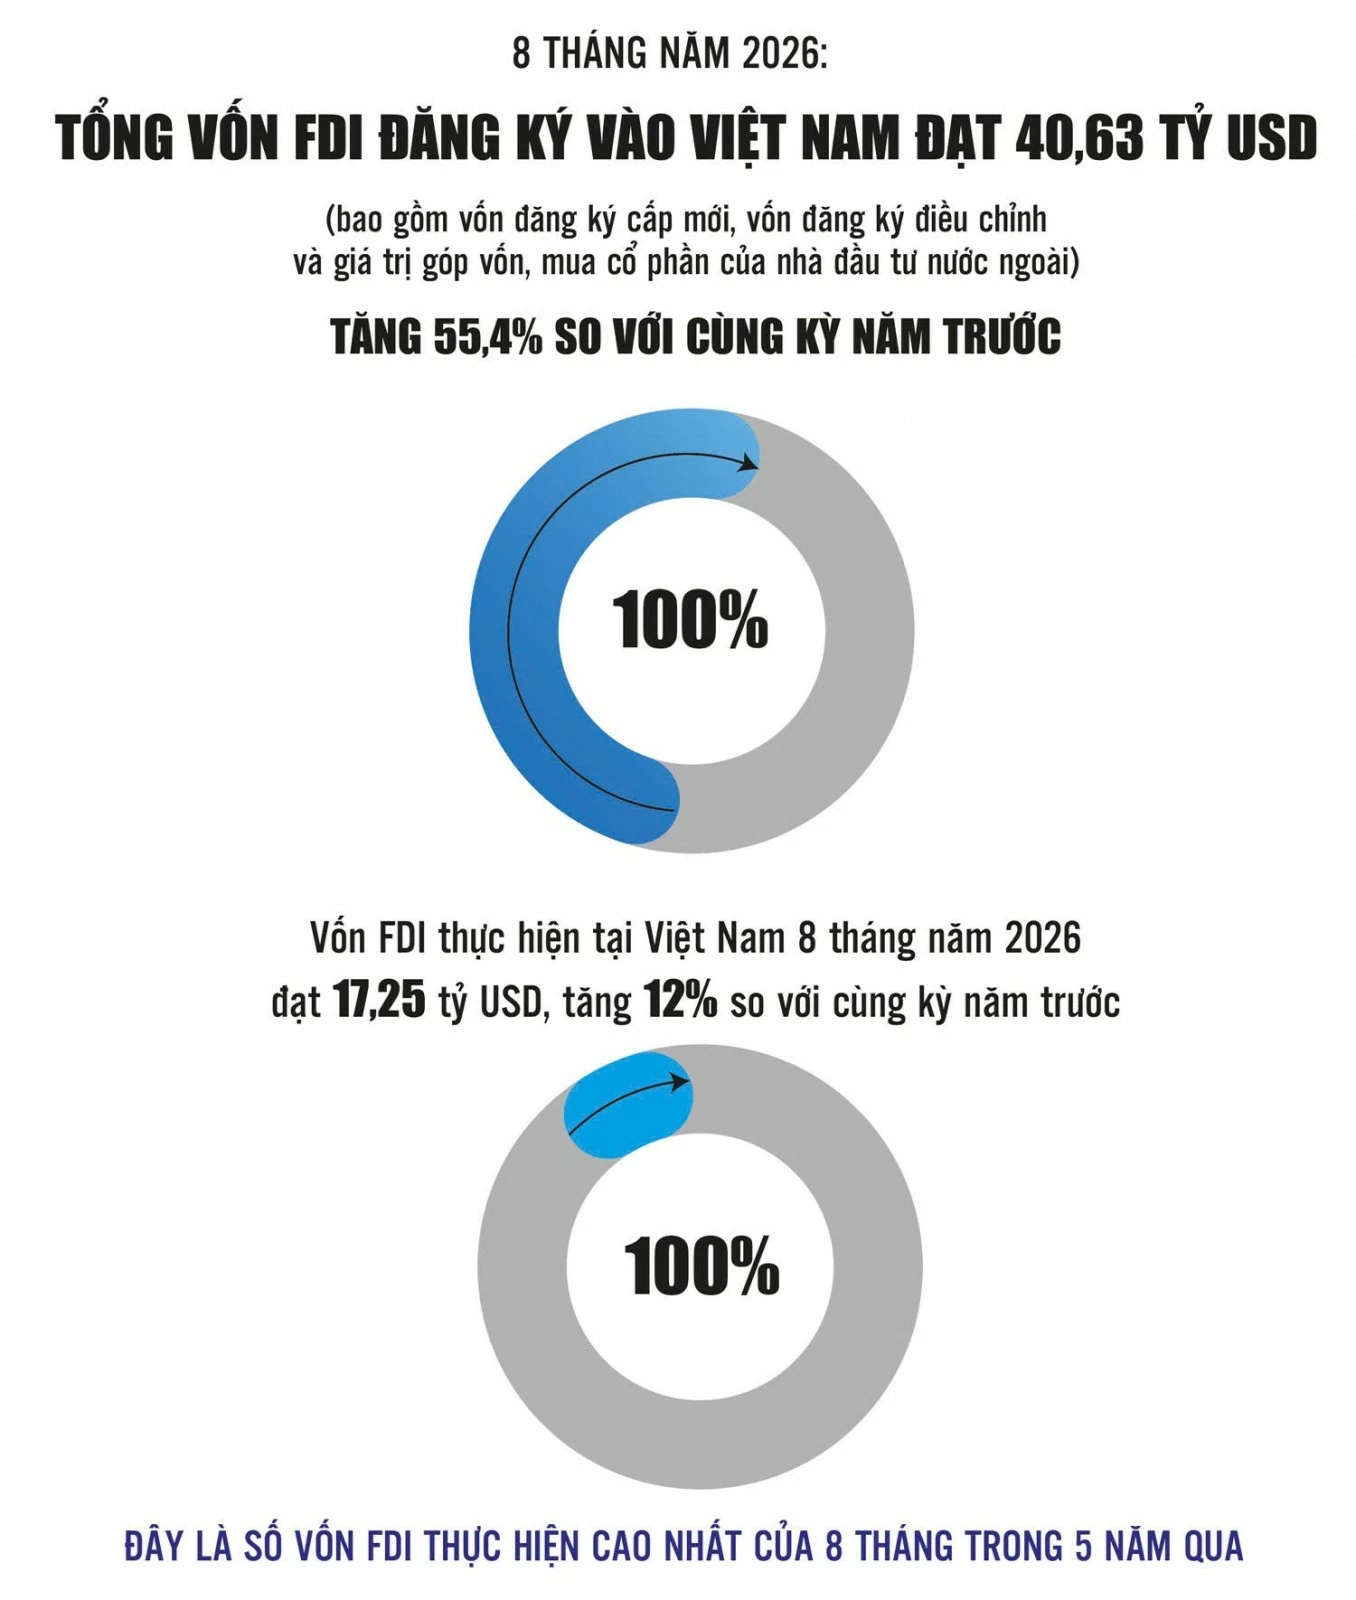 Nguồn: Cục Đầu tư nước ngoài (Bộ Tài chính). Đồ họa: Phương Anh FDI vẫn nhìn vào bài toán dài hạn
Ngày 16/9, Cục Dự trữ Liên bang Mỹ (Fed) thông báo nâng lãi suất tham chiếu thêm 25 điểm cơ bản (0,25%), lên 3,75 - 4%. Đây là lần đầu tiên cơ quan này tăng lãi suất, kể từ tháng 7/2023.
Trước đó, ngày 10/9, Ngân hàng Trung ương châu Âu (EC) quyết định nâng lãi suất tiền gửi thêm 0,25 điểm phần trăm, lên mức 2,5% và sau đó, ngày 18/9, Ngân hàng Trung ương Nhật Bản (BoJ) tăng lãi suất lên 1,25%, mức cao nhất trong hơn 3 thập niên…
Sản xuất linh kiện điện tử, bo mạch máy tính tại nhà máy Panasonic của Nhật tại khu công nghiệp Thăng Long, Hà Nội. Ảnh: Đức Thanh
Theo giới phân tích, các quyết định trên làm gia tăng lo ngại rằng, điều kiện tài chính quốc tế thắt chặt hơn có thể ảnh hưởng đến dòng vốn đầu tư vào các nền kinh tế mới nổi. Khi lãi suất tại Mỹ, châu Âu, Nhật Bản và các nền kinh tế lớn tăng, các nhà đầu tư có thêm lựa chọn giữ tiền ở những tài sản có lợi suất cao hơn tại các thị trường phát triển, khiến chi phí huy động vốn của các nền kinh tế mới nổi tăng lên, làm tăng nguy cơ dòng vốn tháo chạy khỏi các thị trường mới nổi.
Trao đổi về vấn đề này, ông Shantanu Chakraborty - Giám đốc Quốc gia Ngân hàng Phát triển châu Á (ADB) tại Việt Nam cho rằng, lãi suất cao tại Mỹ và các nước phát triển có thể tác động đến dòng vốn FDI, gây sức ép lên tỷ giá và khả năng chống chịu trước các cú sốc bên ngoài. Đây là vấn đề có tính hệ thống đối với nhiều nền kinh tế đang phát triển trong khu vực, trong đó có Việt Nam.
Phân tích rõ hơn, ông Bùi Minh Giáp - Chuyên gia kinh tế trưởng ADB tại Việt Nam cho biết, lãi suất USD tăng sẽ tạo áp lực lên đồng Việt Nam và ảnh hưởng đến tâm lý thị trường. Nếu chênh lệch giữa lãi suất VND và USD thu hẹp quá mức, việc điều hành chính sách tiền tệ của Việt Nam sẽ trở nên khó khăn hơn. Dư địa giảm thêm lãi suất có thể bị hạn chế bởi sức ép đối với tỷ giá.
Về tác động tới dòng vốn đầu tư, theo ông Bùi Minh Giáp, khi tài sản bằng USD mang lại lợi suất hấp dẫn hơn, nhà đầu tư quốc tế có thể thận trọng hơn đối với những thị trường mới nổi.
Tuy vậy, Chuyên gia kinh tế trưởng của ADB tại Việt Nam cũng chỉ rõ, Việt Nam vẫn có một số nền tảng giúp tăng khả năng chống chịu, gồm tăng trưởng kinh tế tích cực, vốn FDI đăng ký và thực hiện đều duy trì tốt, sản xuất công nghiệp tiếp tục tăng, nợ công trong tầm kiểm soát và tỷ giá tương đối linh hoạt. “Lãi suất toàn cầu tăng làm vốn đắt hơn, nhưng không đồng nghĩa làm Việt Nam kém hấp dẫn hơn về FDI” - ông Bùi Minh Giáp nhấn mạnh.
Nguồn: Cục Đầu tư nước ngoài (Bộ Tài chính). Đồ họa: Phương Anh FDI vẫn nhìn vào bài toán dài hạn
Việc Fed, BoJ, ECB nâng lãi suất làm gia tăng sức ép ngắn hạn đối với tỷ giá, dư địa điều hành tiền tệ và tâm lý nhà đầu tư. Tuy nhiên, theo đánh giá của ADB, biến động của một chu kỳ lãi suất chưa phải yếu tố đủ để làm thay đổi căn bản các quyết định đầu tư trung và dài hạn.
Theo ông Shantanu Chakraborty, dòng vốn quốc tế vào Việt Nam thiên về đầu tư trực tiếp nhiều hơn là đầu tư gián tiếp. Các quyết định đầu tư trực tiếp sẽ không phụ thuộc đáng kể vào tính chu kỳ của lãi suất.
Từ góc nhìn hiệu quả đầu tư, ông Bùi Minh Giáp phân tích, nhà đầu tư FDI tính toán chi phí vốn, chi đầu tư ban đầu, chi phí vận hành và lợi nhuận trong dài hạn. Vì vậy, những biến động mang tính chu kỳ của lãi suất khó có thể gây ảnh hưởng đáng kể đến quyết định FDI trong trung và dài hạn, dù nhà đầu tư vẫn có thể có những điều chỉnh trong ngắn hạn.
Ngoài ra, các chuyên gia cho rằng, dòng vốn quốc tế còn phụ thuộc vào triển vọng tăng trưởng, cơ hội đầu tư và diễn biến của thị trường tài chính toàn cầu. Dòng vốn chứng khoán có thể phản ứng rất nhanh với chênh lệch lãi suất, còn FDI thường có độ trễ và phụ thuộc nhiều hơn vào quyết định chiến lược của doanh nghiệp.
Là khoản đầu tư mang tính dài hạn, gắn với nhà máy, công nghệ, chuỗi cung ứng và hoạt động sản xuất kinh doanh, nên FDI thường có độ “dính” với nền kinh tế sở tại cao hơn dòng vốn gián tiếp. Một tập đoàn quyết định xây nhà máy ở Việt Nam thường nhìn vào tổng suất sinh lời của dự án trong 10 - 20 năm, chứ không chỉ căn cứ vào lãi suất tại thời điểm đầu tư.
Thực tế thời gian qua cho thấy, Việt Nam vẫn thu hút dòng vốn nhờ triển vọng tăng trưởng và những cơ hội đầu tư mới dù điều kiện bên ngoài vẫn bất định và xu hướng FDI toàn cầu giảm sút.
Chia sẻ với phóng viên Báo Tài chính - Đầu tư, đại diện một doanh nghiệp FDI cho biết, quyết định đầu tư hoặc mở rộng đầu tư thường được doanh nghiệp cân nhắc trên cơ sở các lợi thế của thị trường và xây dựng kế hoạch từ khá lâu. Vì vậy, những biến động tỷ giá trong ngắn hạn khó có thể khiến doanh nghiệp thay đổi kế hoạch hoặc rút vốn khỏi Việt Nam. Tuy nhiên, biến động tỷ giá vẫn tạo thêm áp lực lên chi phí và bài toán tài chính của doanh nghiệp.
Trước đó, trong cuộc trao đổi với phóng viên, ông Adam Sitkoff, Giám đốc điều hành Hiệp hội Doanh nghiệp Hoa Kỳ (AmCham) tại Việt Nam cũng nhìn nhận, các yếu tố như tỷ giá, lãi suất và thuế quan có thể gây gián đoạn thương mại toàn cầu, nhưng khó có thể ngăn dòng vốn FDI tiếp tục vào Việt Nam hoặc khiến các nhà đầu tư rút khỏi thị trường. Theo ông, doanh nghiệp không thể đơn giản chuyển hướng chuỗi cung ứng từ quốc gia này sang quốc gia khác chỉ trong thời gian ngắn, bởi quá trình này rất tốn kém, đầy thách thức và các doanh nghiệp chỉ thực hiện khi thực sự cần thiết.
Phép thử với năng lực hấp thụ FDI của Việt Nam
FDI là dòng vốn đầu tư dài hạn, chịu tác động mạnh bởi triển vọng tăng trưởng, chi phí sản xuất, chuỗi cung ứng, thị trường và môi trường đầu tư. Tuy nhiên, môi trường lãi suất cao sẽ làm thay đổi bài toán phân bổ vốn của các tập đoàn, khiến cạnh tranh thu hút FDI trở lên gay gắt hơn.
Khi đó, Việt Nam có thể phải cạnh tranh không chỉ bằng chi phí lao động và ưu đãi, mà bằng chất lượng hạ tầng; năng lực cung ứng điện; logistics; chất lượng nhân lực; công nghiệp hỗ trợ; khả năng kết nối với doanh nghiệp trong nước; mức độ ổn định và khả năng dự báo chính sách; tốc độ triển khai dự án.
Lãi suất toàn cầu cao có thể trở thành phép thử đối với năng lực hấp thụ FDI của Việt Nam. Nếu xu hướng lãi suất cao duy trì trong dài hạn, thì khả năng duy trì sức hút đầu tư trong môi trường vốn đắt đỏ sẽ ngày càng phụ thuộc vào việc Việt Nam có thể tạo ra một hệ sinh thái đầu tư đủ hiệu quả, ổn định và có khả năng tạo giá trị cao hay không.