CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Nhập siêu lớn, nhưng FDI đang tạo “nguồn USD đối ứng”
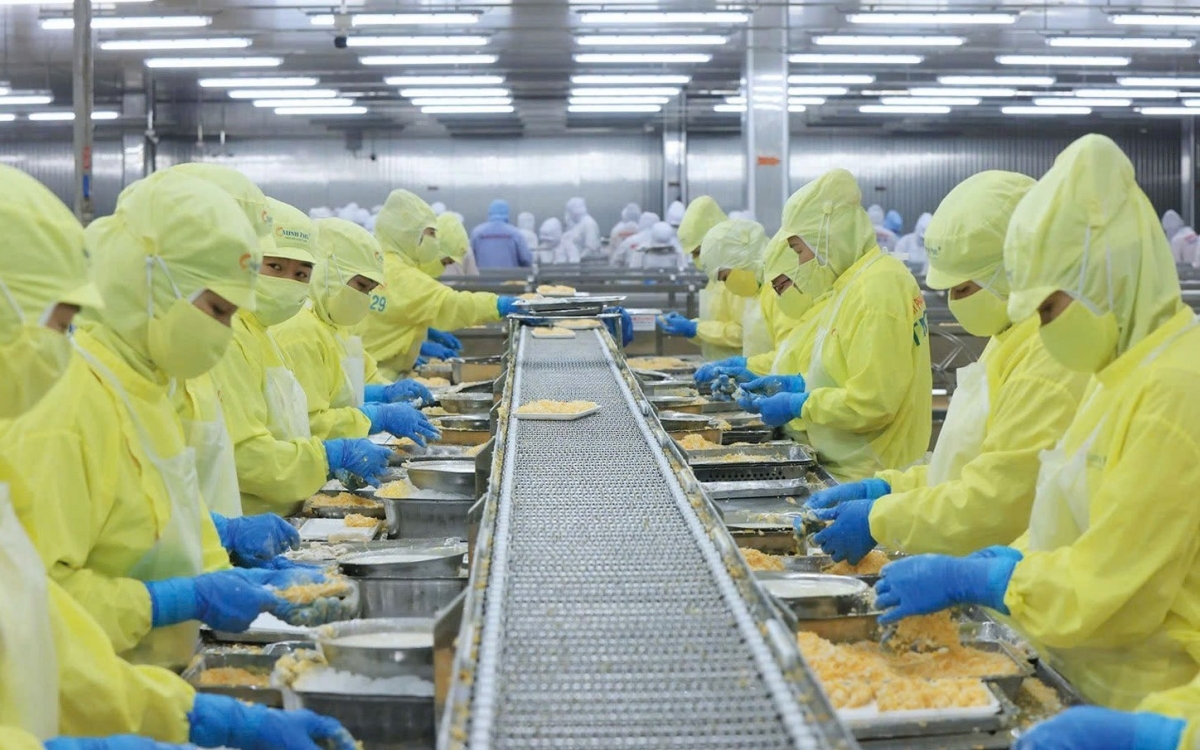
 8 tháng năm 2026, Việt Nam nhập siêu 20,46 tỷ USD. Ảnh: Hải Long
 FDI đang "đỡ" tỷ giá. Ảnh: VNHN
8 tháng năm 2026, Việt Nam nhập siêu 20,46 tỷ USD khi kim ngạch nhập khẩu đạt 395,3 tỷ USD, tăng 35,3%, trong khi xuất khẩu đạt 374,84 tỷ USD, tăng 22,4%. Riêng tháng 8, cán cân thương mại chỉ nhập siêu 0,12 tỷ USD.
Điều đáng chú ý là diễn biến tỷ giá lại không đi cùng chiều với con số nhập siêu. Theo Cục Thống kê, bình quân 8 tháng, chỉ số giá đô la Mỹ tăng 1,31% so với cùng kỳ năm trước; riêng tháng 8 giảm 0,36% so với cùng kỳ và giảm 0,38% so với tháng 12/2025.
Trong khi đó, theo MBS Research, tỷ giá USD/VND liên ngân hàng cuối tháng 8 ở mức 26.083 đồng/USD, giảm 0,8% so với cuối tháng 7 và giảm 0,7% so với đầu năm.
Vì sao nhập siêu lớn nhưng tỷ giá lại không chịu sức ép tương ứng?
Theo VDSC, số liệu xuất nhập khẩu chưa phản ánh đầy đủ diễn biến trên thị trường ngoại hối. Giá trị hàng hóa qua biên giới không đồng nghĩa dòng tiền thanh toán bằng ngoại tệ phát sinh ngay tại thời điểm đó. Muốn đánh giá áp lực tỷ giá cần nhìn vào dòng cung - cầu ngoại tệ thực tế.
TS. Cấn Văn Lực cũng phân tích rằng, nhập siêu có tác động nhất định đến cán cân ngoại tệ và tỷ giá, nhưng không nhiều. Theo ông, cân đối ngoại tệ còn được hỗ trợ bởi chênh lệch lãi suất VND-USD, dòng vốn FDI giải ngân, kiều hối và du lịch quốc tế. Những dòng tiền này góp phần bù đắp nhu cầu ngoại tệ phát sinh từ nhập khẩu, qua đó giúp tỷ giá USD/VND vận động trong biên độ kiểm soát.
Ở góc độ này, FDI đang trở thành một trong những nguồn cung ngoại tệ đáng chú ý.
8 tháng, tổng vốn FDI đăng ký đạt 40,63 tỷ USD, tăng 55,4% so với cùng kỳ. Vốn FDI thực hiện đạt 17,25 tỷ USD, tăng 12% và là mức cao nhất của 8 tháng trong 5 năm qua.
Đáng chú ý, khu vực FDI vẫn xuất siêu 10,14 tỷ USD, trong khi khu vực kinh tế trong nước nhập siêu tới 30,6 tỷ USD. Khu vực FDI cũng chiếm tới 80,1% tổng kim ngạch xuất khẩu với 300,37 tỷ USD.
Như vậy, xét trên cán cân thương mại, khu vực FDI đang tạo ra lượng ngoại tệ đáng kể từ hoạt động xuất khẩu, góp phần bù đắp nhu cầu ngoại tệ của nền kinh tế.
8 tháng năm 2026, Việt Nam nhập siêu 20,46 tỷ USD. Ảnh: Hải Long
Nhưng đây mới chỉ là một mặt của dòng tiền.
Trong 8 tháng, khu vực FDI cũng nhập khẩu tới 290,23 tỷ USD, tăng 40,1%. Chính khu vực này vừa tạo nguồn thu ngoại tệ từ xuất khẩu, vừa phát sinh nhu cầu USD lớn để nhập khẩu máy móc, linh kiện, nguyên vật liệu và các đầu vào sản xuất.
Điểm cần quan tâm vì thế không chỉ là lượng vốn FDI chảy vào, mà là lượng ngoại tệ ròng mà dòng vốn này tạo ra cho nền kinh tế.
Việc khu vực FDI xuất siêu 10,14 tỷ USD có ý nghĩa nhất định đối với cân bằng ngoại tệ. Trong khi đó, 94,1% kim ngạch nhập khẩu của cả nước là tư liệu sản xuất, cho thấy phần lớn nhu cầu USD hiện nay gắn với hoạt động sản xuất, đầu tư và mở rộng năng lực kinh tế.
Nguồn USD từ FDI có đủ bền để giữ tỷ giá?Nếu FDI là một trong những nguồn cung ngoại tệ quan trọng, câu hỏi tiếp theo là: Liệu dòng tiền này có đủ lớn và đủ ổn định để tạo “tấm đệm” cho tỷ giá trong những tháng cuối năm hay không?
Thực tế, FDI không phải nguồn ngoại tệ duy nhất đang hỗ trợ thị trường.
Trao đổi với báo chí mới đây, Chuyên gia Đào Hồng Châu cho rằng việc doanh nghiệp gia tăng vay vốn nước ngoài rồi bán USD lấy VND có thể làm tăng lượng ngoại tệ bán ra thị trường, qua đó góp phần giảm giá USD. Theo ông, tỷ giá ổn định cũng có tác động tích cực tới khả năng thu hút và giữ chân dòng vốn ngoại khi nhà đầu tư giảm bớt lo ngại về rủi ro tiền đồng mất giá.
Còn chuyên gia Nguyễn Thế Minh nhận định nguồn cung ngoại tệ đang được hỗ trợ bởi tín dụng ngoại tệ, hoạt động vay vốn nước ngoài của doanh nghiệp và ngân hàng, cùng dòng vốn FDI giải ngân. Theo ông, tỷ giá ổn định giúp giảm áp lực lên lạm phát, các cân đối vĩ mô và nghĩa vụ nợ bằng ngoại tệ.
Như vậy, diễn biến tỷ giá hiện nay không chỉ phụ thuộc vào cán cân thương mại mà còn chịu tác động từ nhiều dòng ngoại tệ khác nhau. Đây cũng là lý do nhập siêu tăng nhưng USD không nhất thiết tăng giá tương ứng.
Tuy nhiên, không nên xem đây là trạng thái có thể mặc nhiên kéo dài.
Số liệu 8 tháng cho thấy nhập khẩu của khu vực FDI tăng tới 40,1%, cao hơn tốc độ tăng 26,9% của xuất khẩu khu vực này. Một mặt, điều này phản ánh hoạt động sản xuất và đầu tư đang mở rộng; mặt khác, nó cho thấy nhu cầu ngoại tệ phục vụ nhập khẩu đầu vào vẫn rất lớn.
Trong bối cảnh vốn FDI thực hiện tiếp tục tăng và khu vực FDI vẫn duy trì trạng thái xuất siêu, dòng ngoại tệ từ khu vực này có thêm cơ sở để đóng vai trò hỗ trợ cân đối ngoại tệ. Tuy nhiên, mức độ hỗ trợ thực tế còn phụ thuộc vào diễn biến nhập khẩu và các dòng ngoại tệ khác.
VDSC cũng lưu ý rằng áp lực tỷ giá chỉ thực sự xuất hiện khi các dòng ngoại tệ phát sinh trên thị trường. Do đó, chỉ nhìn vào con số nhập siêu để đánh giá sức ép tỷ giá có thể dẫn tới một bức tranh chưa đầy đủ.
FDI đang "đỡ" tỷ giá. Ảnh: VNHN
Ở thời điểm hiện tại, nguồn cung ngoại tệ từ FDI giải ngân, vay nước ngoài và các dòng vốn khác đang tạo ra một vùng đệm cho thị trường ngoại hối. Cùng với đó, diễn biến đồng USD quốc tế cũng đang góp phần làm giảm áp lực lên USD/VND.
Dù vậy, “tấm đệm” này chỉ thực sự bền vững nếu dòng vốn FDI tiếp tục chuyển hóa thành năng lực sản xuất, xuất khẩu và giá trị gia tăng tại Việt Nam.
Nói cách khác, áp lực tỷ giá không đến từ Việt Nam nhập siêu bao nhiêu, mà quan trọng hơn là nền kinh tế đang có những nguồn ngoại tệ nào để bù đắp cho nhập siêu và những nguồn đó có bền vững hay không.
Với FDI, tín hiệu hiện nay tương đối tích cực khi vốn giải ngân đạt mức cao nhất trong 5 năm và khu vực này vẫn xuất siêu hơn 10 tỷ USD. Nhưng việc nhập khẩu của khối FDI tăng tới 40,1% cũng cho thấy nguồn USD này đang vận động theo cả hai chiều.
Vì vậy, FDI đang “đỡ” tỷ giá, nhưng để trở thành điểm tựa dài hạn, điều quan trọng hơn vẫn là khả năng chuyển hóa dòng vốn ngoại thành năng lực tạo ngoại tệ ròng cho Việt Nam.