CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
 Thị trường Trái phiếu Xanh: Tăng chất, giảm lượng. Ảnh: MXH
Theo Báo cáo “Thị trường Trái phiếu Xanh Việt Nam 2025: Đánh giá và Triển vọng” do FiinRatings thực hiện với sự đánh giá chuyên môn và đóng góp kỹ thuật của Viện Tăng trưởng Xanh Toàn cầu (GGGI) Việt Nam, năm 2025, thị trường trái phiếu xanh và trái phiếu bền vững tại Việt Nam ghi nhận tổng giá trị phát hành 3.407 tỷ đồng qua 5 giao dịch, giảm đáng kể so với mức 10.325 tỷ đồng qua 6 giao dịch của năm 2024. Tuy nhiên, cả 5 giao dịch trong năm đều được đánh giá độc lập trước phát hành và đáp ứng các tiêu chuẩn quốc tế.
FiinRatings đánh giá diễn biến này phản ánh xu hướng “tăng chất, giảm lượng”. Thay vì chỉ nhìn vào giá trị phát hành, thị trường đang cho thấy sự thay đổi về chất lượng tổ chức phát hành, cấu trúc sản phẩm và yêu cầu minh bạch thông tin.
Từ mở rộng quy mô sang nâng chuẩn thị trườngMột trong những thay đổi đáng chú ý của thị trường năm 2025 là sự tham gia ngày càng rõ nét của các doanh nghiệp phi tài chính. Trước đây, trái phiếu xanh chủ yếu gắn với các tổ chức tài chính, nhưng các giao dịch mới cho thấy công cụ này đang từng bước mở rộng sang tài chính dự án, hạ tầng và các hoạt động sản xuất có yếu tố môi trường rõ ràng.
Trong tổng giá trị trái phiếu xanh phát hành bằng nội tệ năm 2025, các tổ chức tài chính vẫn chiếm gần 79%. Phần còn lại thuộc lĩnh vực sản xuất và quản lý nước, lần lượt khoảng 12% và 9%.
Điều này cho thấy “xanh” trên thị trường trái phiếu đang dần được chuyển từ một thông điệp về định hướng phát triển bền vững thành một yêu cầu có thể kiểm chứng thông qua khung phát hành, tiêu chí lựa chọn dự án, quản lý dòng tiền và báo cáo sau phát hành.
Theo FiinRatings, Khung Trái phiếu Xanh (GBF) là tài liệu nền tảng để nhà đầu tư đánh giá mức độ phù hợp của một giao dịch với các nguyên tắc tài chính xanh. Ý kiến độc lập từ bên thứ hai sau đó đóng vai trò xác nhận bên ngoài về chất lượng của khung này. Nếu thiếu một GBF đáng tin cậy và đánh giá độc lập tương ứng, trái phiếu khó có thể tạo được sự thuyết phục đối với các nhà đầu tư tổ chức.
Một điểm đáng chú ý khác là kỳ hạn. Các giao dịch năm 2025 có kỳ hạn từ 2 năm đối với VCB, 5 năm đối với MSB đến 7 năm đối với Miza, phần lớn dưới 7 năm. Tuy nhiên, FiinRatings cho rằng cơ cấu này phản ánh đặc điểm của các tổ chức phát hành trong năm hơn là một xu hướng mang tính cấu trúc. Các ngân hàng thường có nhu cầu kỳ hạn ngắn hơn để phù hợp với cơ cấu nguồn vốn, trong khi các dự án hạ tầng có nhu cầu vốn dài hơn.
Đáng chú ý, trái phiếu dự án xanh kỳ hạn 20 năm của Xuân Mai – Hà Nội, trong khuôn khổ chương trình tài chính xanh AquaOne, nằm trong số những trái phiếu doanh nghiệp có kỳ hạn dài nhất tại Việt Nam trong hơn một thập kỷ. Giao dịch này cho thấy trái phiếu xanh có thể mở rộng vai trò từ công cụ huy động vốn của các tổ chức tài chính sang tài trợ cho những dự án hạ tầng có vòng đời dài.
Đây có thể là một trong những giá trị quan trọng hơn của trái phiếu xanh đối với thị trường vốn Việt Nam: không nhất thiết tạo ra một khối lượng phát hành lớn ngay lập tức, nhưng có khả năng mở ra cấu trúc vốn và kỳ hạn mà các dự án xanh, đặc biệt là hạ tầng.
Nếu trái phiếu xanh mới ở giai đoạn đầu nhưng tín dụng xanh lại đang có quy mô lớn hơn đáng kể. Đến cuối năm 2025, dư nợ tín dụng xanh đạt khoảng 780.000 tỷ đồng, tăng gần 15% so với năm trước và tương đương 4,2% tổng dư nợ của nền kinh tế. Con số này tăng mạnh so với khoảng 60.000 tỷ đồng năm 2015. Trong cơ cấu tín dụng xanh, năng lượng tái tạo và năng lượng sạch chiếm trên 37%, tiếp theo là nông nghiệp xanh với hơn 29%.
Khoảng cách giữa tín dụng xanh và trái phiếu xanh cho thấy hệ thống ngân hàng vẫn đang đóng vai trò chủ đạo trong cung ứng vốn cho quá trình chuyển đổi xanh. Tuy nhiên, khi nhu cầu vốn cho các dự án năng lượng, hạ tầng, sản xuất sạch và kinh tế tuần hoàn tăng lên, thị trường vốn sẽ cần đảm nhận vai trò lớn hơn, đặc biệt đối với các dự án có nhu cầu vốn dài hạn.
Theo World Bank, Việt Nam cần khoảng 368 tỷ USD tài chính xanh và chuyển đổi đến năm 2040, trong đó gần một nửa dự kiến đến từ khu vực tư nhân và năng lượng tái tạo là một trong những lĩnh vực có nhu cầu vốn lớn nhất.
Như vậy, quy mô 3.407 tỷ đồng trái phiếu xanh và bền vững phát hành trong năm 2025 vẫn còn rất nhỏ so với nhu cầu vốn dài hạn của nền kinh tế. Nhưng bài toán của thị trường không chỉ nằm ở việc tăng lượng phát hành.
Một thị trường trái phiếu xanh phát triển cần đồng thời giải quyết ba vấn đề: xác định rõ dự án nào thực sự “xanh”, tạo niềm tin cho nhà đầu tư về việc sử dụng vốn và hình thành một cơ sở nhà đầu tư đủ lớn để hấp thụ các giao dịch dài hạn. Đây cũng là lý do chất lượng của từng giao dịch có thể quan trọng không kém quy mô.
Chính sách tạo thêm động lựcMột loạt chính sách mới đang tạo nền tảng cho giai đoạn tiếp theo của tài chính xanh.
Đáng chú ý là Quyết định 21 về Danh mục phân loại xanh, được FiinRatings đánh giá là bước tiến quan trọng trong việc chuẩn hóa cách xác định dự án đủ điều kiện tiếp cận tài chính xanh. Danh mục này xác định 45 loại hình dự án thuộc 7 nhóm ngành, kèm các ngưỡng môi trường và yêu cầu tuân thủ.
Cùng với đó, Nghị quyết 198 đưa ra cơ chế hỗ trợ lãi suất 2%/năm đối với các khoản vay cho dự án xanh, kinh tế tuần hoàn hoặc đáp ứng tiêu chuẩn ESG. Đây là tín hiệu cho thấy chính sách đang chuyển dần từ việc thừa nhận tài chính xanh về mặt nguyên tắc sang tạo ra những ưu đãi tài chính cụ thể hơn.
Luật Thuế thu nhập doanh nghiệp 2025 cũng bổ sung cơ chế miễn thuế đối với thu nhập từ lãi trái phiếu xanh, thu nhập từ chuyển nhượng trái phiếu xanh lần đầu sau phát hành, cũng như thu nhập từ chuyển nhượng tín chỉ carbon và chứng chỉ giảm phát thải.
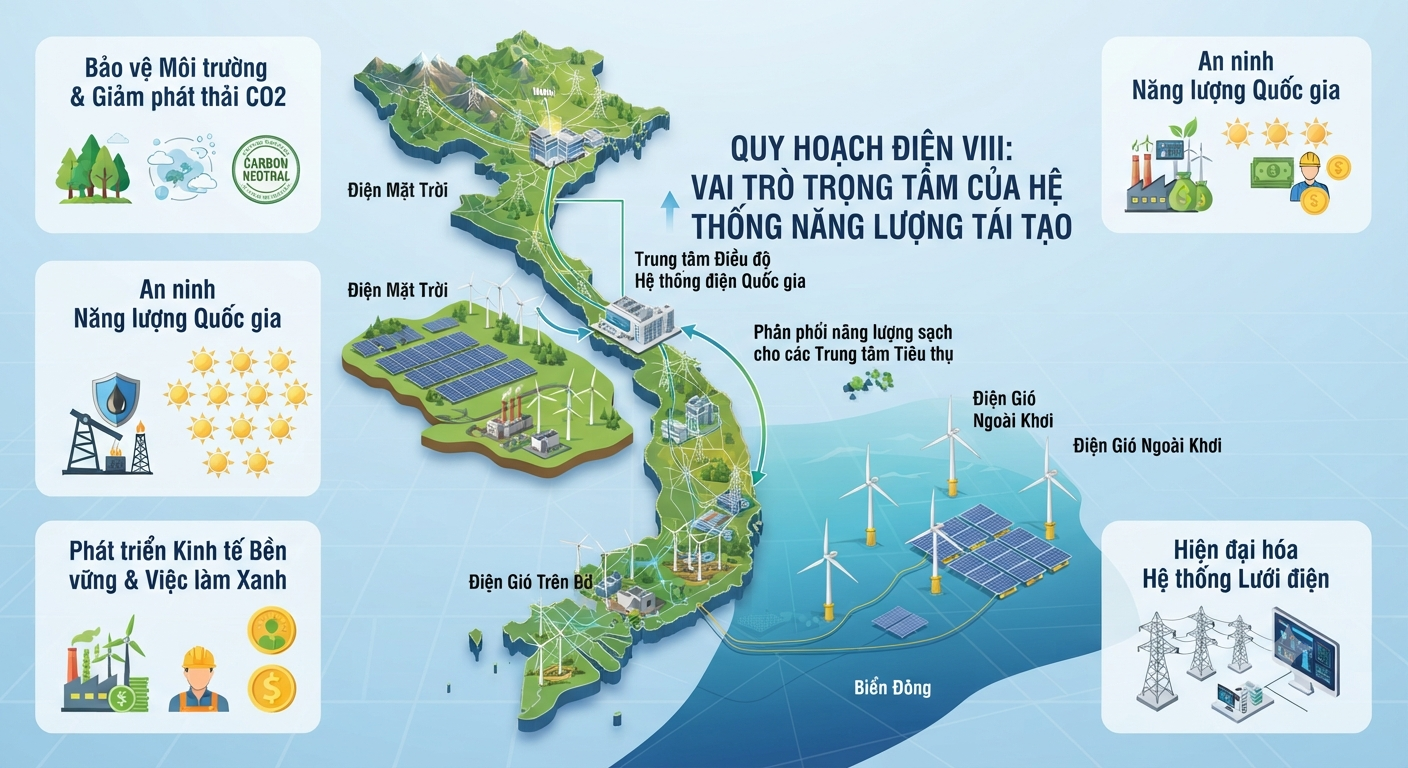
Cơ chế mua bán điện trực tiếp (DPPA) theo các Nghị định 57 và 58 cũng mở thêm không gian cho doanh nghiệp năng lượng tái tạo và khách hàng sử dụng điện lớn xây dựng các hợp đồng dài hạn, qua đó tạo thêm cơ sở cho các dự án chuyển dịch năng lượng tiếp cận nguồn vốn tư nhân.
Tuy nhiên, chính sách vẫn cần thời gian để chuyển thành giao dịch thực tế. FiinRatings chỉ ra rằng các hướng dẫn thực thi chi tiết theo Quyết định 21 chưa hoàn thiện, khiến tổ chức phát hành còn lúng túng trong quá trình áp dụng. Khả năng tiếp cận các chương trình tín dụng ưu đãi cũng chưa đồng đều và hiện thuận lợi hơn đối với các doanh nghiệp lớn, có nền tảng vốn tốt.
Đây là điểm có thể quyết định tốc độ mở rộng của thị trường trong những năm tới: chính sách càng rõ, chi phí tuân thủ càng có thể dự đoán, doanh nghiệp càng dễ chuẩn bị dự án và nhà đầu tư càng có cơ sở đánh giá.
Trong bối cảnh nhu cầu tài chính xanh và chuyển đổi lên tới hàng trăm tỷ USD trong dài hạn, câu chuyện của thị trường sẽ không chỉ là có bao nhiêu trái phiếu được phát hành mỗi năm. Quan trọng hơn là bao nhiêu dự án đủ chuẩn được đưa vào thị trường vốn, bao nhiêu doanh nghiệp có khả năng đáp ứng chuẩn công bố thông tin, và liệu dòng vốn dài hạn trong nước và quốc tế có được kết nối hiệu quả với những dự án đó hay không.