CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
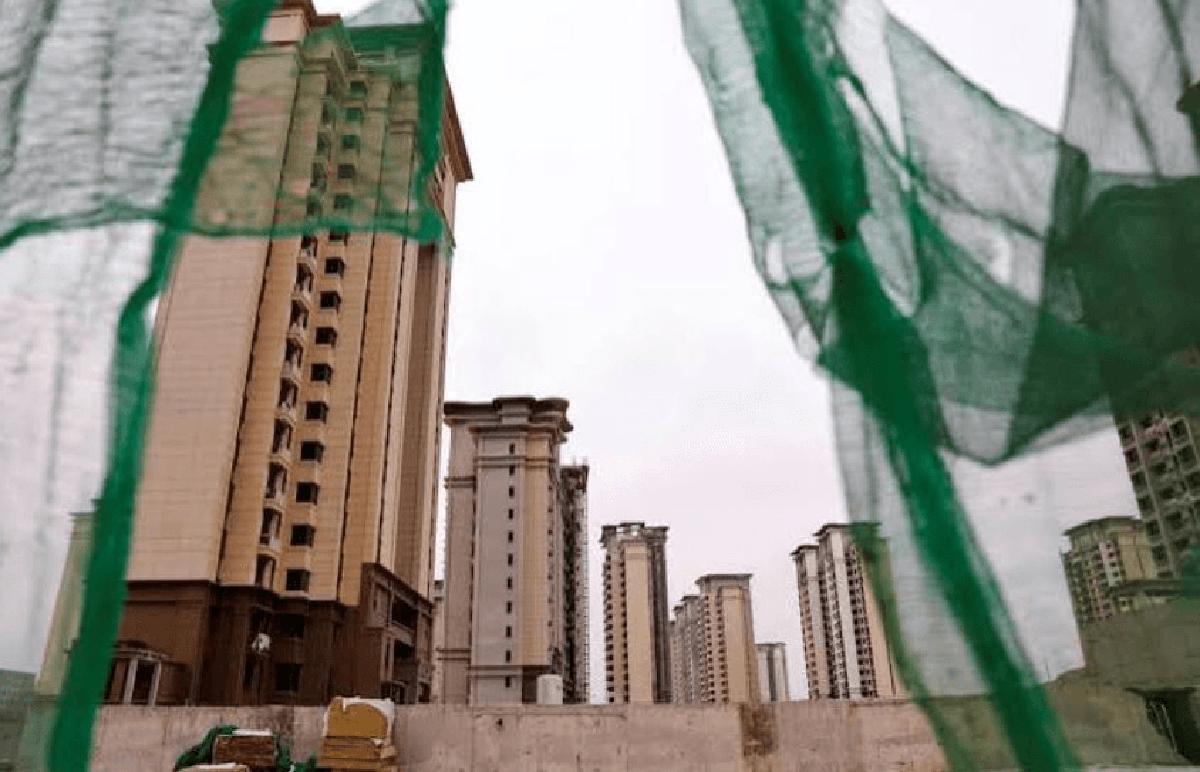
 Các chủ đầu tư dự án đang giãn tiến độ thanh toán để kích cầu. Ảnh minh họa: Liên Thượng.
Thay vì trực tiếp hạ giá, nhiều chủ đầu tư bất động sản đang lựa chọn kéo dài lịch thanh toán, hỗ trợ lãi suất và đưa ra các ưu đãi tài chính để thúc đẩy giao dịch.
Theo báo cáo thị trường quý III/2026 của Avison Young Việt Nam, tại phân khúc nhà ở thấp tầng TP.HCM, một số chủ đầu tư áp dụng chính sách thanh toán kéo dài 3–5 năm, với mức thanh toán mỗi tháng chỉ khoảng 1–1,5% giá trị sản phẩm. Một số chính sách còn có ưu đãi tương đương 15–20% thông qua voucher dành cho khách hàng thanh toán sớm.
Động thái này diễn ra khi lãi suất vay mua nhà thả nổi được Avison Young ghi nhận ở mức 12–15%/năm, trong khi tỷ suất sinh lời cho thuê nhà phố chỉ khoảng 2–3%/năm, còn căn hộ nội đô TP.HCM khoảng 3–4%/năm.
Chênh lệch lớn giữa chi phí vay và lợi suất cho thuê khiến những nhà đầu tư sử dụng đòn bẩy tài chính thận trọng hơn. Trong khi đó, người mua có sẵn tiền mặt ngày càng chiếm ưu thế trong việc lựa chọn và thương lượng giá.
Giữ giá bán, kéo dài thời gian thu tiềnTheo Knight Frank Việt Nam, thị trường căn hộ TP.HCM mở rộng ghi nhận 7.534 căn được tiêu thụ trong quý III, với tỷ lệ hấp thụ 45%. Nhu cầu chủ yếu được hỗ trợ bởi các sản phẩm bình dân, trung cấp tại Bình Dương (cũ) cùng những chính sách thanh toán linh hoạt của chủ đầu tư.
Riêng khu vực TP.HCM trước sáp nhập, lượng căn hộ tiêu thụ đạt 2.493 căn, tăng 40% so với quý trước. Giá chào bán sơ cấp bình quân vẫn tăng 3%, đạt 4.210 USD/m², chủ yếu do nguồn cung mới tập trung ở phân khúc hạng sang, siêu sang.
Tại Hà Nội, thị trường diễn biến kém tích cực hơn. Lượng căn hộ tiêu thụ giảm 40% theo quý, còn 2.960 căn. Tỷ lệ hấp thụ chỉ đạt 38%, khi mặt bằng giá cao và lãi suất vay tiếp tục ảnh hưởng đến quyết định mua nhà.
Dữ liệu từ hai đơn vị nghiên cứu cho thấy, trong khi sức mua trở nên chọn lọc, giá chào bán sơ cấp vẫn được duy trì ở mức cao. Vì vậy, chính sách tài chính đang trở thành một công cụ cạnh tranh quan trọng bên cạnh vị trí, chất lượng và pháp lý dự án.
Một trường hợp cụ thể là Phú Mỹ Hưng Harmonie tại khu vực Bình Dương (cũ). Theo thông tin công bố trên website Phú Mỹ Hưng, dự án triển khai lịch thanh toán kéo dài 29 tháng. Người mua thanh toán 20% khi ký hợp đồng, 30% tiếp theo được chia thành nhiều đợt, mỗi đợt khoảng 3–4%. Đến khi nhận nhà, khách hàng thanh toán thêm 45%, còn 5% được thực hiện theo quy định về cấp giấy chứng nhận.
Doanh nghiệp cũng công bố chính sách hỗ trợ lãi suất 0% và ân hạn nợ gốc đến thời điểm nhận nhà, dự kiến vào quý IV/2028.
Cách tổ chức lịch thanh toán này cho phép người mua phân bổ nghĩa vụ tài chính trong thời gian dài hơn, giảm lượng vốn tự có phải huy động ngay khi ký hợp đồng.
Ở phân khúc nhà ở thấp tầng, Avison Young ghi nhận các chủ đầu tư cũng có xu hướng duy trì giá niêm yết, thay vì giảm trực tiếp, do áp lực chi phí đất đai, xây dựng và vốn đầu tư.
Trong khi đó, thị trường thứ cấp bắt đầu xuất hiện những giao dịch phải thương lượng giảm giá. Tại TP.HCM, một số sản phẩm chưa hoàn thiện pháp lý hoặc hết thời hạn ưu đãi lãi suất chịu áp lực giảm 5–10%. Tại Hà Nội, mức giảm thương lượng ở một số trường hợp sử dụng đòn bẩy tài chính được ghi nhận khoảng 5–12%.
Sự khác biệt giữa hai thị trường phản ánh thực tế rằng, chủ đầu tư có thể giữ giá công bố bằng cách điều chỉnh điều kiện thanh toán, trong khi người bán thứ cấp chịu áp lực trả nợ thường phải linh hoạt hơn về giá.
Tuy nhiên, kéo dài thời hạn thanh toán không đồng nghĩa với việc người mua được giảm tổng chi phí sở hữu. Giá bán theo từng phương án, các khoản hỗ trợ lãi suất và ưu đãi thanh toán sớm có thể tạo ra những khác biệt đáng kể.
Bài toán dòng tiền phía sau chính sách bán hàngViệc kéo dài thời gian thanh toán giúp người mua giảm áp lực tài chính trước mắt, nhưng đồng thời đặt ra yêu cầu lớn hơn đối với khả năng cân đối vốn của chủ đầu tư. Những biến động trên báo cáo tài chính bán niên 2026 cho thấy năng lực huy động vốn và chuyển doanh số thành dòng tiền đang có sự khác biệt đáng kể giữa các doanh nghiệp bất động sản.
Tại CTCP Đầu tư Nam Long (HoSE: NLG), khoản người mua trả tiền trước đạt gần 2.937 tỷ đồng vào cuối tháng 6, tăng khoảng 14% so với đầu năm. Tuy nhiên, dòng tiền thuần từ hoạt động kinh doanh trong sáu tháng âm hơn 1.087 tỷ đồng, trong khi tiền và tương đương tiền giảm 44%, còn khoảng 3.768 tỷ đồng.
Dù vậy, Nam Long vẫn duy trì khoảng 2.432 tỷ đồng đầu tư tài chính ngắn hạn. Tổng hai khoản tiền và đầu tư tài chính ngắn hạn xấp xỉ 6.200 tỷ đồng, cao hơn dư nợ vay gần 5.196 tỷ đồng.
Trong báo cáo ngày 19/8, Chứng khoán Shinhan Việt Nam đánh giá Nam Long đang đối mặt với rủi ro tiến độ bán hàng và thu tiền, cũng như thời gian chuyển hóa quỹ đất thành doanh thu, dòng tiền và lợi nhuận có thể kéo dài hơn dự kiến.
Đến tháng 9, Vietcap tiếp tục điều chỉnh giảm 21% dự báo tổng doanh số bán bất động sản Nam Long giai đoạn 2026–2028, đồng thời nâng giả định chi phí vốn bình quân gia quyền thêm 1 điểm phần trăm.
Tại CTCP Đầu tư và Kinh doanh Nhà Khang Điền (HoSE: KDH), khoản người mua trả tiền trước giảm gần 38%, từ khoảng 648 tỷ đồng xuống 399 tỷ đồng. Trái lại, dư nợ vay tăng thêm hơn 6.500 tỷ đồng, đạt gần 16.659 tỷ đồng vào cuối tháng 6.
Hàng tồn kho của doanh nghiệp tăng hơn 6.200 tỷ đồng, lên 29.488 tỷ đồng, trong khi dòng tiền kinh doanh sáu tháng âm khoảng 1.480 tỷ đồng. Sự gia tăng nợ vay và hàng tồn kho diễn ra cùng quá trình mở rộng đầu tư, trong đó có các giao dịch M&A và phát triển dự án mới.
Trong khi đó, CTCP Bluemarq Group (HoSE: DXG) ghi nhận hơn 8.077 tỷ đồng người mua trả tiền trước, tăng 31% sau sáu tháng. Tuy nhiên, dòng tiền kinh doanh vẫn âm khoảng 330 tỷ đồng, còn hàng tồn kho đạt gần 15.985 tỷ đồng.
Báo cáo ngày 14/9 của Vietcap điều chỉnh giãn tiến độ doanh số bán bất động sản tại dự án The Privé sang giai đoạn 2026–2028, thay vì 2026–2027 như dự báo trước. Đơn vị phân tích cũng nâng giả định chi phí vốn, phản ánh sự thận trọng hơn về triển vọng tài chính và kinh doanh của doanh nghiệp.
Những số liệu trên chưa đủ để khẳng định các chương trình thanh toán dài hạn khiến dòng tiền chủ đầu tư suy giảm. Tuy nhiên, chúng cho thấy trong bối cảnh chi phí vốn cao và tiến độ bán hàng phân hóa, khả năng duy trì nguồn vốn để phát triển dự án ngày càng quan trọng.
Theo báo cáo ngành công bố đầu tháng 10, MBS dự báo tỷ lệ hấp thụ bất động sản trong nửa cuối năm 2026 chỉ khoảng 40–50%, giảm 10 điểm phần trăm so với cùng kỳ, khi lãi suất cao tiếp tục tác động đến nhu cầu mua nhà.