CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Nhiều dòng chảy đổi chiều, “khoảng cách” vẫn chưa lấp đầy
Một thông tin khiến giới phân tích khá bất ngờ, đó là tín dụng tăng 8,38% so với cuối năm 2025, trong khi huy động vốn tăng tới 8,77%. Thoạt nhìn, hiếm khi huy động đuổi kịp, thậm chí vượt tốc độ tăng tín dụng. Tuy nhiên, đằng sau con số này cần được nhìn kỹ hơn, bởi đây mới là mức tăng của tín dụng và huy động bằng VND, trong khi quy mô tuyệt đối chưa được công bố.
Bức tranh thay đổi đáng kể khi tính cả ngoại tệ. Tín dụng ngoại tệ tăng tới 47,73%; trong khi huy động ngoại tệ giảm 1,58%. Sự lệch pha này khiến tổng dư nợ tín dụng đối với nền kinh tế đến ngày 22/8 tăng 9,71%, vẫn nhanh hơn mức tăng 7,97% của huy động vốn.
Đồ họa: Tư liệu
Dù vậy, huy động vốn đang tăng tốc thêm 2,22 điểm phần trăm trong khoảng ba tuần, trong khi tín dụng chỉ tăng thêm 0,73 điểm phần trăm.
Xu hướng dòng tiền quay trở lại hệ thống phần nào được nhìn thấy từ diễn biến lãi suất. Chia sẻ gần đây, theo ông Vũ Minh Trường - Phó Tổng Giám đốc VPBank, mặt bằng lãi suất huy động trên thị trường 1 gần đây phổ biến khoảng 8,5 - 9%/năm. Với chênh lệch giữa lãi suất VND và ngoại tệ lên tới 5 điểm phần trăm, dòng tiền có xu hướng quay trở lại hệ thống ngân hàng.
Bình luận rõ hơn về sự dịch chuyển này, ông Đỗ Thanh Tùng - Trưởng phòng cao cấp Trung tâm Phân tích Công ty Chứng khoán Rồng Việt (VDSC) cho rằng, mức tăng tốc này không đến từ một nguyên nhân đơn lẻ, mà là kết quả cộng hưởng của hai dòng chảy cùng đổi chiều trong tháng 8.
Ông Tùng phân tích, thứ nhất, tiền mặt quay trở lại hệ thống, đây là yếu tố mang tính cấu trúc và là yếu tố quan trọng nhất.
“Khoảng trống” được lấp bằng nguồn vốn kém ổn định
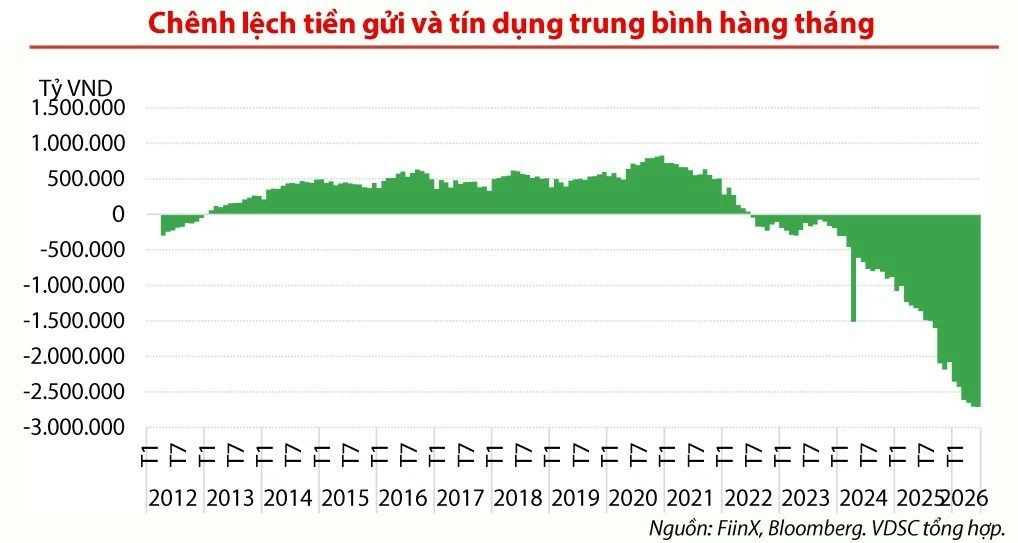
“Gốc rễ nằm ở chênh lệch giữa cung và cầu vốn, chứ không nằm ở ý chí điều hành. Khoảng cách khoảng 2,5 triệu tỷ đồng giữa tín dụng và huy động thị trường 1 được tài trợ bằng các nguồn kém ổn định hơn tiền gửi dân cư: vốn thị trường liên ngân hàng, tiền gửi Kho bạc, giấy tờ có giá và gần đây là các khoản vay hợp vốn quốc tế. Chừng nào khoảng cách đó chưa được thu hẹp về mặt cấu trúc, tiền gửi vẫn là nguồn vốn khan hiếm và các ngân hàng khó có thể hạ lãi suất một cách ổn định”.
Ông Đỗ Thanh Tùng - Trưởng phòng cao cấp Trung tâm Phân tích VDSC.
Thống kê của Ngân hàng Nhà nước cho thấy, tỷ trọng tiền mặt trong lưu thông trên tổng phương tiện thanh toán tăng lên vùng đỉnh trên 12% tháng 2/2026, khi một bộ phận hộ kinh doanh và người dân giữ tiền ngoài hệ thống. Đến tháng 6/2026, lùi về quanh 10% và nhiều khả năng tiếp tục xu hướng giảm.
“Nguyên nhân đến từ việc các kênh đầu tư tài sản “ngoài hệ thống” đang được các cơ quan chức năng kiểm soát chặt chẽ hơn, đồng thời hiệu suất cũng kém hấp dẫn đi rõ rệt: chênh lệch giữa giá vàng SJC và giá thế giới đang ở vùng thấp trong lịch sử, tỷ giá USD trên thị trường tự do thậm chí thấp hơn tỷ giá chính thức, trong khi lãi suất tiền gửi VND vẫn ở mặt bằng cao” - ông Tùng nêu quan điểm.
Thứ hai, về chính sách tài khóa, chính sách giãn thời gian nộp các loại thuế, tiền thuê đất, với tổng quy mô khoảng 125.000 tỷ đồng có hiệu lực từ tháng 6/2026 làm giảm tốc độ hút tiền về Kho bạc.
Số liệu của Cục Thống kê cũng cho thấy, tháng 8, ngân sách nhà nước chuyển sang chi ròng, kéo thặng dư lũy kế 8 tháng xuống 415.000 tỷ đồng, từ hơn 470.000 tỷ đồng cuối tháng 7. “Đây là lượng tiền chảy thẳng vào hệ thống ngân hàng thương mại” - chuyên gia VDSC nhận định.
Ông Phạm Xuân Hòe - nguyên Phó Viện trưởng Viện Chiến lược Ngân hàng cũng cho rằng, khi lãi suất huy động tăng lên, nguồn vốn có thể chuyển từ những kênh khác như: vàng và chứng khoán, trở lại ngân hàng.
Ngoài ra, một phần đáng kể tiền gửi tăng đến từ lãi nhập gốc, chứ không hoàn toàn là dòng tiền mới vào hệ thống.
Thanh khoản “dễ thở” hơn, nhưng “cơn khát” vốn chưa quaTrước những tín hiệu tích cực từ phía huy động, câu hỏi đặt ra là liệu thanh khoản hệ thống đã thực sự cải thiện?
Theo góc nhìn của chuyên gia phân tích VDSC, hệ thống “dễ thở” hơn và có thể kỳ vọng vào sự phục hồi từng bước của huy động tiền gửi, nhưng thanh khoản chưa thể gọi là dồi dào.
Ông Đỗ Thanh Tùng cho rằng, ở phía tích cực, các tín hiệu là rõ ràng và đồng thuận. Theo đó, chênh lệch giữa tăng trưởng huy động và tín dụng thu hẹp hơn 230.000 tỷ đồng ngay tháng 8; lãi suất liên ngân hàng qua đêm giảm về vùng thấp nhất 2 năm, dù quy mô lưu hành trên thị trường mở (OMO) không quá cao, khoảng 250.000 tỷ đồng.
Tuy nhiên, cần nhìn cả phần chưa được giải quyết, đó là chênh lệch lũy kế giữa dư nợ tín dụng (khoảng 20,4 triệu tỷ đồng) và huy động vốn (khoảng 17,8 triệu tỷ đồng) vẫn ở mức khoảng 2,5 triệu tỷ đồng. Nguồn tiền gửi nội tại của nền kinh tế từ thị trường 1, mặc dù tốt lên trong thời gian gần đây, vẫn chưa thực sự cải thiện một cách cấu trúc.
Thực tế này dẫn đến kết quả về cấu trúc đường cong của lãi suất liên ngân hàng, khi lãi suất qua đêm xuống thấp 1 - 3% tuần đầu tháng 9, trong khi kỳ hạn 3 tháng vẫn quanh 7 - 8%. “Đường cong dốc như vậy cho thấy hệ thống dư thừa thanh khoản tức thời, nhưng vẫn thiếu nguồn vốn ổn định, có kỳ hạn” - chuyên gia VDSC lưu ý.
Cũng theo chuyên gia Phạm Xuân Hòe, áp lực thanh khoản của hệ thống ngân hàng chưa hẳn đã giảm bớt hoàn toàn.
Vòng quay tiền tệ còn khoảng 0,55 - 0,65 lần, thấp hơn đáng kể so với giai đoạn trước. "Những năm còn công tác tại Ngân hàng Nhà nước, chỉ tiêu này thường ở mức hơn 1 lần, khi giảm cũng còn khoảng 0,8 - 0,9 lần” - ông Hòe lưu ý.
Vòng quay tiền tệ giảm sâu khiến thanh khoản khó dồi dào, hạn chế dư địa giảm lãi suất, trong khi nhu cầu vốn, đặc biệt vốn trung, dài hạn cho các dự án lớn, vẫn rất cao.
Áp lực càng rõ khi tín dụng đang “phình” nhanh hơn so với quy mô nền kinh tế. Từ khoảng 3 triệu tỷ đồng năm 2012, dư nợ tín dụng hiện đã vượt 20 triệu tỷ đồng, tăng 6 - 7 lần, trong khi GDP chỉ tăng khoảng 3 lần. Tỷ lệ tín dụng/GDP được dự báo lên tới 155% vào cuối năm nay.
Khi những vấn đề “gốc rễ” và áp lực vĩ mô vẫn hiện hữu, việc “cơi nới” một số giới hạn từ phía nhà điều hành cũng khó giải tỏa áp lực thanh khoản và tạo đủ dư địa đáp ứng nhu cầu vốn ngày càng lớn.
Lãi suất huy động khó giảm, cuộc đua huy động vẫn âm ỉ
Khảo sát biểu lãi suất niêm yết các ngân hàng ngày 10/9 cho thấy, gần một tháng sau cuộc họp ngày 13/8 giữa lãnh đạo Chính phủ, Ngân hàng Nhà nước và các ngân hàng thương mại, mặt bằng lãi suất huy động gần như “lặng sóng", khả năng giảm diện rộng ngày càng hạn chế. Diễn biến này trái ngược với đợt giảm khá ồ ạt sau cuộc họp đầu tiên với tân Thống đốc cách đó 4 tháng.
Đơn cử, sau ngày 13/8, Hong Leong giảm mạnh nhất 0,5 điểm phần trăm kỳ hạn 6 và 12 tháng, còn 6,3% và 6,5%/năm. VCBNeo và LPBank chỉ giảm 0,1 điểm phần trăm một số kỳ hạn, song vẫn nhỉnh hơn đầu tháng; trong khi SeABank đã điều chỉnh trước cuộc họp. Trái lại, tính từ đầu tháng 8, VPBank và UOB lần lượt tăng 0,2 và 0,3 điểm phần trăm lãi suất kỳ hạn 6 và 12 tháng, cùng lên 6%/năm.
Cùng với đó, lãi suất huy động thực tế vẫn “vênh” đáng kể so với niêm yết, kỳ hạn 12 tháng phổ biến 8,8 - 9,5%/năm, cho thấy áp lực huy động vốn vẫn cao.
Dù thanh khoản cải thiện và lãi suất liên ngân hàng hạ nhiệt, lãi suất huy động trên thị trường 1 vẫn khá “nóng”. Theo lãnh đạo VPBank, nguyên nhân là các ngân hàng có xu hướng củng cố nguồn vốn huy động từ dân cư và doanh nghiệp, nhằm cải thiện các chỉ số thanh khoản theo quy định, cũng như các chuẩn mực quốc tế.