CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Hàng loạt khoản vay hợp vốn trị giá hàng trăm triệu đến hơn 1 tỷ USD được ký kết hoặc đang thu xếp trong năm 2026 cho thấy vốn ngoại đang trở thành một cấu phần ngày càng đáng kể trong chiến lược nguồn vốn của các ngân hàng thương mại trong nước.
VPBank đã ký khoản vay hợp vốn liên kết bền vững 1,44 tỷ USD, kỳ hạn 3 năm, với 15 định chế tài chính quốc tế. HDBank tiếp đó hoàn tất khoản vay xã hội hợp vốn 721 triệu USD. Techcombank đang thu xếp khoản vay khoảng 1 tỷ USD, gồm 600 triệu USD kỳ hạn 3 năm và 400 triệu USD kỳ hạn 4 năm. Theo tổng hợp từ Chứng khoán Yuanta, quy mô các khoản vay hợp vốn quốc tế đã ký và đang triển khai tại một số ngân hàng tư nhân từ đầu năm vào khoảng 3,4 tỷ USD.
Dòng vốn quốc tế vì thế không còn chỉ là giải pháp bổ sung thanh khoản trong ngắn hạn, mà đang được các ngân hàng sử dụng như một công cụ để tái cơ cấu nguồn vốn. Tuy nhiên, lợi ích này đi kèm chi phí, rủi ro tỷ giá và nghĩa vụ trả nợ trong tương lai.
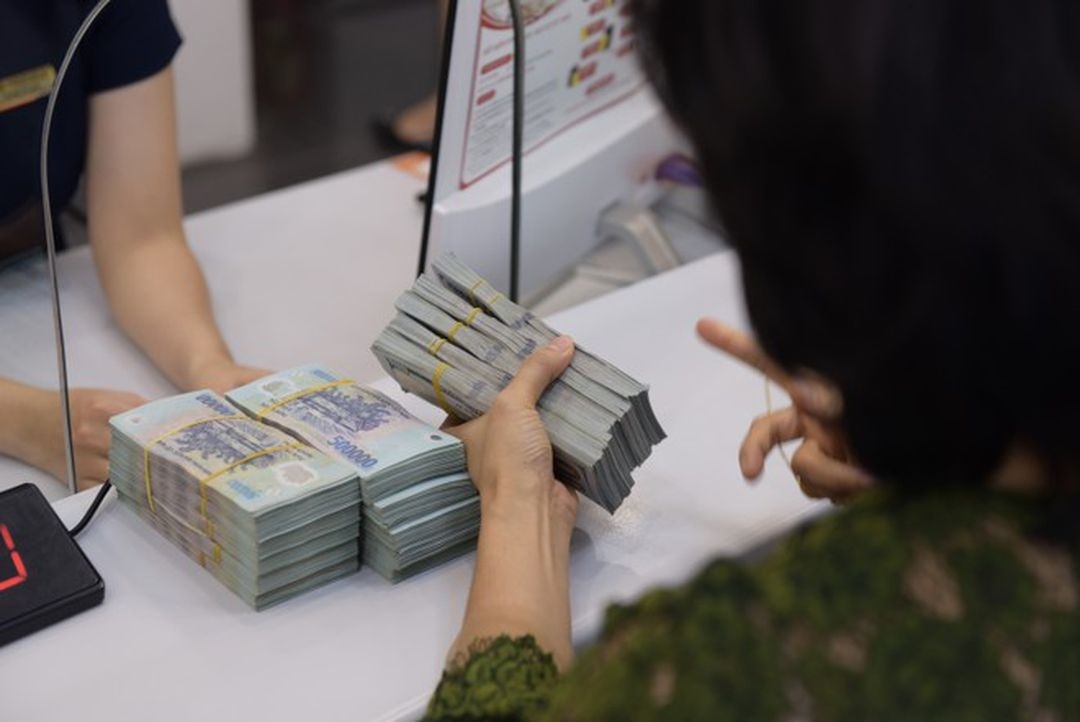
 Ngân hàng rốt ráo 'săn' vốn ngoại. Ảnh: NĐTMua thêm kỳ hạn, mở rộng "rổ" nguồn vốn
Điểm đáng chú ý nhất của xu hướng vay nước ngoài hiện nay không nằm ở việc ngân hàng có thêm USD, mà ở việc ngân hàng mua được kỳ hạn.
Báo cáo của FiinGroup cho thấy bài toán vốn dài hạn của Việt Nam đang rất lớn, với khoảng trống có thể lên tới 20–30 tỷ USD mỗi năm để duy trì tốc độ tăng trưởng cao. Trong khi đó, gần 90% nguồn vốn huy động của hệ thống ngân hàng là ngắn hạn, còn gần một nửa dư nợ tín dụng có kỳ hạn trung và dài hạn. Tỷ lệ tín dụng/GDP đã lên khoảng 146% cuối năm 2025, khiến khả năng tiếp tục dựa chủ yếu vào tín dụng ngân hàng để đáp ứng nhu cầu vốn dài hạn ngày càng hạn chế.
Đây là lý do các khoản vay nước ngoài kỳ hạn 3–5 năm có giá trị lớn đối với ngân hàng. Thay vì phải liên tục cạnh tranh tiền gửi ngắn hạn để tài trợ cho tài sản dài hạn, ngân hàng có thể bổ sung một nguồn vốn có kỳ hạn dài hơn và chủ động hơn.
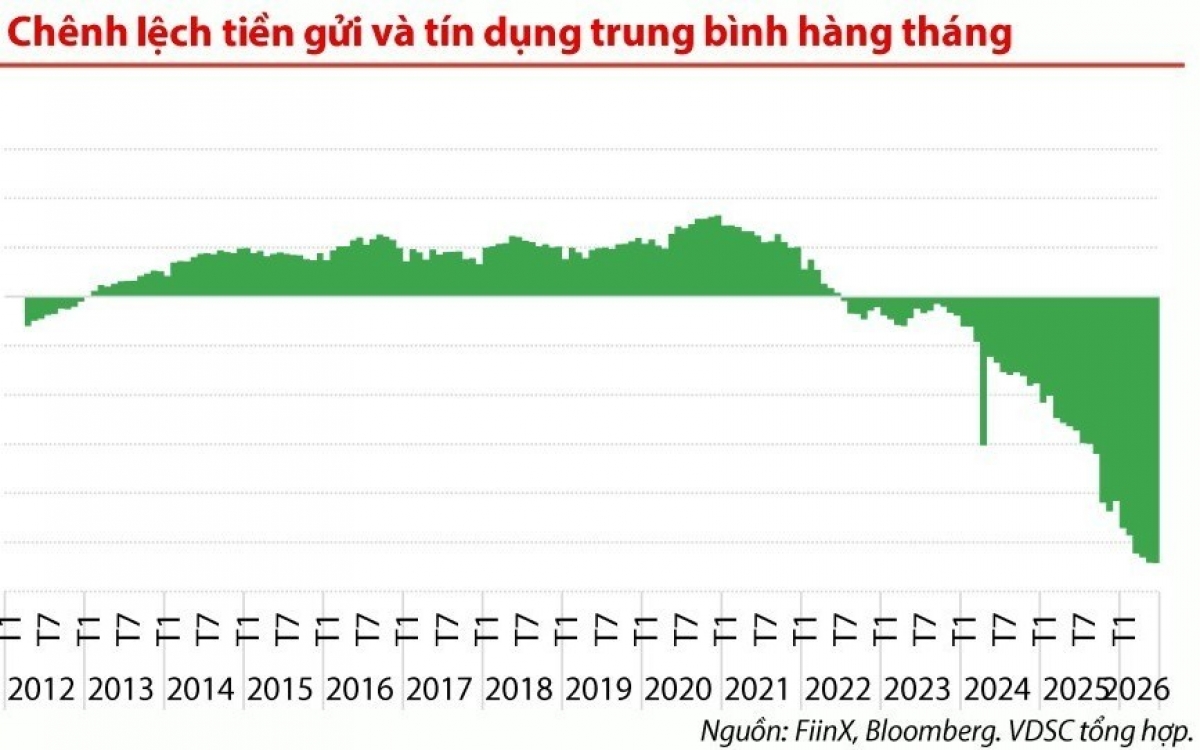
Áp lực này cũng thể hiện trên thị trường tiền tệ. Theo số liệu CTCP chứng khoán SBB (SBBS) trong giai đoạn trước, tín dụng tăng nhanh hơn tiền gửi và lãi suất liên ngân hàng có thời điểm tăng mạnh. Dù số liệu mới nhất đến ngày 22/8 cho thấy huy động VND tăng 8,77%, nhỉnh hơn mức tăng tín dụng 8,38%, khoảng cách về quy mô giữa tiền gửi và tín dụng vẫn còn rất lớn.
Chuyên gia Cao Sơn Tùng của VIS Rating từng lưu ý CASA toàn ngành giảm 2 điểm phần trăm trong quý I xuống 18%, trong khi tiền gửi toàn hệ thống chỉ tăng 0,6%; 12/27 ngân hàng được theo dõi ghi nhận tiền gửi giảm. Điều này cho thấy áp lực huy động không chỉ nằm ở tốc độ tăng trưởng tín dụng mà còn ở khả năng duy trì nguồn tiền gửi có chi phí hợp lý.
Trường hợp Techcombank thể hiện khá rõ động lực này. Tổng giám đốc Jens Lottner cho biết, trước đây tiền gửi khách hàng cơ bản đủ đáp ứng tốc độ tăng tài sản, nhưng khi thanh khoản trở nên chặt chẽ, việc tiếp tục huy động tiền gửi có thể đòi hỏi mức giá không còn cạnh tranh. Vì vậy, ngân hàng tìm đến các nguồn vốn bán buôn, trong đó có khoản vay hợp vốn quốc tế khoảng 1 tỷ USD.
Như vậy, lợi ích của vốn ngoại không nhất thiết là "rẻ hơn tiền gửi", mà là giúp ngân hàng không phải phụ thuộc tuyệt đối vào một nguồn vốn.
Khả năng tiếp cận vốn quốc tế cũng tạo ra một lợi ích khác: mở rộng quan hệ với các định chế tài chính toàn cầu và cải thiện khả năng huy động những nguồn vốn có cấu trúc chuyên biệt. VPBank huy động vốn theo mô hình liên kết bền vững; HDBank sử dụng khoản vay xã hội để tài trợ doanh nghiệp nhỏ và vừa, doanh nghiệp do phụ nữ làm chủ và các mục tiêu tài chính toàn diện.
Ở góc độ hệ thống, FiinRatings cho rằng tăng trưởng tín dụng đang bước vào giai đoạn phân hóa mạnh hơn khi yêu cầu vốn theo Basel III được nâng lên và tỷ lệ tín dụng/GDP đã ở mức cao. Các ngân hàng có nền tảng vốn tốt sẽ có nhiều dư địa hơn để mở rộng tín dụng, trong khi các ngân hàng yếu hơn phải cân bằng giữa tăng trưởng, vốn và chất lượng tài sản.
Nói cách khác, vốn ngoại không chỉ bổ sung tiền mà còn bổ sung "dư địa" cho bảng cân đối.
Chi phí vốn, rủi ro tỷ giá và nghĩa vụ của tương laiNếu lợi ích lớn nhất của vốn ngoại là kỳ hạn và đa dạng hóa, thì mặt trái nằm ở chỗ nguồn vốn này không "miễn phí".
Lãi suất vay USD khoảng 5–5,3%/năm được một số báo cáo thị trường đưa ra mới chỉ là chi phí cơ bản của khoản vay. Ngân hàng còn phải tính phí thu xếp, phí cam kết và chi phí phòng ngừa rủi ro tỷ giá. Vì vậy, không thể chỉ nhìn vào lãi suất danh nghĩa của khoản vay USD rồi kết luận đây là nguồn vốn rẻ hơn tiền gửi VND.
Rủi ro lớn hơn nằm ở chênh lệch đồng tiền. Nếu ngân hàng vay USD nhưng sử dụng nguồn vốn đó chủ yếu để tài trợ tài sản bằng VND, biến động tỷ giá sẽ trở thành một biến số quan trọng. Chẳng hạn, với khoản vay 1 tỷ USD, nếu VND mất giá 3% so với USD, giá trị quy đổi của khoản nợ tăng tương đương 30 triệu USD. Con số này không đồng nghĩa ngân hàng chắc chắn ghi nhận khoản lỗ tương ứng, bởi còn phụ thuộc vào trạng thái ngoại tệ, nguồn thu USD và các biện pháp phòng vệ. Tuy nhiên, nó cho thấy quy mô nghĩa vụ có thể thay đổi đáng kể khi tỷ giá biến động.
Một vấn đề khác thường ít được chú ý hơn là rủi ro đáo hạn. Khi khoản vay được giải ngân, dòng ngoại tệ đi vào hệ thống. Nhưng đến kỳ trả nợ, dòng tiền sẽ đảo chiều. Nếu ngân hàng có nhiều khoản vay ngoại tệ cùng đáo hạn trong một thời điểm, nhu cầu ngoại tệ để thanh toán có thể tăng lên. Do đó, tác động của vốn ngoại không nên chỉ được nhìn ở thời điểm ngân hàng nhận tiền mà phải tính cả vòng đời của khoản vay.
Đây cũng là lý do Fitch Ratings đánh giá việc đa dạng hóa nguồn vốn là tích cực, nhưng cảnh báo vốn offshore không giải quyết được tình trạng thiếu hụt tiền gửi mang tính cơ cấu của hệ thống ngân hàng Việt Nam.
Nói cách khác, nếu tín dụng tiếp tục tăng nhanh hơn khả năng hình thành nguồn tiền gửi ổn định, việc liên tục vay wholesale hoặc offshore để bù đắp khoảng trống sẽ không thể thay thế hoàn toàn nguồn huy động trong nước.
Bởi vậy, bài toán quan trọng không phải ngân hàng vay được bao nhiêu USD, mà là nguồn vốn đó được sử dụng vào đâu và tạo ra dòng tiền như thế nào để trả nợ.
Một khoản vay 3–5 năm, chi phí hợp lý, được sử dụng cho tài sản có dòng tiền tương ứng và có nguồn thu ngoại tệ tự nhiên sẽ có hồ sơ rủi ro rất khác so với khoản vay ngắn hơn, chi phí cao hơn rồi chuyển đổi toàn bộ sang VND.
Ở góc nhìn thị trường vốn, ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings, cho rằng dù mặt bằng lãi suất quốc tế vẫn ở mức cao và thậm chí còn nguy cơ tăng, nguồn vốn quốc tế – phần lớn là trung và dài hạn – vẫn có vai trò đáp ứng nhu cầu vốn dài hạn và cải thiện trạng thái ngoại tệ của các tổ chức tín dụng.
Nhận định này cho thấy lý do ngân hàng tiếp tục “săn” vốn ngoại không đơn thuần là tìm nguồn vốn có giá thấp. Trong bối cảnh nhu cầu vốn dài hạn của nền kinh tế tăng nhanh, còn cấu trúc nguồn vốn ngân hàng vẫn thiên về ngắn hạn, giá trị lớn hơn của vốn ngoại nằm ở kỳ hạn, đa dạng hóa và khả năng tiếp cận các định chế tài chính quốc tế.
Tuy nhiên, nguồn vốn càng lớn thì nghĩa vụ đi kèm cũng càng lớn. Với ngân hàng, "săn" được vốn ngoại mới chỉ là bước đầu; hiệu quả thực sự phụ thuộc vào khả năng biến nguồn vốn đó thành tài sản sinh lời đủ bù chi phí, kiểm soát được rủi ro tỷ giá và tạo ra dòng tiền trả nợ khi khoản vay đáo hạn. Một vị lãnh đạo ngân hàng từng cho biết, tìm được nguồn vốn ngoại khó một thì tìm được dự án trong nước đủ tiêu chuẩn để giải ngân lại khó gấp nhiều lần.
Vì vậy, vốn ngoại có thể là một "van" bổ sung quan trọng cho hệ thống ngân hàng trong giai đoạn tăng trưởng cao, nhưng không nên được xem là sự thay thế cho nguồn tiền gửi trong nước. Được là mua thêm kỳ hạn và mở rộng nguồn vốn; mất là chi phí, rủi ro ngoại tệ và nghĩa vụ của tương lai.