CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Đầu tư thường bắt đầu bằng câu hỏi mua cổ phiếu nào. Nhưng để tạo dựng tài sản, có lẽ cần hỏi ngược lại: mình dành được bao nhiêu thời gian, chịu được mức rủi ro nào và khoản tiền này sẽ phục vụ điều gì?
Đó là những vấn đề được thảo luận tại tọa đàm trực tuyến “Chọn cá mập hay chọn cả đại dương? – Giải mã cuộc đua hiệu suất giữa cổ phiếu riêng lẻ và rổ tích sản”, do CTCP Chứng khoán VPS tổ chức ngày 14/10.
 Diễn giả tại tọa đàm - Tiến sĩ Lê Đức Khánh (trái), bà Bùi Trúc Quỳnh (giữa) và bà Lê Thị Lệ Hằng (phải). Ảnh chụp màn hìnhTìm đúng vị trí trong một cuộc chơi không cân sức
Một lệnh mua bán chỉ mất vài giây, nhưng phía đối ứng có thể là quỹ đầu tư với đội ngũ chuyên gia, quy trình thẩm định và công nghệ chuyên nghiệp.
Bà Bùi Trúc Quỳnh, Trưởng phòng Tư vấn Tài chính VPS, cho biết các quỹ có thể khảo sát nhà máy, làm việc với ban lãnh đạo và phân tích triển vọng doanh nghiệp nhiều năm tới. Nhiều nhà đầu tư cá nhân phải tranh thủ theo dõi bảng điện bên cạnh công việc chính.
“Xét trên một lệnh khớp so với nhà đầu tư tổ chức, chúng ta hoàn toàn không có lợi thế”, bà Quỳnh nhận định. Điều đó không có nghĩa cá nhân không thể đầu tư hiệu quả, mà họ cần hiểu lợi thế và giới hạn của mình.
Theo bà Quỳnh, tâm lý mua đuổi khi giá tăng nóng, vội chốt lời nhưng giữ khoản lỗ kéo dài cũng gây bất lợi. Thông tin dày đặc từ hội nhóm có thể làm tăng áp lực phải hành động.
Bà gợi ý ba câu hỏi trước khi tự giao dịch: có đủ thời gian theo dõi thị trường; đủ kiến thức và kinh nghiệm phân tích; và đủ kỷ luật để hành động tỉnh táo trong mọi trạng thái thị trường hay không?
 Theo bà Bùi Trúc Quỳnh, Phương pháp đầu tư không thể tách rời điều kiện của người thực hiện. Ảnh chụp màn hình
“Hai con đường này không có đúng hay sai”, bà Quỳnh nói về lựa chọn giữa tự đầu tư và tích sản theo rổ cổ phiếu. Phương pháp đầu tư không thể tách rời điều kiện của người thực hiện. Người có năng lực nghiên cứu doanh nghiệp, thời gian theo dõi và khả năng chấp nhận biến động có thể lựa chọn giao dịch chủ động. Với người muốn dành phần lớn thời gian cho công việc, gia đình, một danh mục theo rổ và kế hoạch tích lũy định kỳ có thể phù hợp hơn. Cả hai đều cần kỷ luật; khác biệt là cách tổ chức công sức và rủi ro.
Chọn cổ phiếu vẫn cần một chiến lược lớn hơnBất lợi trong từng giao dịch không đồng nghĩa phải từ bỏ chọn doanh nghiệp. Tiến sĩ Lê Đức Khánh, Giám đốc Phân tích VPS, cho rằng thị trường luôn có sự phân hóa; ngay cả khi chỉ số chung đi ngang, những doanh nghiệp có kết quả kinh doanh và triển vọng riêng vẫn có thể thu hút dòng tiền.
Theo ông, lãi suất, tỷ giá, chính sách tiền tệ và tâm lý đều chi phối thanh khoản. Nhà đầu tư cần chọn lọc thông tin ảnh hưởng trực tiếp đến kế hoạch thay vì phản ứng với mọi biến động. Một bộ phận dòng tiền vẫn chờ tín hiệu vĩ mô thuận lợi hơn.
Nâng hạng thị trường cũng cần được nhìn dài hạn. “Kỳ vọng nâng hạng và dòng vốn thực tế sau nâng hạng là hai câu chuyện khác nhau”, ông Khánh lưu ý. Triển vọng thu hút vốn quốc tế không đồng nghĩa mọi cổ phiếu lập tức tăng giá. Cơ hội của thị trường khác với kết quả từng doanh nghiệp.

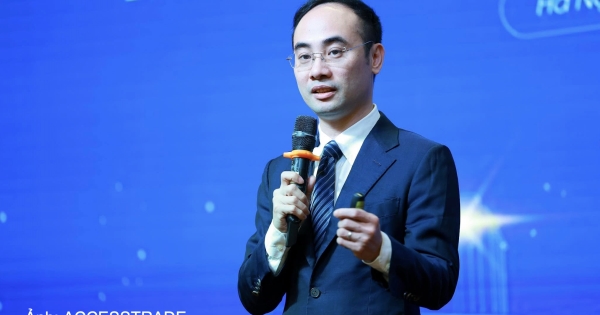
Tiến sĩ Lê Đức Khánh phát biểu tại sự kiện. Ảnh chụp màn hình
Qua khảo sát thực tế, ông Khánh đề cập các lĩnh vực đáng theo dõi như cảng biển, vận tải biển, tiện ích, hóa chất, phân bón và dầu khí. Song lựa chọn cần dựa trên định giá so với ngành và tăng trưởng lợi nhuận từng quý; nhóm dẫn dắt có thể thay đổi theo chu kỳ.
“Chỉ theo một nhóm ngành là chưa đủ”, ông Khánh nhấn mạnh. Hiểu sâu một doanh nghiệp khác với việc nắm giữ chỉ vì quen mã, quen ngành.
Theo ông Khánh, các quỹ còn xác lập trước trường phái đầu tư, tỷ trọng, thời hạn nắm giữ và quy trình quản trị. Cổ phiếu tốt chỉ là một phần của chiến lược; mua bao nhiêu và chấp nhận mức độ tập trung rủi ro nào cũng quan trọng.
Ở tầng rộng hơn, ông cho rằng nhà đầu tư thận trọng cần cân nhắc phân bổ giữa tiền gửi, chứng chỉ quỹ, trái phiếu và rổ cổ phiếu. Danh mục đầu tư vì thế không thể được quyết định chỉ bằng kỳ vọng tăng giá của một mã.
Tích sản theo mục tiêu: Để danh mục phục vụ cuộc sốngNếu đầu tư bắt đầu bằng mục tiêu sinh lời 30% từ một khoản vốn, nhà đầu tư dễ rơi vào thói quen kiểm tra tài khoản liên tục và thay đổi quyết định theo biến động ngắn hạn. Bà Lê Thị Lệ Hằng, Tổng Giám đốc Saigon Capital, đề nghị thay câu hỏi ấy bằng một câu hỏi khác: “Khoản đầu tư này sẽ giúp mình tiến gần đến mục tiêu tài chính nào?”.
Một khoản tiền chuẩn bị mua nhà hoặc dành cho con học tập không chỉ đòi hỏi tỷ suất sinh lời; nó có số tiền đích, thời hạn và khả năng đóng góp định kỳ. Khi những yếu tố đó được xác định, nhà đầu tư mới có cơ sở tính vốn ban đầu, khoản dành ra mỗi tháng và cách phân bổ phù hợp.
Theo bà Hằng, tích sản không nhất thiết đợi có khoản tiền lớn. Việc trích một tỷ lệ thu nhập ngay khi nhận lương và duy trì đều đặn giúp hình thành kỷ luật tài chính; hiệu ứng lãi kép có thể hỗ trợ tăng trưởng tài sản khi lợi nhuận được tái đầu tư. Điều quan trọng không phải loại bỏ biến động, mà là xây dựng phương pháp có thể duy trì trước biến động.

Bà Lê Thị Lệ Hằng – Tổng giám đốc Saigon Capital. Ảnh chụp màn hình
Một phương án được các diễn giả thảo luận là mô hình cốt lõi – vệ tinh (Core–Satellite). Bà Quỳnh đưa ra tỷ trọng tham khảo 70–80% danh mục cổ phiếu cho phần tích sản theo rổ, 20–30% cho phần lựa chọn cổ phiếu riêng lẻ. Riêng ở phần vệ tinh, bà gợi ý không dồn quá 20% vốn của phần này vào một mã nhằm hạn chế rủi ro tập trung. Bà Hằng lưu ý các tỷ trọng chỉ mang tính tham khảo, cần thay đổi theo mục tiêu, kinh nghiệm và mức độ chịu rủi ro của từng người.
Tổ chức danh mục theo quy tắc còn có nghĩa phải thường xuyên rà soát thay vì nắm giữ bất biến. Với VPS Smart Indexing (VSI), sản phẩm VPS phối hợp cùng Saigon Capital phát triển, bà Hằng cho biết cơ chế phân bổ xem xét rủi ro giảm giá của từng cổ phiếu và xu hướng giá trung hạn khoảng 120 ngày; danh mục được tái cân bằng định kỳ hàng tháng. Những mã không còn đáp ứng tiêu chí có thể được thay thế, để phần tích sản bớt phụ thuộc vào việc tự quyết định từng giao dịch. Phương pháp này vẫn chịu rủi ro thị trường và không bảo đảm hiệu suất.
Khi được hỏi liệu một “siêu cổ phiếu” có thể đem lại lợi nhuận vượt xa đầu tư theo rổ, ông Khánh không bác bỏ đầu tư chủ động. Ông đề xuất kết hợp một rổ cổ phiếu có tầm nhìn dài với phần vốn nhỏ hơn để chọn lọc doanh nghiệp riêng lẻ. Điều quan trọng là phần tìm kiếm cơ hội không làm lu mờ nhiệm vụ của phần vốn dành cho mục tiêu lâu dài.
Ở một thị trường ngày càng có nhiều sản phẩm và phương pháp đầu tư, câu hỏi không còn đơn thuần là ai chọn đúng cổ phiếu nhất. Một thị trường vốn thực sự có chiều sâu còn cần những nhà đầu tư biết chuyển thu nhập thành tài sản, với mức rủi ro họ hiểu được và một kế hoạch họ có thể theo đuổi. Chọn “cá mập” hay “đại dương” vì thế không phải quyết định mang tính thắng thua, mà là cách mỗi người thiết kế con đường tích sản theo mục tiêu của chính mình.