

CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Dự báo 50% giao dịch ngân hàng có thể qua AI Agent
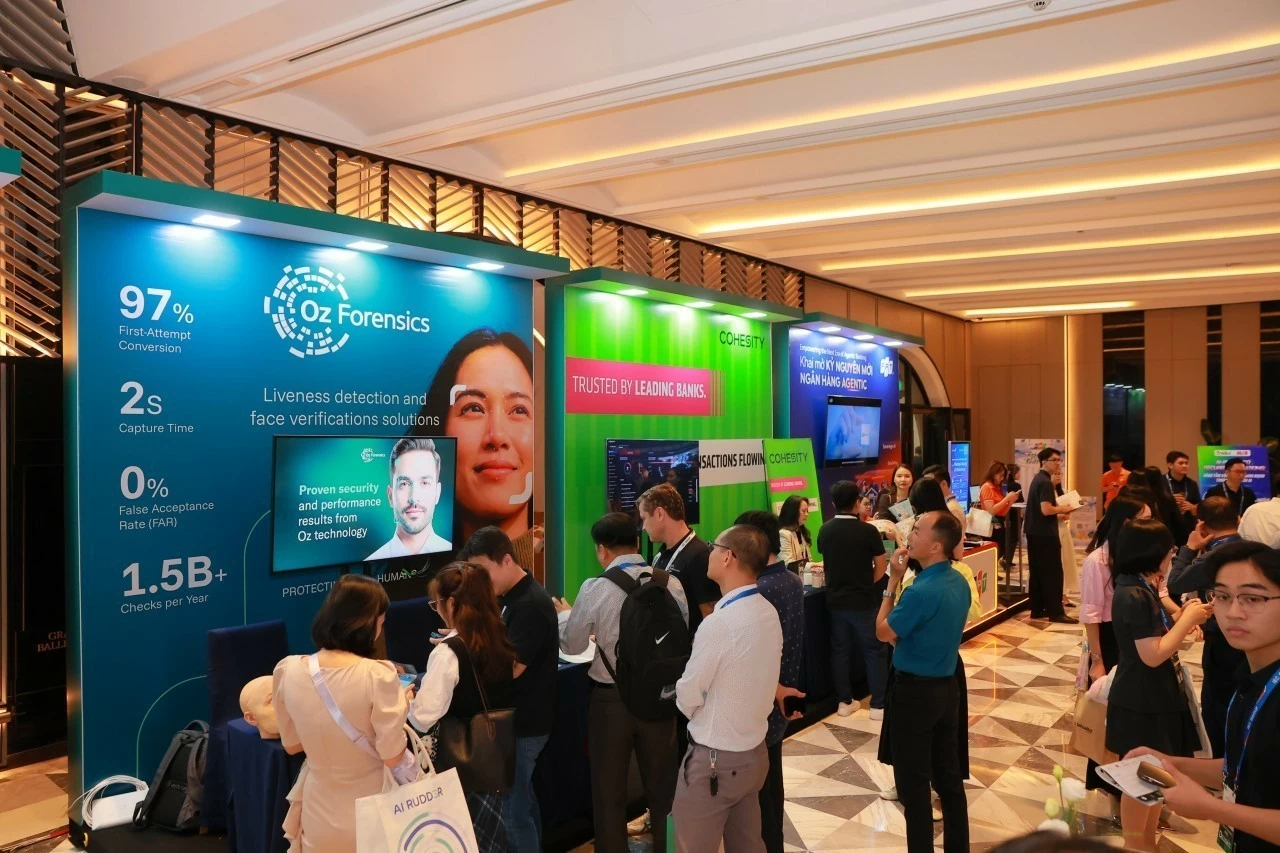 Nhiều doanh nghiệp công nghệ tham gia cung cấp giải pháp AI cho ngành ngân hàng. Ảnh tư liệu
Chia sẻ về xu hướng ứng dụng trí tuệ nhân tạo (AI) trong hoạt động ngân hàng tại sự kiện Smart Banking 2026 diễn ra mới đây, ông Trần Công Quỳnh Lân, Phó Tổng Giám đốc VietinBank dẫn dự báo của Công ty Gartner (Mỹ) và cho rằng, trong 3 năm tới, cách thức khách hàng sử dụng dịch vụ ngân hàng có thể thay đổi đáng kể.
Hiện 99% giao dịch ngân hàng được thực hiện qua kênh ngân hàng số (digital banking), nhưng trong 3 năm tới, khoảng 50% giao dịch có thể được thực hiện thông qua AI Agent.
Nhiều doanh nghiệp công nghệ tham gia cung cấp giải pháp AI cho ngành ngân hàng. Ảnh tư liệu
Hiểu một cách đơn giản, khác với các công cụ AI chủ yếu trả lời câu hỏi hoặc cung cấp thông tin, AI Agent có thể trực tiếp thực hiện công việc thay con người trong phạm vi được cho phép, mà không cần con người “cầm tay chỉ việc” từng bước.
“Điều này có nghĩa khách hàng có thể không trực tiếp sử dụng digital app (ứng dụng kỹ thuật số), mà có thể chính những AI Agent hoặc trợ lý tài chính trên điện thoại của từng khách hàng mới sử dụng dịch vụ. Phía cung cấp dịch vụ cũng có thể là những AI Agent”, ông Lân nêu góc nhìn.
Từ đó, lãnh đạo VietinBank cho rằng, các ngân hàng cần lường trước để cơ cấu hoạt động, chuẩn bị năng lực cần thiết đáp ứng sự thay đổi trong 3 năm tới.
"Các AI Agent có thể làm việc, được trao quyền, thực nhận các tác vụ, tự lên kế hoạch, tự lập lịch và tự hành động trong khuôn khổ được cho phép. Con người chỉ tham gia vào việc đánh giá và đưa ra các quyết định cuối cùng”.
PGS.TS Ngô Xuân Bách, Giám đốc Khối sản phẩm AI, FPT Smart Cloud (Tập đoàn FPT)
Lượng hóa tác động, PGS.TS Ngô Xuân Bách, Giám đốc Khối sản phẩm AI, FPT Smart Cloud (Tập đoàn FPT) cho biết, AI Agent được kỳ vọng có thể giúp ngân hàng giảm 30 - 40% chi phí vận hành, thúc đẩy lợi nhuận tăng khoảng 30%. Bên cạnh đó, công nghệ này có khả năng xử lý khoảng 80% hoạt động chăm sóc khách hàng, mà không cần sự can thiệp trực tiếp của con người.
Chẳng hạn, trong quy trình phê duyệt tín dụng, khi khách hàng nêu nhu cầu mở hạn mức tín dụng, mua nhà, quản lý dòng tiền hoặc xử lý tranh chấp, AI Agent có thể tiếp nhận yêu cầu, truy xuất dữ liệu, kiểm tra điều kiện, phân tích tài liệu và khởi tạo quy trình xử lý qua các hệ thống.
Đối với những công việc cần phán đoán hoặc trường hợp ngoại lệ, hệ thống sẽ chuyển cho chuyên viên xử lý theo phạm vi quyền hạn phù hợp.
AI biết chuyển tiền, đặt vé, nhắc nợ...Không chỉ chú trọng ứng dụng công nghệ, các ngân hàng còn đặt ra yêu cầu về hiệu quả thực tế của từng khoản đầu tư.
Ông Nguyễn Anh Tuấn, Phó Tổng Giám đốc Techcombank cho biết, tại Techcombank, bất kỳ khoản đầu tư công nghệ nào cũng xuất phát từ một bài toán kinh doanh cụ thể, nhằm giải quyết một vấn đề cụ thể, giúp tăng doanh thu, tăng số lượng khách hàng, gia tăng tỷ trọng chi tiêu của mỗi khách hàng dành cho ngân hàng, hay nâng cao năng suất lao động.
Hiện Techcombank có 18 triệu khách hàng và mong muốn của ngân hàng là hiểu khách hàng, dự báo được nhu cầu, từ đó, cung cấp đúng sản phẩm, dịch vụ, đúng thời điểm và đúng kênh mà khách hàng mong muốn. Tuy nhiên, theo ông Tuấn, đây là những công việc mà con người không thể tự thực hiện ở quy mô lớn, trong khi ngân hàng cũng không thể liên tục tăng số lượng nhân sự.
Để ứng dụng AI hiệu quả, ông Tuấn nhấn mạnh, một trong những yếu tố quan trọng là chất lượng dữ liệu, tính đầy đủ, tính đồng nhất và mức độ cập nhật của dữ liệu.
“AI chắc chắn là một năng lực cốt lõi. Tôi tin chắc chúng ta không cần lo ngại việc ứng dụng AI sẽ khiến nhân sự bị giảm, mà sẽ phát sinh rất nhiều nghiệp vụ khác, đồng nghĩa với việc phải đào tạo lại năng lực cho đội ngũ nhân viên” - ông Tuấn phân tích.
Cùng đề cập việc ứng dụng AI, chia sẻ với phóng viên, bà Jane Nguyễn, Giám đốc Quốc gia AI Rudder Việt Nam cho rằng, hiệu quả ứng dụng AI không chỉ nằm ở khả năng thay thế nhân viên, mà phải được đo lường bằng kết quả kinh doanh, đặc biệt là tỷ lệ chuyển đổi khách hàng.
Để đáp ứng những yêu cầu này, bên cạnh các hệ thống do ngân hàng tự phát triển, nhiều doanh nghiệp công nghệ cũng tham gia cung cấp các giải pháp AI, hỗ trợ tự động hóa quy trình và nâng cao hiệu quả phục vụ khách hàng.
Đại diện AI Rudder cho biết, doanh nghiệp tập trung cung cấp các giải pháp hệ thống tổng đài AI (AI Contact Center), trợ lý giọng nói AI (voicebot) và chatbot, giúp ngân hàng tự động hóa hoạt động tiếp thị qua điện thoại, chăm sóc khách hàng, nhắc thanh toán, thu hồi nợ..., hay tư vấn giải pháp tổng thể cho doanh nghiệp, với khả năng tích hợp vào ứng dụng, trang web và các ngân hàng thông qua giao diện lập trình ứng dụng (API).
Bên cạnh đó, AI còn giúp đơn giản hóa các thao tác giao dịch ngân hàng. Đại diện Công ty cổ phần Công nghệ Proton cho biết, doanh nghiệp cung cấp giải pháp chatbot, cho phép khách hàng thực hiện một số giao dịch ngay trong cửa sổ hội thoại của app ngân hàng thay vì phải tìm kiếm và thao tác qua nhiều bước.
Chẳng hạn, khi khách hàng nhập yêu cầu “chuyển 2 triệu đồng cho mẹ”, chatbot có thể tự động trích xuất thông tin, xác định tài khoản người nhận để giảm các bước trong thực hiện giao dịch.
Ngoài chuyển tiền, giải pháp của Proton còn hướng tới các tiện ích như: nạp tiền điện thoại, thanh toán hóa đơn, đặt vé, đặt xe, đặt phòng khách sạn và hỗ trợ xử lý những vấn đề phát sinh trong giao dịch.
Đo lường hiệu quả chuyển đổi số, không chỉ đếm người dùng
Khi năng lực công nghệ càng phát triển, yêu cầu về quản trị rủi ro cũng ngày càng lớn. Theo PGS.TS Ngô Xuân Bách, khi AI Agent có khả năng tự lập kế hoạch, yêu cầu quản trị ở mức cao nhất, gồm giám sát và kiểm toán theo thời gian thực, ghi nhật ký hành động, thiết lập cơ chế ngắt khẩn cấp và bảo đảm quyền can thiệp của con người.
Trước những yêu cầu mới về quản trị rủi ro công nghệ, ông Lê Anh Dũng - Phó Vụ trưởng Vụ Thanh toán cũng nhấn mạnh, căn cứ trên các chiến lược, kế hoạch của ngành, Ngân hàng Nhà nước sẽ tập trung hoàn thiện khung pháp lý, tạo điều kiện cho đổi mới sáng tạo, đồng thời kiểm soát tương xứng với mức độ rủi ro.
Cụ thể, Ngân hàng Nhà nước sẽ hướng dẫn triển khai Thông tư số 53/2026/TT-NHNN quy định về an toàn, quản lý rủi ro và điều kiện triển khai đối với việc ứng dụng hệ thống AI. Đồng thời, cập nhật các quy định về an toàn, bảo mật dịch vụ trực tuyến và thanh toán trực tuyến trước tình trạng mất an ninh, an toàn và các phương thức lừa đảo mới.
Bên cạnh đó, Ngân hàng Nhà nước sẽ tiếp tục nâng cấp hạ tầng thanh toán, hạ tầng dùng chung và mở rộng nền tảng phòng ngừa gian lận dùng chung. Trong đó, Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán (SIMO) hiện mới có sự tham gia của 21 ngân hàng và các tổ chức trung gian thanh toán.
Thời gian tới, hệ thống SIMO sẽ tiếp tục được mở rộng ra toàn bộ các tổ chức tín dụng, tổ chức trung gian thanh toán trong ngành ngân hàng. Phạm vi triển khai cũng sẽ được mở rộng sang các kênh, phương thức thanh toán khác, không chỉ tài khoản mà còn bao gồm thẻ và ví điện tử.
“Chúng tôi sẽ đổi mới về cách thức đo lường hiệu quả chuyển đổi số, không chỉ dựa trên quy mô và số lượng người dùng, mà còn chú trọng chất lượng dịch vụ, mức độ an toàn và đặc biệt là khả năng phòng ngừa gian lận, cũng như khả năng chống chịu số của các tổ chức tín dụng, trung gian thanh toán” - ông Dũng nhấn mạnh.


