CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Phân hóa theo chất lượng hàng hóa
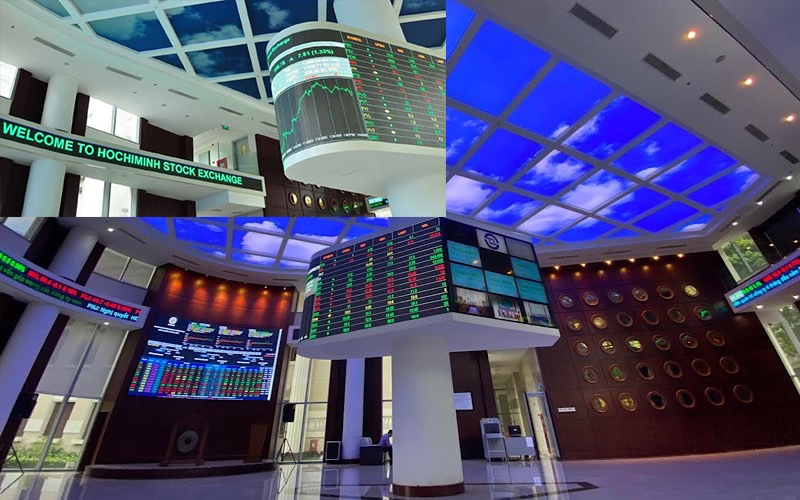
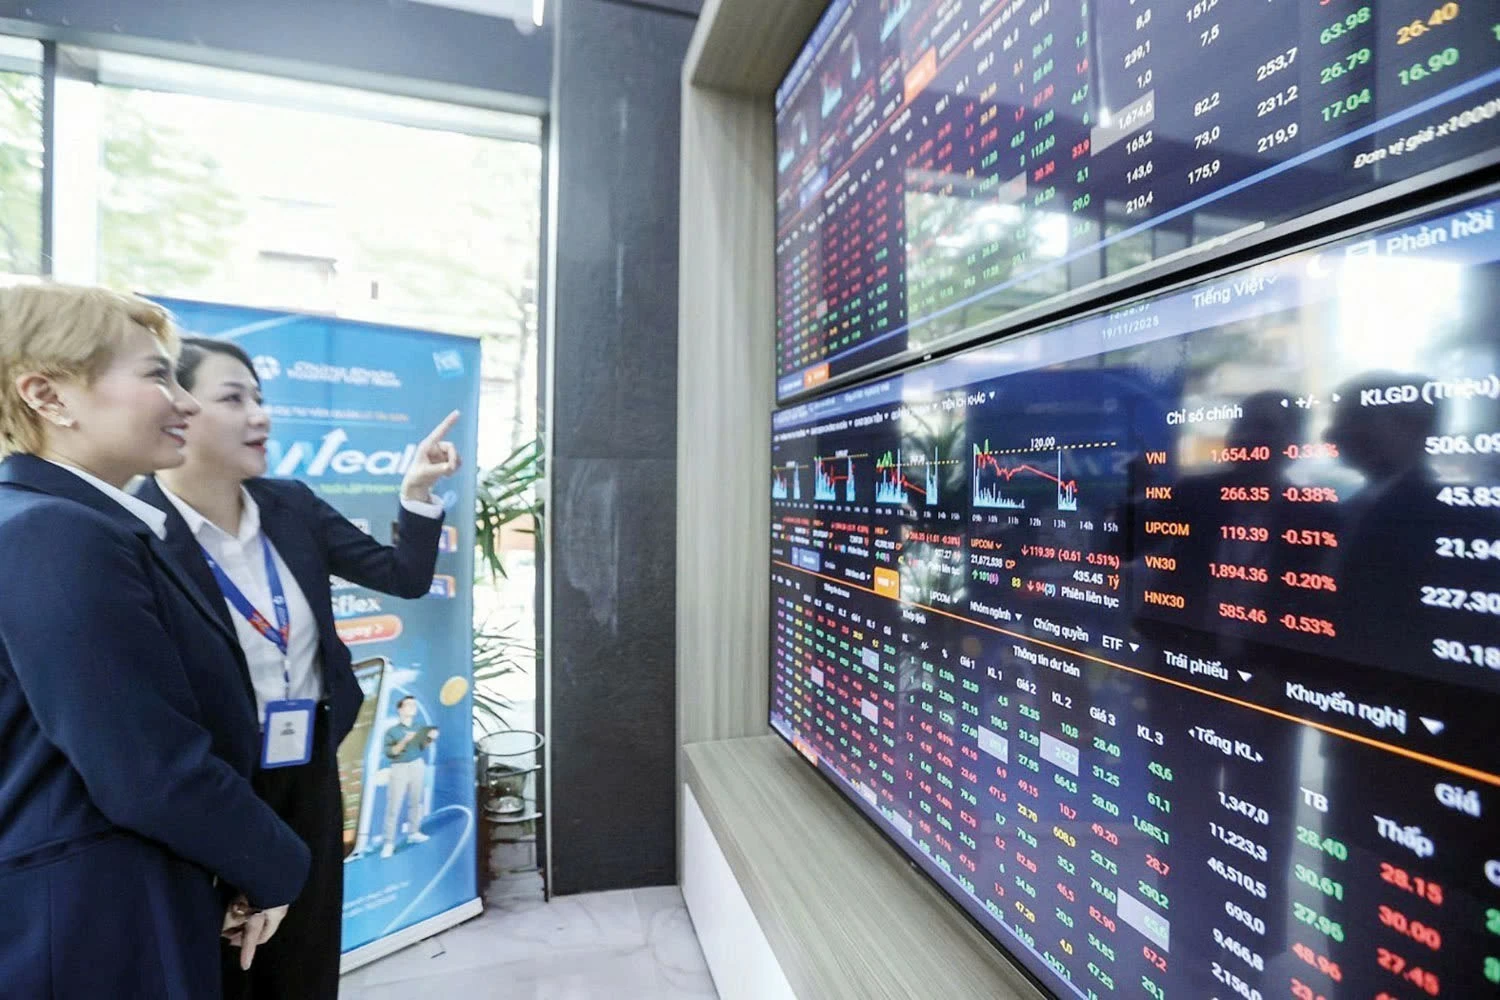 Thị trường chứng khoán Việt Nam có thêm cơ hội tiếp cận những nguồn vốn mới. Ảnh: Đức Thanh
Việt Nam chính thức bước sang một vị thế mới sau khi được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp. Theo các chuyên gia, đây không đơn thuần là sự thay đổi về tên gọi trong hệ thống phân loại, mà phản ánh những cải thiện của thị trường về quy mô, thanh khoản, hạ tầng và khả năng tiếp cận của nhà đầu tư quốc tế.
TS. Lê Đức Khánh - Giám đốc Phân tích VPS đánh giá, nâng hạng là cột mốc quan trọng trong quá trình hình thành và phát triển của thị trường chứng khoán Việt Nam. Một trong những tác động được quan tâm nhất là khả năng thu hút thêm dòng vốn từ các quỹ đầu tư quốc tế. Theo ông Khánh, dòng vốn từ các quỹ thụ động có thể được giải ngân từng bước, với quy mô khoảng 130 - 150 triệu USD trong giai đoạn đầu và tổng lượng vốn kỳ vọng khoảng 1,5 - 1,8 tỷ USD trong quá trình triển khai. Tuy nhiên, dòng vốn này không đồng nghĩa sẽ được phân bổ đồng đều cho mọi cổ phiếu trên thị trường.
Thị trường chứng khoán Việt Nam có thêm cơ hội tiếp cận những nguồn vốn mới. Ảnh: Đức Thanh
Ông Lê Đức Khánh đồng thời lưu ý, về dài hạn, sự phát triển của thị trường thường đi cùng quá trình mở rộng quy mô và giá trị, nhưng trong từng giai đoạn, giá cổ phiếu vẫn phụ thuộc vào hoạt động của doanh nghiệp, triển vọng lợi nhuận và mức định giá.
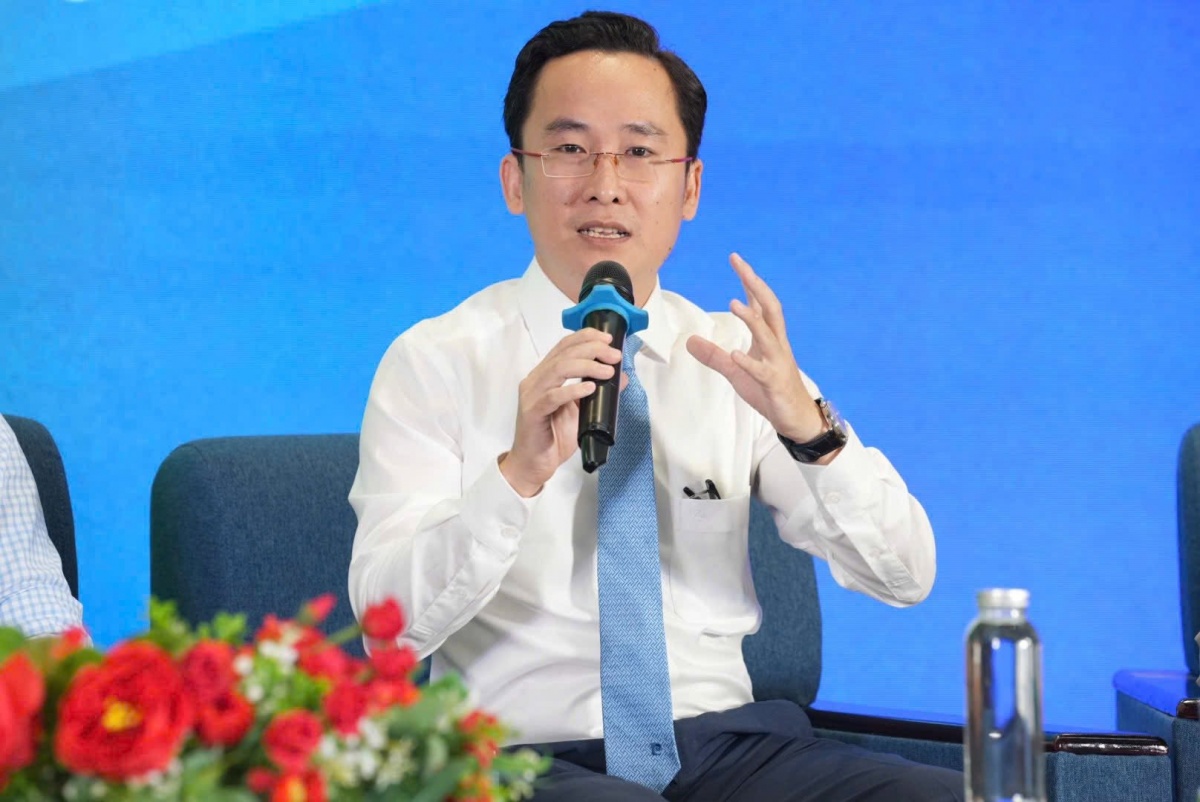
Ở một góc nhìn khác, ông Nguyễn Thế Minh - Giám đốc Khối Ngân hàng Đầu tư, Công ty cổ phần Chứng khoán An Bình (ABS) ước tính, quy mô vốn từ các quỹ thụ động có thể đạt khoảng 2 tỷ USD. Đáng chú ý hơn là khả năng tham gia của các quỹ chủ động. Theo kinh nghiệm tại một số thị trường khác, quy mô của nhóm này có thể lớn gấp nhiều lần các quỹ thụ động. Tuy nhiên, khác với các quỹ mô phỏng chỉ số, rất khó xác định chính xác thời điểm các quỹ chủ động giải ngân. Dòng tiền có thể tham gia trong năm nay hoặc chờ đến năm sau, tùy thuộc điều kiện thị trường, định giá và chiến lược phân bổ tài sản.
Những tiêu chí dòng vốn ngoại lựa chọn cổ phiếu
Theo TS. Lê Đức Khánh - Giám đốc Phân tích VPS, dòng vốn quốc tế sau nâng hạng sẽ không phân bổ đồng đều, mà tập trung vào các cổ phiếu đáp ứng 4 yếu tố chính: quy mô vốn hóa đủ lớn; thanh khoản cao; tỷ lệ cổ phiếu tự do chuyển nhượng (free float) phù hợp; dư địa sở hữu nước ngoài còn rộng. Đây là những điều kiện quan trọng để các quỹ quốc tế lựa chọn, giải ngân và cơ cấu danh mục.
Theo ông Minh, một lợi ích khác của nâng hạng là mở rộng tệp nhà đầu tư. Bên cạnh những dòng vốn truyền thống từ châu Âu và châu Á, thị trường Việt Nam có thêm cơ hội tiếp cận những nguồn vốn mới. Dù vậy, nâng hạng không đồng nghĩa dòng vốn sẽ chảy đồng đều vào mọi cổ phiếu.
Xét theo nhóm ngành, những doanh nghiệp đầu ngành thuộc tài chính, tiêu dùng, bán lẻ, năng lượng, hóa chất và bất động sản có thể nằm trong nhóm được dòng vốn quốc tế chú ý nếu đồng thời đáp ứng các tiêu chí về quy mô và khả năng đầu tư. Nâng hạng mở ra một nguồn cầu mới nhưng chưa thể ngay lập tức đảo ngược những yếu tố đang tác động đến thị trường. Điều này phần nào lý giải việc nhà đầu tư nước ngoài vẫn bán ròng trong thời gian gần đây, dù thị trường Việt Nam đã bước sang nhóm mới nổi thứ cấp.
Lãi suất vẫn chi phối xu hướng thị trườngÔng Nguyễn Thế Minh cho rằng, cần tách biệt dòng vốn mới xuất hiện nhờ nâng hạng với dòng vốn quốc tế đang hiện hữu trên thị trường. Ngay cả khi có thêm hàng tỷ USD từ các quỹ thụ động và chủ động thì so với quy mô hiện tại của thị trường chứng khoán Việt Nam, lượng vốn này chưa phải quá lớn. Ý nghĩa quan trọng hơn là Việt Nam có thêm nguồn vốn mới và mở rộng được tệp nhà đầu tư quốc tế.
Trong khi đó, một bộ phận dòng vốn hiện hữu vẫn có xu hướng rút khỏi các thị trường mới nổi. Nguyên nhân đáng chú ý đến từ mặt bằng lãi suất và lợi suất trái phiếu tại các thị trường lớn.
Khi lợi suất trái phiếu dài hạn duy trì ở mức cao, chi phí vốn của các tổ chức đầu tư tăng lên.
Điều này làm giảm sức hấp dẫn tương đối của các tài sản tại thị trường mới nổi và có thể thúc đẩy dòng tiền chuyển sang những tài sản có tính phòng thủ hoặc quay về thị trường sở tại.
Bởi vậy, theo ông Minh, điều kiện quan trọng để dòng vốn quốc tế quay trở lại mạnh hơn với nhóm thị trường mới nổi, trong đó có Việt Nam, là lợi suất toàn cầu hạ nhiệt. Diễn biến này lại gắn với xu hướng lạm phát và chính sách tiền tệ tại các nền kinh tế lớn.
Ở trong nước, lãi suất cũng là một trong những biến số quan trọng đối với thị trường những tháng cuối năm. Nhu cầu vốn của nền kinh tế ở mức cao trong khi huy động có thời điểm chưa theo kịp tăng trưởng tín dụng, tạo áp lực nhất định lên thanh khoản hệ thống ngân hàng.
Cùng với những biến số ngắn hạn, các chuyên gia cho rằng nâng hạng mới chỉ là bước khởi đầu. Để thu hút dòng vốn dài hạn và tiến gần hơn tới các tiêu chuẩn của MSCI, Việt Nam cần tiếp tục cải thiện khả năng tiếp cận thị trường, hoàn thiện cơ chế thanh toán, bù trừ và nâng chất lượng hàng hóa.
Theo ông Nguyễn Thế Minh, thị trường cần mở rộng nền tảng vốn hóa thông qua thúc đẩy cổ phần hóa, niêm yết doanh nghiệp nhà nước, đồng thời gia tăng lượng cổ phiếu tự do chuyển nhượng. Chất lượng doanh nghiệp niêm yết, tính minh bạch, dư địa sở hữu nước ngoài và sự đa dạng của sản phẩm tài chính cũng là những yếu tố cần tiếp tục cải thiện. Như vậy, nâng hạng tạo thêm cơ hội thu hút dòng vốn quốc tế, nhưng khả năng biến cơ hội này thành dòng vốn dài hạn vẫn phụ thuộc vào chất lượng hàng hóa, hạ tầng và sức hấp dẫn của thị trường.