CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Lợi nhuận doanh nghiệp cảng biển khởi sắc
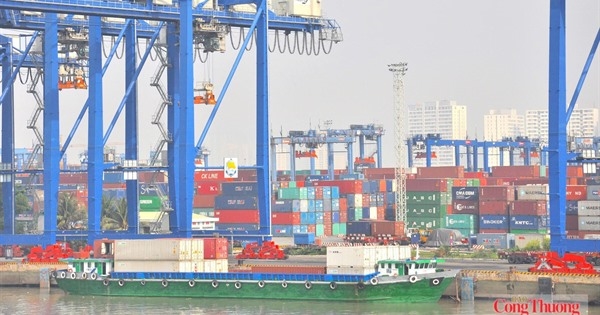
 Trong 9 tháng năm 2026, ngành cảng biển Việt Nam ghi nhận bức tranh kinh doanh với nhiều tín hiệu tích cực. Ảnh: N.T
Hoạt động thương mại Việt Nam tiếp tục ghi nhận đà tăng mạnh mẽ, tạo động lực thúc đẩy nhóm doanh thu nhóm cảng, vận tải biển. Riêng quý III/2026, tổng kim ngạch xuất nhập khẩu ghi nhận tăng trưởng khoảng 29,6% so với cùng kỳ năm trước.
Đồng thời, trong quý, tổng lưu lượng hàng hóa thông qua hệ thống cảng biển cả nước dự kiến tăng 21,7%. Trong đó, ước tính sản lượng qua hai cụm cảng lớn là Hải Phòng và TP. HCM tăng trưởng lần lượt 9,7% và 8,6%.
Theo đánh giá của chuyên gia, có ba động lực chính thúc đẩy sản lượng container toàn ngành bứt phá. Đầu tiên, các nhà bán lẻ Mỹ đẩy nhanh nhập hàng trong nửa đầu năm 2026, kéo theo xuất khẩu Việt Nam sang thị trường này tăng mạnh.
Tiếp đó, nhu cầu nhập khẩu linh kiện điện tử phục vụ các khu công nghiệp công nghệ cao trong nước, thúc đẩy sản lượng hàng hóa qua các cụm cảng lân cận tăng cao.
Đáng chú ý, động lực quan trọng nhất đến từ việc các cảng nước sâu Việt Nam đang hút thêm các tuyến dịch vụ quốc tế mới. Tình trạng tắc nghẽn một số cảng trong khu vực đã buộc các hãng tàu phải dịch chuyển sang nơi có hiệu suất khai thác ổn định hơn, trong đó có Việt Nam.
Sản lượng tăng giúp hiệu suất khai thác cải thiện, cộng với việc các cảng đồng loạt nâng giá dịch vụ đã giúp biên lợi nhuận gôp gia tăng mạnh mẽ. Qua đó, giúp lợi nhuận ròng toàn ngành tăng tốc nhanh chóng.
Trong 9 tháng năm 2026, ngành cảng biển Việt Nam ghi nhận bức tranh kinh doanh với nhiều tín hiệu tích cực. Ảnh: N.T
Báo cáo tài chính quý III/2026 cho thấy bức tranh kinh doanh tích cực tại nhiều doanh nghiệp cảng biển, dù mức độ tăng trưởng có sự khác biệt giữa các đơn vị.
Cụ thể, Tổng công ty Hàng hải Việt Nam - CTCP (VIMC) ghi nhận lợi nhuận sau thuế hợp nhất quý III đạt hơn 902,5 tỷ đồng, tăng nhẹ so với cùng kỳ năm trước. Lũy kế 9 tháng, lợi nhuận sau thuế hợp nhất hơn 2.977,1 tỷ đồng, tăng 55% so với cùng kỳ. Kết quả này được hỗ trợ bởi sự cải thiện biên lợi nhuận gộp trong hoạt động bán hàng và cung cấp dịch vụ.
Cùng với đó, nhóm doanh nghiệp cảng biển thuộc VIMC cũng ghi nhận kết quả kinh doanh khởi sắc. Tại khu vực miền Trung, CTCP Cảng Đà Nẵng (Mã: CDN) ghi nhận doanh thu thuần trong quý III hơn 475,7 tỷ đồng, tăng 14,3%; lợi nhuận sau thuế hơn 138,8 tỷ đồng, tăng 24,3%.
Tính chung 9 tháng, doanh thu thuần của CDN đạt hơn 1.443 tỷ đồng, tăng 20,6%; lợi nhuận sau thuế hơn 376 tỷ đồng, tăng 28,3%. Động lực tăng trưởng đến từ hoạt động khai thác cảng khi sản lượng hàng hóa thông qua cảng tăng 9,3%, trong đó sản lượng container tăng 9,24%.
Tại CTCP Cảng Quy Nhơn (Mã: QNP) lại ghi nhận sự phân hóa giữa doanh thu và lợi nhuận. Trong khi doanh thu thuần quý III tăng 18,5%, đạt hơn 359 tỷ đồng, nhưng lợi nhuận sau thuế hợp nhất lại giảm khoảng 12,4%, còn hơn 30,7 tỷ đồng.
Theo doanh nghiệp, lợi nhuận suy giảm do doanh thu hoạt động tài chính giảm hơn 5,3 tỷ đồng. Nguyên nhân trong quý III/2025, QNP từng ghi nhận hơn 5,5 tỷ đồng lợi nhuận được chia từ Công ty TNHH MTV Dịch vụ Logistics Cảng Quy Nhơn, khoản thu này không phát sinh trong kỳ báo cáo năm nay.
Bên cạnh đó, giá vốn hàng bán tăng thêm 15,34 tỷ đồng do QNP không còn được hưởng khoản miễn giảm 30% tiền thuê đất năm 2024 như cùng kỳ năm trước. Khoản ưu đãi này từng giúp giảm giá vốn hơn 7,5 tỷ đồng trong quý III/2025.
Dù vậy, kết quả 9 tháng của Cảng Quy Nhơn vẫn tăng trưởng tích cực với doanh thu thuần đạt gần 1.098 tỷ đồng, tăng 31,7%; lợi nhuận sau thuế hơn 114,4 tỷ đồng, tăng trên 14%. Động lực chính đến từ tổng sản lượng hàng hóa thông qua cảng đạt hơn 9,1 triệu tấn, tăng 15,6%.
Ở phía Bắc, CTCP Cảng Hải Phòng (Mã: PHP) cũng ghi nhận kết quả kinh doanh nổi bật. Doanh thu thuần quý III đạt hơn 930,2 tỷ đồng, tăng 32,8%; lợi nhuận sau thuế gần 451 tỷ đồng, tăng 52%. Lũy kế 9 tháng, doanh thu thuần của PHP đạt gần 2.625 tỷ đồng, tăng 35,5%; lợi nhuận sau thuế hơn 1.287 tỷ đồng, tăng 80,7%.
CTCP Đầu tư và Phát triển Cảng Đình Vũ (mã: DVP) cũng duy trì đà tăng trưởng khi doanh thu thuần quý III đạt hơn 172,1 tỷ đồng, tăng 33,2%; lợi nhuận sau thuế hơn 93,7 tỷ đồng, tăng 15,2%. Đà tăng trưởng đến từ việc sản lượng hàng hóa thông qua cảng tăng 26%.
Sau 9 tháng, doanh thu thuần của DVP hơn 506,8 tỷ đồng, tăng 16,2%; lợi nhuận sau thuế hơn 251,5 tỷ đồng, tăng 18% so với cùng kỳ năm trước…
Ngoài nhóm doanh nghiệp thuộc VIMC, các doanh nghiệp cảng biển lớn khác cũng ghi nhận kết quả kinh doanh đáng chú ý.
Theo báo cáo tài chính hợp nhất quý III, CTCP Tập đoàn Gemadept (Mã: GMD) đạt doanh thu thuần hơn 2.209 tỷ đồng, tăng 41,6%; lợi nhuận sau thuế đạt hơn 586,3 tỷ đồng, tăng 35,5%. Lũy kế 9 tháng, Gemadept ghi nhận doanh thu thuần hơn 5.423 tỷ đồng, tăng 25,2%; lợi nhuận sau thuế gần 2.525 tỷ đồng, tăng 61,4%.
Trái chiều với diễn biến tích cực này, CTCP Container Việt Nam (Mã: VSC) ghi nhận doanh thu tăng nhưng lợi nhuận suy giảm do áp lực chi phí tài chính.
Trong quý III, doanh thu thuần của VSC đạt gần 934,7 tỷ đồng, tăng gần 11%. Theo doanh nghiệp, kết quả này đến từ việc hoạt động kinh doanh của các công ty con đều tăng trưởng tốt, đặc biệt là khối cảng biển. Đồng thời, doanh nghiệp đã áp dụng các biện pháp để nâng cao hiệu suất lao động, khấu hao máy móc thiết bị giảm do một số đã hết khấu hao.
Doanh thu tài chính trong kỳ tăng 44 tỷ đồng, tương ứng tăng 69,8%; chi phí quản lý doanh nghiệp giảm 4 tỷ đồng, tương ứng giảm 8,4%. Tuy nhiên, chi phí bán hàng tăng 14 tỷ đồng, còn chi phí tài chính tăng tới 188 tỷ đồng, tương ứng tăng 184,3% so với cùng kỳ.
Theo giải trình, chi phí tài chính tăng nhằm phục vụ các hoạt động đầu tư, sản xuất kinh doanh đã được ĐHĐCĐ và HĐQT phê duyệt. Những yếu tố này khiến lợi nhuận sau thuế quý III của VSC giảm 60,6%, còn hơn 44,6 tỷ đồng.
Lũy kế 9 tháng, doanh thu thuần của doanh nghiệp đạt hơn 2.656 tỷ đồng, tăng gần 14%; lợi nhuận sau thuế đạt hơn 358,2 tỷ đồng, giảm khoảng 4%.
Ba rủi ro thử thách tăng trưởng quý IVNhận định về triển vọng ngành cảng biển trong những tháng cuối năm 2026, bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu, Chứng khoán MB (MBS Research) cho rằng, quý IV luôn là mùa cao điểm của xuất khẩu. Do đó, sản lượng toàn ngành được kỳ vọng sẽ duy trì đà tăng tích cực.
Theo bà Hiền, động lực hỗ trợ sản lượng đến từ năng lực sản xuất của doanh nghiệp xuất khẩu được cải thiện sau giai đoạn đẩy mạnh nhập khẩu máy móc trong nửa đầu năm. Năng lực sản xuất bổ sung này sẽ dần chuyển hóa thành sản lượng hàng hóa xuất khẩu thực tế trong những tháng cuối năm.
Tuy nhiên, chuyên gia MBS Research đánh giá, tăng trưởng của ngành sẽ không đồng đều, chủ yếu sẽ tập trung vào nhóm cảng nước sâu. Bởi đây là nhóm hưởng lợi trực tiếp từ yếu tố mùa vụ tại các thị trường xuất khẩu chính; đồng thời xu hướng hãng tàu dịch chuyển tuyến nhờ khả năng tiếp nhận tàu lớn đi thẳng quốc tế cùng hiệu suất khai thác ổn định.
"Chúng tôi đánh giá tuy toàn ngành đều được hưởng lợi từ yếu tố mùa cao điểm, nhưng phần thưởng sẽ không chia đều mà có xu hướng tập trung tại các cảng có lợi thế rõ rệt hơn", bà Hiền chia sẻ.
Ngược lại, chuyên gia này dự báo, những tháng cuối năm, rủi ro lớn nhất với doanh nghiệp cảng biển không đến từ biến động giá cả trực tiếp mà từ tác động gián tiếp lên sản lượng hàng hóa thông qua cảng.
Đầu tiên là rủi ro thuế quan của Mỹ, mức thuế 12,5% áp dụng lên phần lớn hàng hóa Việt Nam từ ngày 24/7/2026, cùng nguy cơ Mỹ tăng cường điều tra xuất xứ với nhóm mặt hàng xuất khẩu chính của Việt Nam, có thể tạo áp lực lên hoạt động xuất khẩu.
"Một số đơn hàng có biên lợi nhuận mỏng có nguy cơ bị trì hoãn hoặc dịch chuyển sang nước khác. Tuy đây là rủi ro có độ trễ và ảnh hưởng rõ hơn vào các quý sau, nhưng sẽ bắt đầu định hình tâm lý đặt hàng ngay trong quý IV", bà Hiền nhận định.
Bên cạnh đó, lạm phát tại Mỹ duy trì ở mức cao có khả năng làm suy yếu sức mua tiêu dùng cuối năm tại thị trường xuất khẩu chủ lực của Việt Nam. Nếu nhu cầu không bùng nổ như kỳ vọng trong mùa lễ hội, lượng đơn hàng phục vụ cho mùa cao điểm sẽ thấp hơn dự báo, trực tiếp giới hạn sản lượng container qua cảng bất kể năng lực khai thác trong nước vẫn sẵn sàng.
Một yếu tố khác cần theo dõi là diễn biến cước vận tải biển. Theo bà Hiền, việc cước vận chuyển neo cao sẽ bào mòn biên lợi nhuận của các nhà xuất khẩu, buộc doanh nghiệp phải cân nhắc hoãn hoặc hủy các lô hàng giá trị thấp. Điều này cũng gián tiếp làm giảm sản lượng thông qua hệ thống cảng.
"Nếu ba yếu tố này cộng hưởng xấu đi cùng lúc, mùa cao điểm cuối năm sẽ không tạo ra cú hích tăng tốc như kỳ vọng. Thay vào đó, chỉ giúp ngành giữ được mặt bằng tăng trưởng đã đạt trong 9 tháng năm 2026, thậm chí có thể chậm lại", bà Hiền chia sẻ thêm.