CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ

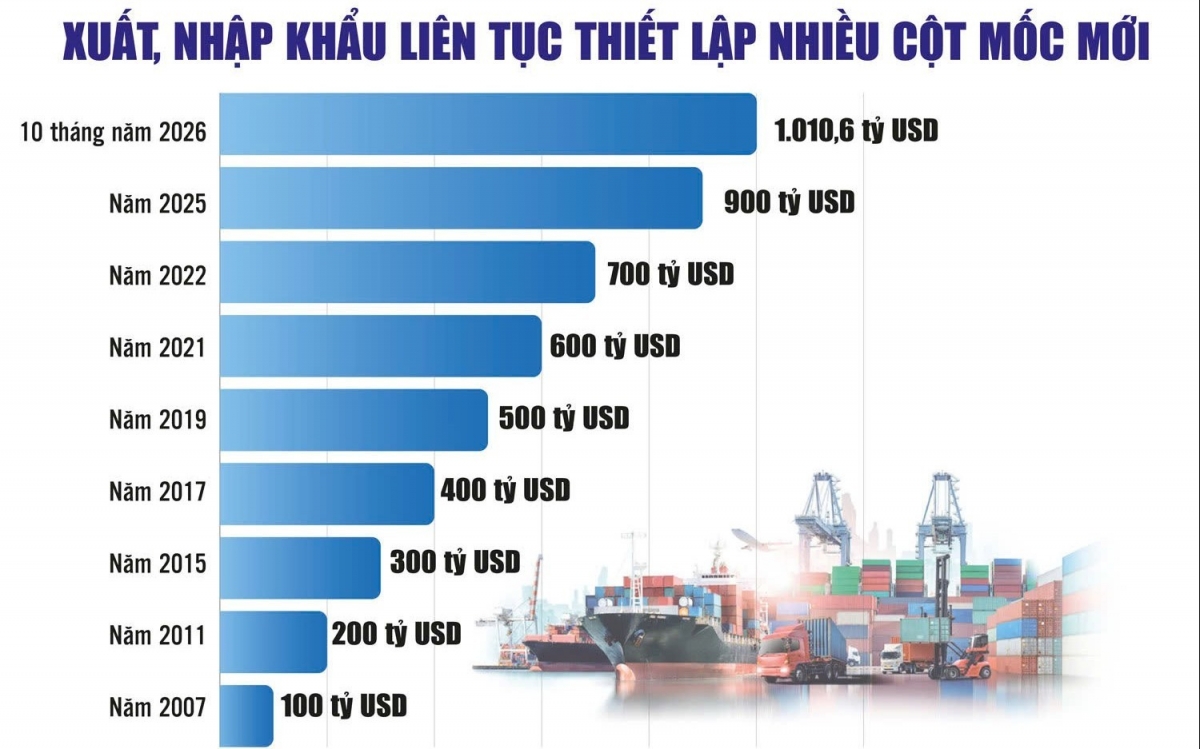
Theo Bộ Công Thương, từ đầu năm đến nay, tổng kim ngạch hai chiều giữa Việt Nam và UAE tăng nhẹ, song xuất khẩu của Việt Nam sang UAE lại giảm.
 CEPA là đòn bẩy chiến lược trong việc định vị vai trò của thị trường UAE
Ông Lê Anh Hoàng, Phó Giám đốc Trung tâm xúc tiến thương mại và đầu tư TP. Hồ Chí Minh (ITPC) cho biết, hiện Các Tiểu vương quốc Arab Thống nhất (UAE) giữ vai trò là thị trường giàu tiềm năng, đồng thời là trung tâm thương mại, logistics và trung chuyển chiến lược mở ra khu vực Hội đồng Hợp tác Vùng Vịnh (GCC), Trung Đông và châu Phi.
Theo Bộ Công Thương, từ đầu năm đến nay, tổng kim ngạch hai chiều giữa Việt Nam và UAE tăng nhẹ, song xuất khẩu của Việt Nam sang UAE lại giảm. Sau khi Hiệp định đối tác kinh tế toàn diện Việt Nam - UAE (CEPA) chính thức có hiệu lực với cam kết UAE xóa bỏ ngay 74,2% số dòng thuế và nâng lên mức 89,2% sau 5 năm thực thi, mang lại lợi thế cạnh tranh đáng kể nhưng cũng đặt ra yêu cầu cấp bách trong việc bảo đảm và phát triển thị phần xuất khẩu.
Ông Phạm Bình An - nguyên Phó Viện trưởng Viện Nghiên cứu phát triển TP. Hồ Chí Minh khuyến cáo, việc hưởng ưu đãi giảm thuế với khả năng không đồng nghĩa là thông quan hàng hóa dễ dàng, bởi hệ thống hàng rào kỹ thuật, các biện pháp kiểm dịch và an toàn thực phẩm của UAE vẫn được áp dụng vô cùng khắt khe.
“Các doanh nghiệp xuất khẩu phải khẩn trương thiết lập quy trình kiểm soát nội bộ 6 bước chặt chẽ trước khi xuất hàng. Quy trình này đòi hỏi sự chuẩn xác trong việc xác định mã HS, rà soát lộ trình cắt giảm thuế, hoàn thiện chứng từ xuất xứ (C/O) nội khối, thực hiện kiểm nghiệm đánh giá chuẩn Halal, đồng thời phải thẩm định kỹ lưỡng năng lực pháp lý của đối tác. Đáng lưu ý, dù UAE là trạm trung chuyển hàng đầu khu vực, hàng hóa Việt Nam khi tái xuất sang nước thứ ba sẽ không đương nhiên được hưởng ưu đãi thuế từ CEPA”, ông An khuyến cáo.
Từ thực tiễn, ông Trương Xuân Trung, Trưởng Thương vụ Việt Nam tại UAE nhận định, các ưu đãi thuế quan từ CEPA còn là đòn bẩy chiến lược trong việc định vị vai trò của thị trường UAE.
Trước hết, thị trường nội địa UAE cần được xem là địa bàn ưu tiên hàng đầu để thử nghiệm, kiểm chứng độ thích ứng và định vị thương hiệu cho các nhóm hàng thế mạnh của Việt Nam như nông sản tươi, thực phẩm chế biến, dệt may, da giày và đồ nội thất.
Tiếp đó, doanh nghiệp có thể khai thác sâu rộng các quốc gia thuộc Hội đồng Hợp tác Vùng Vịnh (GCC) thông qua việc tận dụng tối đa cơ chế liên minh thuế quan và quy định hải quan nội khối thống nhất. Không gian rộng lớn tại khu vực Trung Đông mở rộng và châu Phi, nơi có sự phân hóa cao, cần doanh nghiệp áp dụng chiến lược thâm nhập theo từng cụm địa lý và ngành hàng chuyên biệt gắn với các đầu mối uy tín nhằm tránh tình trạng đầu tư dàn trải, thiếu trọng tâm.
Nhằm hiện thực hóa chiến lược này, cộng đồng doanh nghiệp cần linh hoạt vận dụng các mô hình kênh phân phối, bao gồm xuất khẩu trực tiếp, thông qua hệ thống trung gian tại UAE, hoặc từng bước xây dựng cơ sở hạ tầng kho vận tại nước sở tại. Song song đó, tư duy kinh doanh cần có sự chuyển dịch căn bản từ việc tìm kiếm những khách hàng đơn lẻ sang thiết lập quan hệ với các đối tác đồng hành phát triển thị trường. Trọng tâm hướng tới là các nhà nhập khẩu chuyên ngành, hệ thống bán lẻ mang tầm vóc khu vực, các doanh nghiệp kho bãi tại khu thương mại tự do và những nền tảng thương mại điện tử xuyên biên giới.
Ông Trung cũng đặc biệt lưu ý, doanh nghiệp cần chủ động triển khai đồng bộ các nhóm nội dung cốt lõi. Trong đó, khâu then chốt là rà soát kỹ mã HS để đối chiếu biểu thuế, tính toán chính xác giá giao hàng đến thị trường đích, chuẩn hóa hồ sơ kỹ thuật, xác định thị trường ưu tiên dựa trên năng lực sản xuất thực tế và bám sát sự hỗ trợ của các cơ quan đại diện. Các doanh nghiệp cần chuyển đổi mạnh mẽ từ tư duy bán hàng theo từng chuyến sang xây dựng chuỗi cung ứng bền vững; tuân thủ nghiêm ngặt quy định về chứng nhận Halal, vệ sinh an toàn thực phẩm; tôn trọng sâu sắc văn hóa kinh doanh Hồi giáo và siết chặt các điều khoản thanh toán.
Làm rõ khía cạnh kỹ thuật mang tính quyết định để hàng hóa Việt Nam được hưởng ưu đãi thuế quan, ông Trần Ngọc Bình, Trưởng phòng Quản lý Xuất Nhập khẩu Khu vực III (thuộc Cục Xuất nhập khẩu, Bộ Công Thương) cho rằng, việc nắm vững và đáp ứng chuẩn xác Thông tư số 24/2026/TT-BCT là điều kiện tiên quyết để cộng đồng doanh nghiệp hiện thực hóa các cam kết cắt giảm thuế. Đáng chú ý, để bảo đảm tối đa quyền lợi cho doanh nghiệp trong giai đoạn chuyển tiếp, cơ quan chức năng đang áp dụng cơ chế cấp hồi tố chứng nhận xuất xứ (C/O) cho các lô hàng phát sinh từ ngày Hiệp định chính thức có hiệu lực, giúp các hoạt động thương mại không bị gián đoạn ưu đãi.
“Dù hệ thống quy tắc tương đối cởi mở, doanh nghiệp cần rà soát kỹ Thông tư 24/2026/TT-BCT về các công đoạn gia công, chế biến đơn giản.”, ông Bình khuyến nghị.
Tuyết Anh