CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ
Thị trường bất động sản Việt Nam đang trải qua giai đoạn điều chỉnh mạnh, nơi các yếu tố về nền tảng tài chính, năng lực quản trị dòng tiền và sự minh bạch pháp lý trở thành thước đo sinh tồn cốt lõi của mỗi doanh nghiệp phát triển dự án.
Theo các báo cáo từ các tổ chức xếp hạng tín nhiệm như VIS Rating cùng các đơn vị nghiên cứu thị trường, áp lực đáo hạn trái phiếu doanh nghiệp vẫn đang duy trì ở mức cao, tạo ra sức ép lớn lên bảng cân đối kế toán của nhiều chủ đầu tư.
Thống kê cho thấy chỉ tính riêng trong quý cuối năm, tổng giá trị trái phiếu toàn thị trường đến hạn thanh toán ước tính dao động từ 75.000-93.000 tỷ đồng, trong đó nhóm ngành bất động sản tiếp tục chiếm tỷ trọng lớn nhất với khoảng 46.900 tỷ đồng, tương đương gần một nửa tổng giá trị nghĩa vụ nợ toàn thị trường.
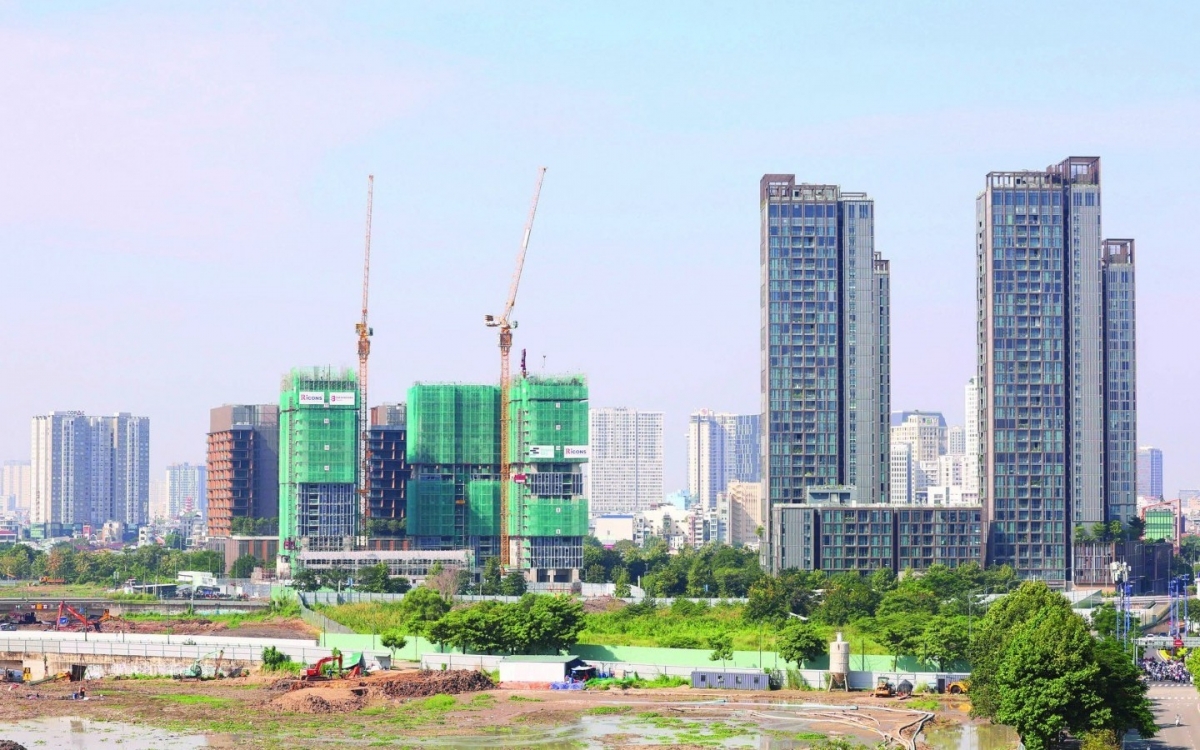
 Các doanh nghiệp bất động sản đang có nhiều chính sách ưu đãi nhằm kích cầu người mua nhà dịp cuối năm. Ảnh minh họa/AG
Nhìn rộng hơn, áp lực trả nợ tiếp tục leo thang với tổng giá trị đáo hạn ước tính lên tới khoảng 276.000 tỷ đồng, trong đó riêng khối bất động sản chiếm khoảng 156.000 tỷ đồng, tương ứng tỷ trọng xấp xỉ 57%. Sự lệch pha tạm thời giữa dòng vốn huy động ngắn hạn từ thị trường vốn và thời gian thu hồi vốn dài hạn của các đại dự án, khu đô thị quy mô lớn đã đặt các nhà phát triển vào bài toán hóc búa về thanh khoản.
Trong bối cảnh tín dụng ngân hàng được kiểm soát chặt chẽ nhằm bảo đảm an toàn hệ thống, các kênh huy động vốn thay thế bị thu hẹp đáng kể. Doanh nghiệp không thể tiếp tục duy trì mô hình "phát hành trái phiếu mới để đảo nợ cũ" với chi phí vốn thấp như giai đoạn trước.
Thêm vào đó, mặt bằng lãi suất phát hành mới đối với các lô trái phiếu bất động sản duy trì ở mức cao, hiện từ 12,5-13%/năm, càng làm gia tăng gánh nặng tài chính và bào mòn biên lợi nhuận.
Nhiều chính sách độc lạChính những biến động này đã làm thay đổi cách thị trường vận hành. Thay vì duy trì tâm lý chờ đợi hoặc áp dụng các chính sách chiết khấu nhỏ giọt mang tính bề nổi, các chủ đầu tư buộc phải tìm đủ mọi cách để "thoát hàng", kể cả việc triển khai các phương thức trả góp hàng tháng như mua điện thoại hay xe máy nhằm hạ thấp tối đa rào cản gia nhập thị trường cho người mua.
Để khơi thông dòng tiền và giải phóng hàng tồn kho, hàng loạt nhà phát triển đã chủ động thiết kế các mô hình tài chính linh hoạt. Điển hình như Vinhomes triển khai chiến lược "Mua nhà Vinhomes không lo lãi suất" với lãi vay ưu đãi chỉ 3%/năm trong 18 tháng hoặc khóa trần lãi suất tối đa 9%/năm suốt 5 năm. Masterise Homes thì áp dụng chiết khấu thanh toán nhanh từ 15-17% kết hợp bảo hiểm tài chính giữ trần lãi suất 7,5%/năm trong 24 tháng.
Tương tự, An Gia với dự án The Gió Riverside ở TP.HCM, áp dụng miễn phí 100% thuế VAT cùng chiết khấu trực tiếp lên đến 13,3%. Trong khi, với phân khúc nhu cầu ở thực, Phú Đông Group yêu cầu vốn tự có ban đầu chỉ từ 10-20% kết hợp phương thức thanh toán giãn dòng tiền chỉ từ 0,5% mỗi tháng.
Đặc biệt, thị trường còn ghi nhận những chính sách độc đáo. Như việc chủ đầu tư dự án AVA Center (mặt tiền QL13 - Thủ Khoa Huân, TP.HCM) đang áp dụng chính sách "Mua nhà 0 đồng".
Với phương thức này, khách hàng sẽ bỏ ra khoản chi phí đăng ký nguyện vọng ban đầu là 30 triệu đồng và hoàn toàn không phải đóng tiền (0%) tại đợt 1 khi ký hợp đồng mua bán. Sau đó, dòng tiền tự có của khách hàng được kéo giãn cực kỳ linh hoạt với mức thanh toán 1% mỗi tháng, kéo dài liên tục từ đợt 2-16 (tương đương 450 ngày).
Phần lớn giá trị căn hộ trong giai đoạn đầu sẽ do ngân hàng hỗ trợ giải ngân 55% ngay từ đợt 2. Đến thời điểm bàn giao nhà (đợt 17), khách hàng mới cần đóng tiếp 15% cùng với 10% do ngân hàng giải ngân. 5% cuối cùng nhận sổ hồng cũng sẽ được phía ngân hàng chi trả.
Tổng cấu trúc vốn của phương thức này gồm 30% vốn tự có của khách hàng thanh toán theo tiến độ và 70% còn lại do ngân hàng hỗ trợ giải ngân. Ngoài ra, chủ đầu tư cũng tung ra gói giải pháp tài chính đi kèm như ân hạn nợ gốc lên đến 36 tháng và hỗ trợ toàn bộ lãi suất trong vòng 2 năm đầu tiên.
Hay như OBC Holdings với dự án A&K Tower ở TP.HCM cũng vừa tung ra gói hỗ trợ tài chính quy mô 60 tỷ đồng dành cho 300 suất đầu tiên thông qua chính sách "Mua nhà 3 không".
Trong đó, khách hàng chỉ cần thanh toán ban đầu 50 triệu đồng cho đến thời điểm nhận bàn giao căn hộ, kết hợp cùng cơ chế hỗ trợ lãi suất 0% và ân hạn nợ gốc trong vòng 24 tháng cùng mức chiết khấu lên đến 13%, tạo thêm phương án tiếp cận nhà ở thực tối ưu cho người mua.
 Hỗ trợ lãi suất cố định trong thời gian dài và tăng mạnh chiết khấu đang là cách mà nhiều chủ đầu tư áp dụng. Ảnh minh họa/VHKhách hàng vẫn cần thận trọng
Chia sẻ về chủ đề này, ông Võ Hồng Thắng, Giám đốc Đầu tư của DKRA Group cho biết sức cầu chung của thị trường căn hộ giảm mạnh, chủ yếu do tâm lý chờ đợi của khách hàng khi lãi suất neo cao và tín dụng bị kiểm soát chặt. Thời điểm này, hầu hết chủ đầu tư đều đẩy mạnh các chính sách chiết khấu thanh toán tiến độ, kéo dài thời gian ân hạn gốc để cải thiện thanh khoản.
Tuy nhiên, dưới góc nhìn của các chuyên gia tài chính, việc xuất hiện hàng loạt chính sách ưu đãi linh hoạt đòi hỏi người mua nhà phải thật sự tỉnh táo. Chuyên gia tài chính Huỳnh Trung Minh cho rằng các gói vay ưu đãi lãi suất thấp trong giai đoạn đầu giúp giảm áp lực ban đầu, nhưng cũng tiềm ẩn rủi ro khi khoản vay chuyển sang cơ chế thả nổi theo thị trường. Do đó, người mua cần tính toán kỹ lưỡng toàn bộ vòng đời khoản vay, từ thời gian hỗ trợ, biên độ điều chỉnh đến tổng chi phí phải trả.
Đồng quan điểm, chuyên gia bất động sản Lê Quốc Kiên lưu ý chi phí của phần lớn các chương trình cố định lãi suất hoặc ân hạn nợ gốc thực chất đều đã được phản ánh vào giá bán. Khi hết thời gian hỗ trợ, người mua thường dễ rơi vào thế bị động nếu không đánh giá đúng giá trị thực của sản phẩm.
Ở góc độ quản trị rủi ro cá nhân, ông Nguyễn Hoàng, Phó Giám đốc Eagle Academy khuyến nghị người mua cần lập kế hoạch tài chính dài hạn, duy trì tỷ lệ vốn tự có ở mức an toàn, số tiền trả nợ gốc và lãi hàng tháng không nên vượt quá khoảng 40% tổng thu nhập gia đình để bảo đảm an toàn trước mọi biến động.
Các chuyên gia cũng nhấn mạnh, đối với doanh nghiệp, chìa khóa bền vững duy nhất để giữ chân khách hàng là tập trung nguồn lực đẩy nhanh tiến độ thi công, hoàn thiện hạ tầng và pháp lý để bàn giao sản phẩm thật, tạo ra dòng tiền thật từ giá trị thực.
Trong khi đó, đối với người mua nhà, việc tận dụng các gói tài chính ưu đãi từ các chủ đầu tư cũng là cơ hội an cư đáng cân nhắc. Song, người mua nhà cần tìm hiểu kỹ lưỡng về năng lực của chủ đầu tư, pháp lý dự án và tiến độ triển khai trong thực tế. Cùng với đó, phải đảm bảo có nguồn thu nhập ổn định hàng tháng đáp ứng các điều kiện cho vay của ngân hàng và trả nợ khi hết kỳ ưu đãi.
Đồng thời, người mua cần lưu ý, đọc kỹ các điều kiện ràng buộc trong hợp đồng mua bán và hợp đồng tín dụng với ngân hàng, đặc biệt là các điều khoản phạt chậm nộp, điều kiện giải ngân thực tế theo tiến độ thi công, hoặc các chi phí phát sinh.