CỔNG THÔNG TIN VÀ ĐẦU TƯ QUỐC TẾ

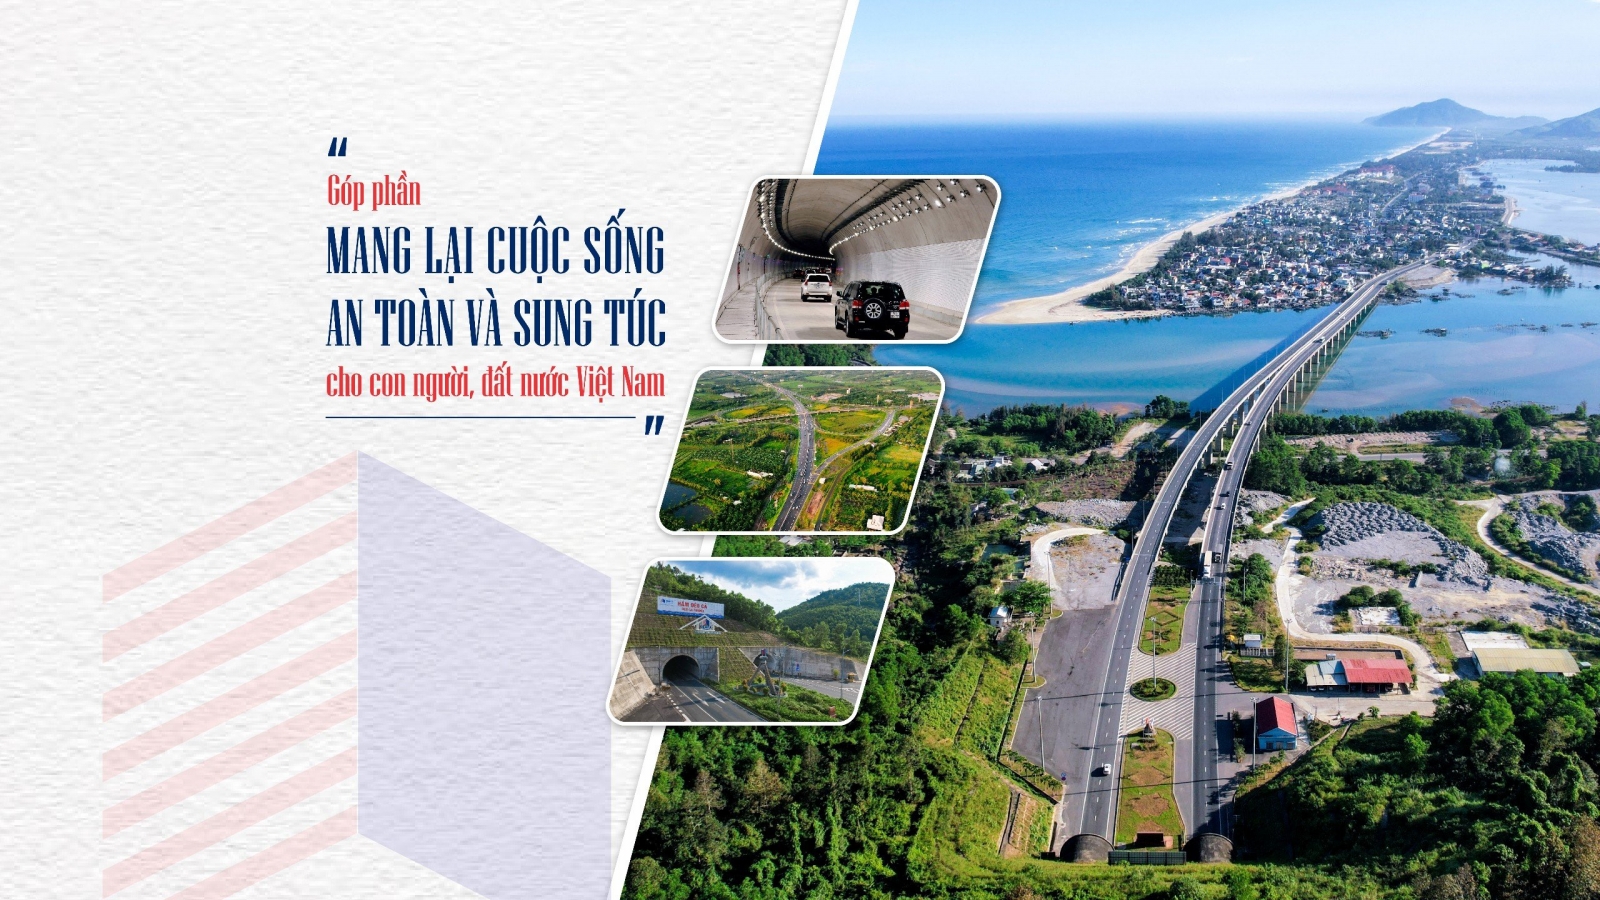
Đến năm 2030, Việt Nam phấn đấu hoàn thành trên 5.000 km cao tốc. Giai đoạn 2026–2030, nhu cầu vốn xây dựng mới, mở rộng và hoàn thiện hệ thống hiện hữu ước khoảng 1,269 triệu tỷ đồng. Ngân sách nhà nước và cam kết nhà đầu tư đã cân đối khoảng 423.000 tỷ đồng; khoảng 846.000 tỷ đồng còn lại cần huy động. Bộ Xây dựng xác định 29 dự án cao tốc ưu tiên kêu gọi đầu tư PPP, tổng mức đầu tư sơ bộ khoảng 922.812 tỷ đồng.
PPP là kênh bổ sung nguồn lực xã hội cho phát triển hạ tầng. Tuy nhiên, khả năng triển khai dự án phụ thuộc vào tính khả thi của phương án tài chính, thời hạn vay, chi phí vốn và cơ chế phân bổ rủi ro.
Giảm lãi suất chưa đồng nghĩa với tiếp cận được vốnTrong bối cảnh nhu cầu vốn gia tăng, Ngân hàng Nhà nước (NHNN) đang triển khai các giải pháp giảm mặt bằng lãi suất. Công văn số 9608/NHNN-CSTT ngày 18/10/2026 của cơ quan này yêu cầu các tổ chức tín dụng giảm lãi suất tiền gửi và lãi suất cho vay, tập trung giảm khoảng 1,5–2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Tiếp đó, Công văn số 9736/NHNN-CSTT ngày 21/10/2026 tiếp tục yêu cầu giảm lãi suất thực chất, đồng thời theo dõi mặt bằng lãi suất bình quân đối với các khoản vay mới phát sinh.
Tại cuộc họp với các tổ chức tín dụng ngày 19/10/2026, Thống đốc NHNN Phạm Đức Ấn nhấn mạnh: "Giảm lãi suất không thực hiện cào bằng mà cần lựa chọn đúng đối tượng", đồng thời yêu cầu quan tâm cả các khoản vay hiện hữu nhằm giảm áp lực chi phí tài chính cho doanh nghiệp.
Với dự án hạ tầng giao thông, lãi suất quan trọng nhưng không quyết định toàn bộ khả năng tiếp cận vốn. Dự án có tổng mức đầu tư lớn, thời gian xây dựng kéo dài và chưa tạo dòng tiền ổn định trong giai đoạn thi công. Ngân hàng còn thẩm định năng lực tài chính nhà đầu tư, phương án hoàn vốn, khả năng tạo doanh thu, tài sản bảo đảm và rủi ro. Vì vậy, lãi suất giảm giúp hạ chi phí vốn nhưng không đồng nghĩa dự án đương nhiên được cấp tín dụng nếu phương án tài chính, khả năng trả nợ chưa đáp ứng yêu cầu.
Tại Hội nghị xúc tiến đầu tư phát triển đường bộ cao tốc giai đoạn 2026–2030 do Bộ Xây dựng tổ chức ngày 29/9/2026, bà Nguyễn Thị Thu Hà, Phó Chánh Văn phòng PPP, Cục Quản lý đấu thầu (Bộ Tài chính), chỉ ra sự chưa tương thích giữa nguồn vốn vay và thời gian hoàn vốn: "Nguồn vốn vay thực hiện dự án chủ yếu từ các ngân hàng thương mại với thời hạn ngắn, lãi suất cao, chưa tương thích với thời gian hoàn vốn kéo dài 15-20 năm của các dự án giao thông".
Khoảng cách giữa kỳ hạn vay và thời gian hoàn vốn làm tăng áp lực chi phí tài chính cho nhà đầu tư, trong khi ngân hàng phải cân đối thanh khoản, giới hạn cấp tín dụng và quản trị rủi ro kỳ hạn. Bài toán vốn vì thế cần cả chi phí vay hợp lý lẫn phương thức cấp tín dụng, kỳ hạn huy động phù hợp từng dự án.
Đa dạng hóa nguồn vốn, phù hợp với vòng đời dự ánMở rộng các kênh huy động là hướng đi cần thiết để giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng. Từ góc độ cơ quan quản lý tín dụng, ông Nguyễn Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế (NHNN) từng đưa ra đánh giá, tín dụng ngân hàng là huyết mạch nhưng không thể là nguồn vốn duy nhất. Theo ông, cần huy động tổng thể nguồn lực từ ngân sách nhà nước, tín dụng ngân hàng, vốn ODA, tổ chức quốc tế và nhà đầu tư nước ngoài; đồng thời thúc đẩy cho vay hợp vốn và có cơ chế chia sẻ rủi ro phù hợp.
Trên thực tế, nhu cầu vốn lớn của các dự án hạ tầng giao thông có thể vượt khả năng tài trợ hoặc giới hạn cấp tín dụng của một ngân hàng. Tại hội nghị ngày 29/9/2026, ông Trần Văn Tần - Thành viên HĐQT VietinBank, phân tích: "Việc một ngân hàng đơn lẻ tài trợ phần lớn vốn cho một dự án quy mô lớn sẽ tạo áp lực đáng kể về giới hạn cấp tín dụng, thanh khoản và mức độ tập trung rủi ro".
Cho vay hợp vốn giúp nhiều ngân hàng tham gia theo tỷ lệ phù hợp với năng lực và giới hạn tín dụng, qua đó mở rộng quy mô khoản vay, phân tán rủi ro. Để triển khai hiệu quả, các bên cần phối hợp về thẩm định, giải ngân, quản lý dòng tiền và xử lý khi doanh thu thay đổi. Cam kết chia sẻ rủi ro doanh thu của cơ quan nhà nước cần quy trình minh bạch, kịp thời để ngân hàng đánh giá khả năng hoàn vốn.
Chương trình tín dụng 500.000 tỷ đồng dành cho các dự án hạ tầng điện, giao thông và công nghệ chiến lược, với 21 ngân hàng thương mại đăng ký tham gia đến hết năm 2030, bổ sung kênh vốn cho dự án thuộc danh mục và đáp ứng điều kiện tín dụng. Đến 31/8/2026, dư nợ chương trình đạt 16.910 tỷ đồng. Việc vay vốn vẫn phụ thuộc kết quả thẩm định của từng ngân hàng, căn cứ phương án tài chính, tiến độ và khả năng trả nợ.
Phát biểu tại Hội thảo "Khơi thông dòng vốn, giải phóng nguồn lực cho mục tiêu tăng trưởng hai con số" ngày 22/10/2026, TS. Cấn Văn Lực nhận xét: "Lâu nay cần vốn cứ nghĩ ngay đến ngân hàng". Theo ông, doanh nghiệp cần chủ động mở rộng phương án huy động, từ phát hành trái phiếu, vay vốn quốc tế đến các kênh tài trợ khác, thay vì phụ thuộc vào một nguồn vốn duy nhất.
Trong đó, thị trường trái phiếu và các quỹ đầu tư dài hạn có thể bổ sung nguồn lực cho những dự án đã hoàn thành xây dựng, bước vào khai thác. Theo ông Nguyễn Việt Long, Phó Tổng Giám đốc EY, quy mô thị trường trái phiếu doanh nghiệp Việt Nam hiện vào khoảng 10–11% GDP, thấp hơn đáng kể so với một số nền kinh tế trong khu vực. Ông cho rằng trái phiếu không thay thế hoàn toàn tín dụng ngân hàng, bởi mỗi kênh vốn có vai trò khác nhau theo từng giai đoạn của dự án.
Ông Long phân tích: "Ở giai đoạn đầu xây dựng - nơi rủi ro cao và chưa có dòng tiền - vốn tín dụng ngân hàng vẫn giữ vai trò nòng cốt. Khi dự án đã hoàn thành, đi vào vận hành và có doanh thu thực tế ổn định, rủi ro xây dựng bị triệt tiêu, lúc này việc phát hành trái phiếu dự án hoặc tái cấu trúc vốn thông qua các quỹ đầu tư, công ty bảo hiểm sẽ là hướng đi vô cùng hiệu quả".
Cách tiếp cận này đòi hỏi cơ cấu vốn theo vòng đời dự án. Trong giai đoạn chuẩn bị và thi công, vốn chủ sở hữu và tín dụng ngân hàng giữ vai trò chủ đạo. Khi công trình vận hành ổn định, có dòng tiền, nhà đầu tư có thể nghiên cứu phát hành trái phiếu dự án, chuyển nhượng một phần vốn hoặc huy động từ quỹ đầu tư dài hạn. Muốn các kênh này tham gia sâu hơn, cần minh bạch dự án, công bố thông tin có chất lượng, bảo đảm độ tin cậy của phương án doanh thu và làm rõ cơ chế điều chỉnh giá dịch vụ, xử lý rủi ro.
Khơi thông dòng tiền, nâng cao khả năng hấp thụ vốnĐa dạng hóa nguồn vốn cần đi cùng khả năng hấp thụ vốn của dự án và doanh nghiệp. Dự án khả thi vẫn có thể gặp khó nếu thủ tục kéo dài, mặt bằng bàn giao không đồng bộ, cơ chế thanh toán chưa rõ hoặc doanh thu khai thác thấp hơn dự kiến. Vướng mắc này làm tăng chi phí vốn, kéo dài thời gian thu hồi và ảnh hưởng quyết định cấp tín dụng.
Với dự án PPP, cơ chế chia sẻ rủi ro doanh thu cần được cụ thể hóa trong phương án tài chính và hợp đồng. Các bên cần thống nhất cách xác định doanh thu, trách nhiệm cung cấp dữ liệu, quy trình kiểm toán, quyết toán và thời hạn xử lý chênh lệch. Cơ quan nhà nước có thẩm quyền cần thực hiện đầy đủ, đúng hạn cam kết, nhất là nghĩa vụ chia sẻ rủi ro doanh thu, để nhà đầu tư và ngân hàng có cơ sở đánh giá khả năng hoàn vốn.
Ở góc độ doanh nghiệp, nhà đầu tư cần xây dựng phương án vốn theo từng giai đoạn, cân đối vốn chủ sở hữu, vốn vay, chi phí lãi vay và nghĩa vụ bảo lãnh. Nhà thầu phải chủ động vốn lưu động để chi trả nhân công, máy móc, vật liệu. Dòng tiền thanh toán phụ thuộc khối lượng hoàn thành, nghiệm thu và giải ngân; nếu thanh toán kéo dài, doanh nghiệp phải tăng vay ngắn hạn, phát sinh chi phí tài chính và thu hẹp vốn thi công.
Vì vậy, tiến độ xây dựng cần gắn với kế hoạch nghiệm thu, thanh toán và giải ngân. Cơ quan quản lý, chủ đầu tư cần xử lý hồ sơ, xác nhận khối lượng hoàn thành đúng quy định, hạn chế tình trạng công việc đã thực hiện nhưng chậm nghiệm thu hoặc thanh toán. Dòng tiền đúng hạn giúp nhà thầu chi trả người lao động, nhà cung cấp, duy trì thiết bị và giảm phụ thuộc vào khoản vay ngắn hạn có chi phí cao.
Tại hội nghị xúc tiến đầu tư ngày 29/9/2026, Chủ tịch HĐQT Tập đoàn Đèo Cả Hồ Minh Hoàng đề xuất cách tiếp cận PPP++ nhằm mở rộng sự tham gia của các chủ thể trong chuỗi giá trị dự án, từ cơ quan nhà nước, nhà đầu tư, nhà thầu đến các đơn vị cung ứng vật liệu, thiết bị. Ông nhấn mạnh: "Không thể áp dụng một công thức tài chính chung cho mọi công trình". Theo đó, phương án huy động vốn, phân bổ trách nhiệm và chia sẻ rủi ro cần căn cứ vào điều kiện địa hình, lưu lượng phương tiện, khả năng hoàn vốn và đặc điểm của từng tuyến.
Với dự án có khả năng hoàn vốn tốt, Nhà nước bảo đảm quy hoạch, thủ tục và điều kiện triển khai để thu hút vốn tư nhân. Với tuyến kết nối vùng khó khăn, lưu lượng thấp nhưng có ý nghĩa chiến lược, cần tính toán phần vốn nhà nước phù hợp để tăng tính khả thi. Việc đưa nhà thầu EPC và nhà cung cấp vật liệu, thiết bị vào chuỗi giá trị phải dựa trên hợp đồng minh bạch, năng lực được kiểm chứng, cơ chế chia sẻ rủi ro rõ ràng và trách nhiệm cụ thể về chất lượng, tiến độ, hiệu quả sử dụng vốn.
Mục tiêu huy động khoảng 846.000 tỷ đồng vốn ngoài ngân sách cho cao tốc giai đoạn 2026–2030 đòi hỏi giải pháp đồng bộ về tiền tệ, thị trường vốn, PPP và tổ chức thực hiện. Điều hành lãi suất cần đi cùng phát triển vốn dài hạn, cho vay hợp vốn và trái phiếu dự án. Các bộ, ngành, địa phương cần đẩy nhanh thủ tục, thực hiện nghĩa vụ hợp đồng, tháo gỡ vướng mắc; doanh nghiệp nâng cao năng lực tài chính, minh bạch thông tin và quản trị dòng tiền.
Khi vốn phù hợp vòng đời dự án và dòng tiền được bảo đảm, nguồn lực xã hội sẽ chuyển hóa thành công trình hạ tầng, giảm áp lực lên tín dụng sản xuất, kinh doanh.